










بقلم: دانيال كاش
ترجمة: سيدي.م. ويدراوغو
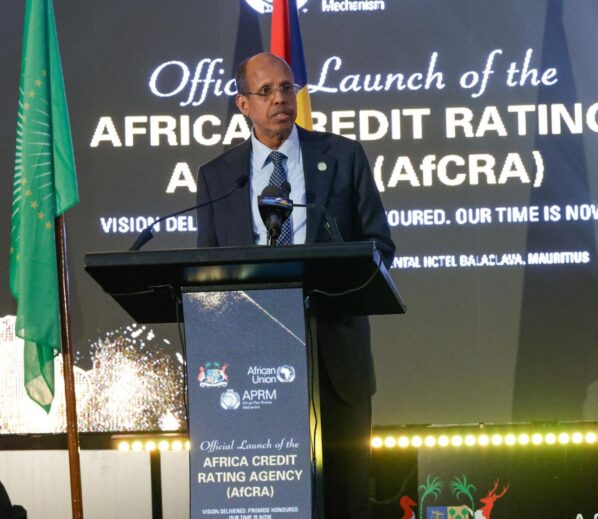
لم يكن الإطلاق الرسمي للوكالة الإفريقية للتصنيف الائتماني (AfCRA) حدثًا عابرًا، بل جاء ثمرة التزام مؤسسي كبير وجهد امتد لنحو عقد من الزمن.
في عام 2017، كلّف الاتحاد الإفريقي الآلية الإفريقية لاستعراض الأقران بدعم الدول الأعضاء في المسائل المتعلقة بالتصنيف الائتماني. ومنذ عام 2019، شرعت المؤسسات الإفريقية في دراسة جدوى إنشاء وكالة قارية متخصصة. وبعد استكمال دراسات الجدوى ووضع التصور التنظيمي، اختيرت موريشيوس مقرًّا للوكالة، قبل أن تدخل لاحقًا حيّز التشغيل.
الأفكار العامة:
- التصنيف الائتماني تقييم مهني لاحتمال سداد المقترض ديونه كاملة وفي مواعيدها، ويتدرج من استثماري منخفض المخاطر إلى مضاربي مرتفع المخاطر.
- لم يكن إطلاق الوكالة الإفريقية للتصنيف الائتماني (AfCRA) حدثًا عابرًا، بل ثمرة التزام مؤسسي وجهد دام نحو عقد.
- منذ 2019، درست المؤسسات الإفريقية إنشاء وكالة قارية متخصصة.
- لا تُنافس الوكالة الإفريقية للتصنيف الائتماني وكالات موديز وستاندرد آند بورز وفيتش، بل تُكملها بتقديرات عادلة ومستقلة ودقيقة تراعي خصوصية الاقتصادات الإفريقية.
- تتطلَّب طموحات إفريقيا في البنية التحتية والصناعة ورأس المال البشري والقدرة على مواجهة الصدمات تمويلًا يتجاوز الإيرادات المحلية، ما يجعل التمويل الخارجي ضروريًّا.
- أظهرت دراسة شملت 35 اقتصادًا ناشئًا بين 1997 و2010 أن بلوغ الدرجة الاستثمارية خفّض فروق الفائدة 36% مقارنةً بالمستويات المتوقعة وفق أساسيات الاقتصاد الكلي وَحْدها.
خصّص الاتحاد الإفريقي سنوات لدراسة أثر التصنيفات الائتمانية في اقتصادات دوله، والتزم بإنشاء مؤسسة إفريقية قادرة على إجراء تقييمات مستقلة للجدارة الائتمانية.
لا تضع الوكالة الإفريقية للتصنيف الائتماني نفسها في مواجهة وكالات التصنيف العالمية الثلاث (موديز، وستاندرد آند بورز، وفيتش) وإنما كشريك مُكمِّل. غايتها تقديرات عادلة ومستقلة ودقيقة، تحترم خصوصية الاقتصادات الإفريقية وبيئاتها المحلية.
أما السؤال الأهم، فيتعلق بمدى قدرة الوكالة على الاضطلاع بهذه المهمة. وبصرف النظر عن الدور الذي ستؤديه في نهاية المطاف، فإن مجرد إطلاقها يُمثّل تقدُّمًا مهمًّا في مسار التنمية المؤسسية الإفريقية. ومن هذه الزاوية، تستحق التجربة الاهتمام والدراسة، نظرًا لما ينطوي عليه إنشاء مؤسسات جديدة من صعوبات، ولا سيما عندما تشارك في تأسيسها 55 دولة.
بناء المؤسسات الإفريقية
لم تنشأ الوكالة الإفريقية للتصنيف الائتماني من فراغ، بل جاءت ضمن مسار أوسع لبناء المؤسسات القارية وتطويرها في عدد من المجالات. وخلال العقود الأخيرة، انتقلت عدة مبادرات إفريقية من مرحلة التوافق السياسي إلى التطبيق العملي، من أبرزها:
-الآلية الإفريقية لاستعراض الأقران، التي أُنشئت عام 2003 بوصفها عملية طوعية تتيح للدول الإفريقية تقييم نُظم الحوكمة لديها والعمل على تحسينها.
– منطقة التجارة الحرة القارية الإفريقية، التي تهدف إلى تعزيز التجارة البينية وإنشاء سوق إفريقية أكثر تكاملًا. كذلك عزّز الاتحاد الإفريقي حضوره في منظومة الحوكمة الاقتصادية العالمية، بعدما أصبح عضوًا دائمًا في مجموعة العشرين عام 2023.
وتنتمي الوكالة الإفريقية للتصنيف الائتماني إلى هذا المسار المؤسسي، وإن كانت تؤدي وظيفة مختلفة. فهي لا تقدم القروض كما تفعل بنوك التنمية، ولا تتولّى تسهيل المدفوعات والتجارة كما تفعل المؤسسات المعنية بالتكامل التجاري القاري، بل أُنشئت لإصدار تقييمات للجدارة الائتمانية.
ومن هنا يبرز السؤال الجوهري: لماذا أصبح هذا النوع من التقييم مهمًّا إلى حدّ يستدعي إنشاء مؤسسة إفريقية متخصصة؟
لماذا تكتسب التصنيفات الائتمانية هذه الأهمية؟
لدى الحكومات والشركات الإفريقية طموحات واسعة في مجالات البنية التحتية، والقدرات الصناعية، وتنمية رأس المال البشري، وتعزيز القدرة على مواجهة الصدمات. غير أن هذه الطموحات تتجاوز في كثير من الأحيان ما يمكن تمويله من الإيرادات المحلية وحدها، ما يجعل اللجوء إلى التمويل الخارجي ضرورة لتحقيقها.
ونتيجة لذلك، تتَّجه الحكومات والشركات الإفريقية بصورة متزايدة إلى الأسواق المالية الدولية لاستكمال مصادر التمويل الأخرى. ويتوقف النفاذ إلى هذه الأسواق، وكذلك كلفة التمويل، إلى حد كبير على تقييم قدرة المقترض على الوفاء بالتزاماته المالية.
ويُستعان بالتصنيفات الائتمانية السيادية لصياغة هذا التقييم؛ فالتصنيف الائتماني هو رأي مهني تصدره وكالات متخصصة بشأن احتمال سداد المقترض ديونه بالكامل وفي المواعيد المحددة. وتتدرج هذه التصنيفات من درجات استثمارية تُعدّ أكثر أمانًا إلى درجات مضاربة تنطوي على مستويات أعلى من المخاطر.
وعادةً ما تقترن درجات المضاربة بتكاليف اقتراض أعلى بكثير من تلك المرتبطة بالدرجات الاستثمارية. ويُعدّ الحد الفاصل بين الفئتين أهم عتبة في نظام التصنيف الائتماني، وغالبًا ما يكون عند درجة BBB- ، أو ما يعادلها، أي Baa3 وفق مقياس وكالة موديز.
وفي دراسة شملت 35 اقتصادًا من اقتصادات الأسواق الناشئة خلال الفترة الممتدة بين عامي 1997 و2010، خلصت الباحثتان في صندوق النقد الدولي، لورا جاراميلو وكاتالينا تيخادا، إلى أن الانتقال إلى الدرجة الاستثمارية أدَّى إلى خفض فروق أسعار الفائدة بنسبة 36% مقارنة بالمستويات المتوقعة استنادًا إلى أساسيات الاقتصاد الكلي وحدها.
وفي المقابل، لم يُؤدِّ التحسن داخل نطاق الدرجات الاستثمارية إلا إلى خفض تراوح بين 5 و10 في المئة، في حين لم يظهر للتحسن داخل درجات المضاربة أثر قابل للقياس.
وتكتسب هذه العتبة أهمية خاصة؛ لأن كثيرًا من المستثمرين المؤسسيين يخضعون لسياسات استثمارية تحظر كليًّا، أو تُقيِّد جزئيًّا، حيازة سندات الدَّيْن المُصنّفة ضمن فئة المضاربة. ولذلك، فإن الانتقال إلى الدرجة الاستثمارية يمكن أن يُوسِّع قاعدة المستثمرين المحتملين، وأن ينعكس بالتالي على سعر الاقتراض وشروطه.
ولا يقتصر تأثير الجدارة الائتمانية السيادية على تمويل الحكومات وحدها، بل قد يمتدّ إلى البنوك والشركات المملوكة للدولة والشركات الخاصة. فقد تتأثر شروط اقتراض هذه الجهات بالتغيرات التي تطرأ على مستوى المخاطر السيادية، ولا سيما عندما تكون أوضاعها الائتمانية مرتبطة ارتباطًا وثيقًا بالدولة أو بالنظام المالي الوطني. ومِن ثَم، قد يصبح وصول مختلف كيانات البلد إلى أسواق رأس المال مشروطًا بالتقييم الائتماني لحكومته.
وفي هذا السياق، لا تظل آثار خفض التصنيف محصورة في أسواق الدين السيادي، بل تمتد عادةً إلى شروط تمويل الاقتصاد بأكمله. وغالبًا ما يحدث ذلك في أوقات تكون فيها الحكومات والشركات أحوج ما تكون إلى هامش أوسع للتحرُّك، كما في حالات الصدمات الخارجية أو الأوبئة والأزمات الاقتصادية.
ولم تَعُد التصنيفات الائتمانية مجرد مؤشرات يسترشد بها المستثمرون، بل أصبحت جزءًا من القواعد المنظِّمة للأسواق المالية. ففي الولايات المتحدة، بدأت الهيئات التنظيمية المالية عام 1975 الاعتراف رسميًّا بتصنيفات الوكالات المعتمدة، وذلك لأغراض تحديد متطلبات رأس المال لدى المؤسسات الخاضعة للرقابة. ثم اتسع نطاق هذا الاعتراف ليشمل تنظيم قطاعات الأوراق المالية والمصارف والتأمين.
وعندما تُدرج التصنيفات ضمن القواعد التي تُحدّد أنواع الديون وحجمها الذي يجوز للمؤسسات الخاضعة للتنظيم حيازته؛ فإنها تتحوّل إلى عنصر أساسي في آلية الوصول إلى الأسواق، ولا تبقى مجرد رأي استشاري.
الوكالة الإفريقية للتصنيف الائتماني: تساؤلات جوهرية
هل ستنجح الوكالة؟ وهل ستتمكن من ترسيخ مكانتها إلى جانب الوكالات العالمية الثلاث الكبرى؟ وماذا سيحدث إذا أخفقت؟ وهل هناك حاجة فعلية إليها؟
هذه كلها أسئلة مشروعة. غير أنني، بعد متابعتي لتطوُّر الوكالة الجديدة على مدى سنوات، أرى أن الأسئلة الأكثر أهمية في المرحلة الراهنة تتعلق بمدى إسهام هذه المبادرة في تعزيز موقع الأفارقة داخل البنية المالية العالمية.
ومن المشجّع أن نرى القادة الأفارقة يلتفون حول قضية تؤثر بصورة مباشرة في اقتصادات بلدانهم وحياة مواطنيهم. كما يستحق التقدير التزام الذين عملوا بعيدًا عن الأضواء من أجل إنشاء مؤسسة لم يكن أمامها نموذج جاهز يمكن نَسْخه أو اتباعه. أما الإجابات عن الأسئلة المتعلقة بفاعلية الوكالة ومستقبلها، فستتكشف بمرور الوقت.
ومهما تكن هذه الإجابات، فإن بلوغ مرحلة الإطلاق يُمثّل في حد ذاته إنجازًا يستحق الإشادة به، ومحطة بارزة في قطاع التصنيف الائتماني، وخطوة مهمة على طريق تعزيز المؤسسات الإفريقية وترسيخ حضور القارة في النظام المالي العالمي.
ـــــــــــــــــــــــــــــــــــــــــ
رابط المقال:
https://theconversation.com/africas-new-credit-agency-why-its-needed-291947