













في ظل التغيرات المناخية المتسارعة وتزايد الضغوط الدولية للحد من انبعاثات غازات الاحتباس الحراري، برزت أسواق الكربون باعتبارها إحدى الآليات الاقتصادية الحديثة التي تسعى إلى تحقيق التوازن بين متطلبات النمو الاقتصادي وأهداف حماية البيئة.
وتكتسب هذه الأسواق أهمية متزايدة مع اتجاه الحكومات والشركات والمؤسسات الدولية إلى تبنّي سياسات خفض الانبعاثات وتحقيق التحول نحو اقتصاد منخفض الكربون.
في هذا السياق، ظهرت أسواق الكربون الطوعية كآلية تتيح للقطاع الخاص وغيره من الجهات شراء أرصدة الكربون بصورة طوعية مقابل تمويل مشروعات تسهم في خفض الانبعاثات أو إزالتها من الغلاف الجوي.
وتحظى القارة الإفريقية بموقع مهم في هذا المجال، ليس فقط لما تمتلكه من موارد طبيعية واسعة وقدرات كبيرة على استيعاب مشروعات الطاقة المتجددة والتشجير والحفاظ على الغابات، وإنما أيضاً لما تواجهه من احتياجات متزايدة إلى التمويل اللازم لتحقيق التنمية المستدامة والتكيف مع آثار تغير المناخ.
ومن ثَمّ، يمكن لأسواق الكربون الطوعية أن تُمثل مصدراً إضافياً للتمويل المناخي، وأن تفتح المجال أمام جذب الاستثمارات الدولية، ودعم مشروعات الطاقة النظيفة، وحماية النظم البيئية، وخلق فرص عمل، مما قد يسهم في تعزيز مسار التنمية الخضراء في الدول الإفريقية.
ومع ذلك، فإن تنامي هذه الأسواق لا يخلو من تحديات، من أبرزها ضعف الأطر التنظيمية والمؤسسية في بعض الدول، ومحدودية القدرات الفنية اللازمة لإعداد المشروعات والتحقق من خفض الانبعاثات، إلى جانب المخاوف المرتبطة بجودة أرصدة الكربون وشفافية السوق وعدالة توزيع العوائد على المجتمعات المحلية.
كما تبرز تساؤلات حول مدى قدرة الدول الإفريقية على الاستفادة الفعلية من القيمة الاقتصادية لمواردها الطبيعية، وتجنب تحولها إلى مجرد مصدر منخفض التكلفة لأرصدة الكربون لصالح الأسواق والشركات العالمية.
ومن هنا تبرز أهمية التساؤل حول ما إذا كانت أسواق الكربون تمثل بالفعل فرصة جديدة للتنمية الخضراء في إفريقيا، أم أنها تفرض في الوقت ذاته مجموعة من التحديات التي قد تحد من قدرتها على تحقيق فوائد اقتصادية وبيئية واجتماعية مستدامة؟
ومن هذا المنطلق، تهدف هذه الدراسة إلى تحليل هذه الفرص والتحديات، مع التركيز على مدى قدرة الدول الإفريقية على توظيف أسواق الكربون كأداة لجذب التمويل والاستثمار ودعم التحول نحو اقتصاد أخضر، مع ضمان تحقيق قدر أكبر من الشفافية والعدالة والاستدامة.
فضلاً عن تحليل واقع أسواق الكربون في إفريقيا، وبيان مدى قدرتها على توفير مصدر مبتكر ومستدام لتمويل التنمية، من خلال استغلال الإمكانات البيئية والطبيعية التي تتمتع بها القارة، مع تقييم الفرص الاقتصادية والاستثمارية التي تتيحها هذه الأسواق، ورصد أبرز التحديات التي تحد من توسعها، ولا سيما التحديات المرتبطة بالحوكمة والشفافية ومصداقية أرصدة الكربون وآليات التسعير والتحقق، بما يسهم في صياغة مجموعة من المقترحات لتعزيز كفاءة ونزاهة أسواق الكربون الإفريقية وتحقيق قدر أكبر من الاستفادة التنموية منها.
محتويات المقال
أولاً: نشأة أسواق الكربون وتطور آلياتها
إن استخدام الآليات القائمة على السوق لمعالجة القضايا البيئية ليس مفهوماً حديثاً؛ فقد بدأت هذه الآليات في الظهور منذ ثمانينيات القرن الماضي بوصفها أداةً اقتصادية للحد من التلوث، ومن أبرز تطبيقاتها نظام تداول حقوق الانبعاثات الذي استخدمته الولايات المتحدة لمواجهة مشكلة الأمطار الحمضية. وقد استند هذا النهج إلى فكرة إتاحة تداول حقوق الانبعاثات بين المنشآت، بما يسمح بتحقيق الأهداف البيئية بتكلفة أقل مقارنةً بالاعتماد على الإجراءات التنظيمية التقليدية وحدها.
وعلى المستوى الدولي، مثّل بروتوكول كيوتو لعام 1997م[1]، الذي دخل حيز التنفيذ عام 2005م، نقطة تحول مهمة في تطوير الآليات القائمة على السوق في مجال تغير المناخ. فقد وضع البروتوكول أهدافاً ملزمة لخفض انبعاثات غازات الدفيئة بالنسبة للدول المتقدمة والاقتصادات التي كانت تمر بمرحلة انتقالية نحو اقتصاد السوق، وهي الدول المدرجة في المرفق (ب) Annex B للبروتوكول، إلى جانب الاتحاد الأوروبي.
وبموجب البروتوكول، كان يتعين على الدول الأطراف تحقيق التزاماتها المتعلقة بخفض الانبعاثات من خلال التدابير والسياسات الوطنية، وفقاً للمادة الثالثة. وفي الوقت نفسه، أتاح البروتوكول استخدام ثلاث آليات مرنة قائمة على السوق، هي: تداول الانبعاثات Emissions Trading، والتنفيذ المشترك Joint Implementation، وآلية التنمية النظيفة Clean Development Mechanism – CDM، وقد سمحت هذه الآليات للدول بتحقيق جزء من أهدافها المناخية من خلال تداول وحدات خفض الانبعاثات أو الاستثمار في مشروعات تؤدي إلى خفض الانبعاثات، مما عزز الربط بين تحقيق الأهداف البيئية واستخدام الحوافز والآليات الاقتصادية.
ومن ثَمّ، أسهمت آليات بروتوكول كيوتو في وضع الأساس المؤسسي والتنظيمي لما أصبح يُعرف لاحقاً بـ«أسواق الكربون» Carbon Markets، ومهدت الطريق لتطور آليات أكثر اتساعاً لتسعير الكربون وتداول أرصدة الانبعاثات، وصولاً إلى التطورات اللاحقة في إطار المادة السادسة من اتفاق باريس.
وتُعرف أسواق الكربون بأنها: آليات اقتصادية ومالية تهدف إلى تسعير انبعاثات غازات الاحتباس الحراري وتداول وحدات أو أرصدة الكربون، بحيث يصبح خفض الانبعاثات ذا قيمة اقتصادية. وتسمح هذه الأسواق للجهات التي تخفض أو تزيل الانبعاثات من خلال مشروعات معتمدة بإصدار أرصدة كربونية يمكن بيعها للجهات التي ترغب في تعويض جزء من انبعاثاتها أو الوفاء بالتزاماتها المناخية. ويقوم المفهوم الأساسي على أن الرصيد الكربوني الواحد يُمثل عادةً طناً مترياً واحداً من مكافئ ثاني أكسيد الكربون tCO₂e الذي تم خفضه أو تجنبه أو إزالته، وفق القواعد والمنهجيات المعمول بها في السوق المعنية.
وتشمل أسواق الكربون كلاً من[2]:
– أسواق الامتثال (أسواق الكربون الإلزامية) Compliance Carbon Markets:
وتخضع أسواق الامتثال لآليات إلزامية لخفض انبعاثات الكربون على المستويات الوطنية أو الإقليمية أو الدولية، بحيث يحصل الكيان المشارك الذي يخفض انبعاثاته عن الخط الأساسي المحدد على أرصدة انبعاثات مقابل الكمية المخفضة، بالإضافة إلى حافز مالي لتنفيذ التدابير التي تخفض الانبعاثات. كما يمكن للشركات التي تعمل ضمن الخط الأساسي المحدد وتولد أرصدة بيع هذه الأرصدة إلى كيانات أخرى تتجاوز انبعاثاتها الخط الأساسي المحدد وتحتاج إلى هذه الأرصدة للامتثال للأهداف المحددة. ويفترض هذا النظام ضمنياً أنه لولا تنفيذ تدابير/أرصدة خفض الانبعاثات، لكانت الانبعاثات الناتجة عن نشاط أو مشروع ما أعلى من الخط الأساسي المحدد.
– أسواق الكربون الطوعية Voluntary Carbon Markets – VCMs:
الجانب الآخر من أسواق الكربون يتمثل في أسواق الكربون الطوعية VCMs التي نصت عليها المادة 12 من بروتوكول كيوتو، والتي أنشأت «آلية التنمية النظيفة» CDM. وفي إطار هذه المادة، تضع الفقرة 12.5 الأساس للمشاركة الطوعية للأطراف في تداول أرصدة خفض الانبعاثات، وذلك استناداً إلى مبادئ تحقيق «فوائد حقيقية وقابلة للقياس وطويلة الأجل للتخفيف من آثار تغير المناخ» ومبدأ «الإضافية» additionality، الذي يعني أن عمليات خفض الانبعاثات يجب أن تكون «إضافية» لأي خفض كان سيحدث في غياب نشاط المشروع المعتمد.
مع إمكانية مشاركة الكيانات الخاصة والعامة في الحصول على أرصدة انبعاثات معتمدة. ولذلك؛ يجب التحقق بشكل مستقل من أرصدة خفض الانبعاثات المعتمدة CERs الناتجة عن هذه الآلية، للتأكد من أن عمليات الخفض حقيقية وقابلة للقياس الكمي، ومن ثَمّ يمكن بيعها للدول أو الشركات أو الحكومات المحلية لمساعدتها على الوفاء بمستويات الانبعاثات المستهدفة[3].
وتُعدّ أسواق الكربون الطوعية VCMs إحدى آليات التمويل المناخي القائمة منذ فترة؛ إلا أنها دخلت مؤخراً وبقوة في صلب النقاشات الرامية إلى سد فجوة التمويل المناخي- أي الفارق بين التمويل المطلوب والتمويل المتاح فعلياً- ولا سيما بالنسبة للمجتمعات الأكثر عرضة للمخاطر حول العالم. ورغم أن مفهوم هذه الأسواق ليس جديداً، فقد عادت لتتصدر المشهد مؤخراً، وتحديداً في نوفمبر 2021م، حين أحرز مؤتمر الأمم المتحدة لتغير المناخ COP26 في جلاسكو تقدماً ملموساً نحو إقرار القواعد المنظمة للمادة 6 من اتفاقية باريس للمناخ لعام 2015م.
وتتيح أسواق الكربون الطوعية للشركات والأفراد المهتمين بالبيئة تعويض انبعاثاتهم بما يتجاوز المتطلبات التنظيمية. وتعمل السوق الطوعية وفق معايير تعتمد مشاريع خفض الانبعاثات، مثل «معيار الكربون المُتحقَّق منه» VCS و«المعايير الذهبية» Gold Standards. وتهدف «مبادئ الكربون الأساسية» CCPs إلى ضمان أن تُمثل أرصدة الكربون خفضاً أو إزالة حقيقية وإضافية ودائمة للانبعاثات؛ مما يساعد في منع ممارسات «الغسيل الأخضر» أو (الادعاءات البيئية المضللة) ويضمن تحقيق أسواق الكربون الطوعية لفوائد بيئية ملموسة[4].
ثانياً: مسار تطور أسواق الكربون في إفريقيا
مع تفاقم الآثار المتعددة الأوجه لتغير المناخ وتداعياته المدمرة على إفريقيا، مسجلةً أرقاماً قياسية جديدة فيما يتعلق بموجات الحر، وحالات الجفاف، والظواهر الجوية المتطرفة، وتزايد حدة هذه الآثار في المناطق الأكثر عرضة لمخاطر الطقس المتطرف، والتي تفتقر في الوقت ذاته إلى الاستعداد أو الموارد الكافية- أو تكاد تنعدم لديها- للتخفيف من آثار تغير المناخ، والتكيف معه، والتعافي من مخاطره التي تهدد اقتصاداتها، وصحة مواطنيها ورفاهيتهم، وسبل عيشهم، بل حتى أمنهم وسلامهم.
وتندرج العديد من الدول الإفريقية ضمن هذه الفئة. لقد دأبت الدول الإفريقية على مطالبة الدول الأكثر تسبباً في التلوث عالمياً بخفض انبعاثات الغازات الدفيئة وتقديم تعويضات عادلة تتيح لها الحد من مواطن ضعفها من خلال التمويل المناخي. وتشير بعض التقديرات إلى الحاجة لاستثمارات إضافية بقيمة 2.8 تريليون دولار خلال السنوات المقبلة (حتى عام 2030م) لتلبية الاحتياجات المناخية لإفريقيا[5]. ومع ذلك، ورغم تعدد صناديق التمويل المناخي والوعود المقدمة، لم يتم توفير أو الالتزام إلا بنسبة ضئيلة من هذا التمويل حتى عام 2025م.
وقد شهدت أسواق الكربون في إفريقيا، ولا سيما الأسواق الطوعية، نمواً ملحوظاً خلال السنوات الأخيرة، مدفوعةً بتزايد الاهتمام العالمي بتمويل العمل المناخي، وارتفاع الطلب على أرصدة الكربون، وسعي الدول الإفريقية إلى استغلال مواردها الطبيعية ومشروعات الطاقة النظيفة كمصدر جديد للتمويل[6].
ويمكن حصر مراحل تطور أسواق الكربون في إفريقيا في المراحل التالية:
1) مرحلة المشروعات الأولى: من مشروعات الغابات إلى المشروعات المجتمعية:
ارتبطت البدايات الأولى لأسواق الكربون في إفريقيا بالمشروعات التي استهدفت الحد من إزالة الغابات، والحفاظ على النظم البيئية، واستعادة غابات المانغروف، وتحسين سبل معيشة المجتمعات المحلية. وقد اكتسبت مشروعات الغابات أهميةً خاصة في القارة، نظراً لما تتمتع به إفريقيا من موارد طبيعية وغابية واسعة، فضلاً عن انخفاض تكاليف بعض مشروعات خفض الانبعاثات مقارنة بالأسواق المتقدمة.
ومن أبرز الأمثلة المبكرة مشروع كاسيجاو Kasigau Corridor في كينيا، الذي أصبح من المشروعات المرجعية في سوق الكربون الطوعي، حيث جمع بين حماية الغابات وتوليد أرصدة الكربون ودعم التنمية الاقتصادية للمجتمعات المحلية. كما ظهر نموذج مختلف من خلال مشروع Mikoko Pamoja في كينيا، الذي ركز على حماية واستعادة غابات المانغروف وربط الإيرادات المتأتية من أرصدة الكربون بتمويل مشروعات مجتمعية، بما يعكس إمكانية استخدام أسواق الكربون ليس فقط لخفض الانبعاثات، وإنما أيضاً لتمويل التنمية المحلية[7].
كما شهدت السنغال مشروعات واسعة النطاق لاستعادة غابات المانغروف، بما عزز حضور الكربون الأزرق Blue Carbon في السوق الإفريقية. وتكتسب هذه المشروعات أهميةً خاصة لأنها توضح منذ المرحلة المبكرة أن القيمة الاقتصادية للكربون في إفريقيا لا ترتبط فقط ببيع الرصيد الكربوني، وإنما يمكن أن تمتد إلى حماية الموارد الطبيعية، وتحسين الأمن الغذائي، ودعم دخول السكان المحليين.
وتكشف هذه المرحلة أن البعد البيئي كان نقطة الانطلاق الأساسية لأسواق الكربون الإفريقية، إلا أن بُعدها التنموي والاجتماعي بدأ يظهر تدريجياً باعتباره أحد مبررات التوسع فيها.
2) مرحلة إنشاء البنية المؤسسية: من المشروعات المنفردة إلى تنظيم التداول:
مع زيادة عدد مشروعات خفض الانبعاثات وتنامي الطلب الدولي على أرصدة الكربون، بدأت الحاجة إلى إنشاء بنية مؤسسية وسوقية تُمكّن المنتجين الأفارقة من الوصول إلى المشترين والأسواق الدولية، وتخفض تكاليف المعاملات، وتوفر قدراً أكبر من التنظيم والشفافية.
وفي هذا السياق، ظهرت مبادرات ومنصات مثل بورصة الكربون الإفريقية Africa Carbon Exchange – ACX في عام 2011م، وأسستها شركة الطاقة المتجددة الكينية «كلايمت بال» Climate Pal، وهي الأولى من نوعها في القارة، وبصفتها أول منصة لتداول أرصدة الكربون في إفريقيا، هدفت المنصة إلى تفعيل تجارة أرصدة الكربون في القارة، ودعم المشاريع الصغيرة، وتوفير مصدر تمويل لمشاريع التنمية المستدامة في المنطقة.
وقد أتاحت المنصة لحاملي أرصدة الكربون وصولاً أسهل إلى الأسواق العالمية، ولا سيما أن التجارب السابقة أظهرت أن تكاليف المعاملات لم تكن مواتية للجهات الفاعلة الإفريقية، مما شكل حافزاً إضافياً لإنشاء هذه المنصة. إلى جانب African Carbon Credit Exchange ACCE في زامبيا بدعم من الوكالة الأمريكية للتنمية الدولية USAID، انطلاقاً من قناعة بأن سكان المناطق الريفية يمكنهم الاستفادة بشكل أكبر من تمويل الكربون، وبالتالي ينبغي توعيتهم بهذا الموضوع.
وفي العقد الثاني من القرن الحادي والعشرين (2010-2019م)، سهّلت منصتا التبادل هاتان- بشكل أساسي- تسويق أرصدة التعويض offset credits المُولَّدة في إفريقيا من خلال «آلية التنمية النظيفة» CDM، ومشاريع الحد من الانبعاثات الناجمة عن إزالة الغابات وتدهورها، بما عكس انتقال الاهتمام من تنفيذ مشروعات منفردة إلى إنشاء آليات لتسويق وتداول الأرصدة الكربونية.
وفي الوقت نفسه، بدأت بعض الدول الإفريقية في إدماج الكربون بصورة تدريجية في السياسات المناخية والوطنية، سواء من خلال مشروعات آلية التنمية النظيفة CDM في إطار بروتوكول كيوتو، أو من خلال نظم التعويضات الكربونية المرتبطة بالسياسات الوطنية. ويُعدّ مشروع ترام أديس أبابا في إثيوبيا ومشروع ورزازات للطاقة الشمسية في المغرب من الأمثلة التي توضح انتقال استخدام آليات الكربون من مشروعات الغابات إلى قطاعات الطاقة والنقل والطاقة المتجددة.
كما يمثل تطور نظام ضريبة الكربون في جنوب إفريقيا مثالاً مهماً على ظهور سوق كربون مرتبطة بإطار تنظيمي وطني؛ إلا أنه ينبغي التمييز هنا بين أسواق الامتثال والأسواق الطوعية، إذ لا ينبغي اعتبار تجربة جنوب إفريقيا دليلاً مباشراً على تطور السوق الطوعية، وإنما باعتبارها جزءاً من تطور البنية التنظيمية لأسواق الكربون في القارة.
ومن ثَمّ، مثلت هذه المرحلة انتقالاً من «مشروع الكربون» إلى «سوق الكربون»، حيث أصبح وجود المنصات والمؤسسات والقواعد التنظيمية عنصراً أساسياً في تطوير النشاط.
3) مرحلة التحول إلى إستراتيجية قارية :ACMI
شهدت السنوات الأخيرة تحولاً نوعياً في التعامل الإفريقي مع أسواق الكربون؛ فلم تعد المسألة مقتصرة على مشروعات منفردة أو مبادرات وطنية، وإنما أصبحت جزءاً من رؤية قارية تسعى إلى استخدام أسواق الكربون كأداة لتمويل التنمية والعمل المناخي. وفي هذا الإطار، أُطلقت مبادرة أسواق الكربون الإفريقية Africa Carbon Markets Initiative – ACMI خلال مؤتمر الأطراف COP27 في شرم الشيخ عام 2022م، بهدف تسريع نمو أسواق الكربون في إفريقيا وتعزيز قدرة القارة على إنتاج وتسويق أرصدة ذات جودة عالية[8].
ويتمثل أحد أهم طموحات المبادرة في رفع حجم الأرصدة الإفريقية التي يتم تقاعدها إلى 300 مليون طن من مكافئ ثاني أكسيد الكربون سنوياً بحلول عام 2030م، مع السعي إلى تعبئة ما يصل إلى نحو 6 مليارات دولار سنوياً، إلى جانب دعم خلق ملايين فرص العمل[9].
وكانت دول الغرب الإفريقي من أكثر المناطق الإفريقية نشاطاً في هذا المجال، فهناك تحالف غرب إفريقيا لأسواق الكربون والتمويل المناخي الذي تم إطلاقه في عام 2017م، الذي يضم دولاً مثل غانا ونيجيريا والسنغال وكوت ديفوار وبوركينا فاسو ومالي والنيجر وموريتانيا وغيرها، بهدف تعزيز مكانة دول غرب إفريقيا في أسواق الكربون الدولية، والاستفادة من نقل التكنولوجيا، والحصول على تمويل مناخي قائم على النتائج لتنفيذ المساهمات المحددة وطنياً[10].
ولا يقتصر هذا التوجه على الأسواق الطوعية، بل يرتبط كذلك بالتطورات التي أتاحتها المادة السادسة من اتفاق باريس، ولا سيما المادة 6.2 المتعلقة بالتعاون بين الدول من خلال النتائج المخفّضة للانبعاثات، والمادة 6.4 التي تنشئ آلية ائتمانية دولية تحت إشراف الأمم المتحدة. ومن ثَمّ، أصبحت الدول الإفريقية مطالبة بتطوير أطرها المؤسسية حتى تتمكن من الاستفادة من الفرص التي توفرها الأسواق الطوعية وآليات المادة السادسة، مع تجنب مخاطر الازدواج في احتساب خفض الانبعاثات وضمان اتساق مشروعات الكربون مع المساهمات المحددة وطنياً NDCs.
وقد تعزز هذا الاتجاه على المستوى القاري مع اعتماد الاتحاد الإفريقي لخطة العمل الإفريقية بشأن أسواق الكربون Africa Action Plan on Carbon Markets – AAPCM في عام 2025م[11]. وتمثل الخطة تطوراً مهماً لأنها تهدف إلى وضع إطار إفريقي أكثر تنسيقاً للاستفادة من أسواق الكربون في الحماية البيئية، وتحفيز النمو الاقتصادي، وجذب الاستثمار، وخلق فرص العمل، وتعزيز العدالة الاجتماعية ومشاركة المجتمعات المحلية[12].
وبذلك، يمكن القول إن هذه المرحلة تمثل انتقال إفريقيا من المشاركة في أسواق الكربون إلى محاولة التأثير في قواعد هذه الأسواق وتشكيلها بما يتوافق مع مصالحها التنموية.
4) مرحلة التطورات الحديثة وحجم السوق الإفريقية:
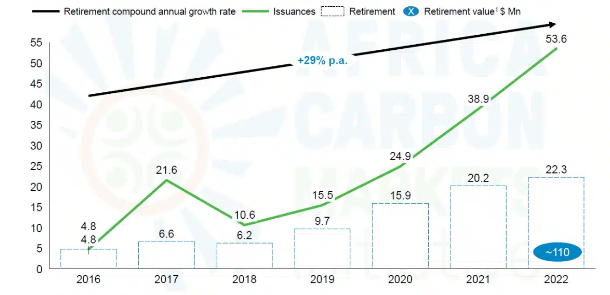
تكشف البيانات الحديثة عن استمرار نمو أسواق الكربون الإفريقية، وإن كانت القارة لا تزال بعيدة عن استغلال كامل إمكاناتها، حيث أظهر تقرير جامعة الأمم المتحدة UNU-INRA أن إفريقيا تمثل نحو 16% من السوق العالمية للكربون[13]. في الوقت الذي تشهد فيه أسواق الكربون الإفريقية نمواً مطرداً كما في الشكل رقم (1)، حيث بلغ حجم الأرصدة المُصدَّرة ما يقرب من 54 مليون طن عام 2022م بقيمة تصل إلى 3.22 مليون دولار أمريكي[14].
وبلغ حجم سوق الكربون في إفريقيا حتى منتصف عام 2026م نحو 92.18 مليار دولار أمريكي، ومن المتوقع أن تصل إلى 19.154 مليار دولار بحلول عام 2034م[15]. وتضع «مبادرة أسواق الكربون الإفريقية» هدفاً طموحاً يتمثل في توليد 300 مليون رصيد كربوني جديد سنوياً بحلول عام 2030م[16].
وتجدر الإشارة هنا إلى أن الأسواق الطوعية هي الأكثر انتشاراً في إفريقيا مقارنةً بأسواق الامتثال، نظراً لكونها تُشكل قطاعاً متميزاً ضمن مشهد أسواق الكربون، وتتسم- كما يوحي اسمها- بطابع المشاركة الطوعية. وعلى عكس أسواق الكربون الإلزامية، لا تنبع المشاركة في أسواق الكربون الطوعية من متطلبات قانونية أو تفويضات تنظيمية. وبدلاً من ذلك، تنخرط الجهات في هذه الأسواق بمحض إرادتها، مدفوعةً بعوامل متنوعة تشمل أهداف الاستدامة المؤسسية، والمسؤولية البيئية، أو الرغبة في الحد من البصمة الكربونية عبر الاستثمار في الابتكارات التكنولوجية الصديقة للبيئة، وذلك بهدف الامتثال للوائح البيئية المعمول بها أو المرتقبة في أسواق التصدير[17].
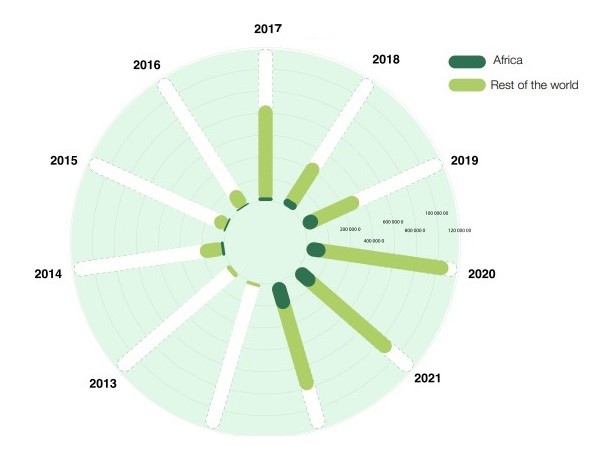
وتجدر الإشارة إلى نمو أسواق الكربون الطوعية في إفريقيا بمعدل 36% سنوياً على مدى السنوات التسع (2013-2021م)، وبحسب أحدث بيانات تقرير State of the Voluntary Carbon Market 2025، بلغت معاملات أرصدة مشروعات الكربون الطوعية في إفريقيا نحو 7.2 ملايين طن من مكافئ ثاني أكسيد الكربون خلال عام 2024م، بقيمة تقارب 54.5 مليون دولار، بمتوسط سعر بلغ 7.53 دولارات للطن[18].
موزعةً كالتالي: 50% لمشاريع أرصدة الكربون في إفريقيا، 45% لمواقد الطهي والطاقة، و5% للحراجة واستخدام الأراضي الزراعية[19]. كما استمر التركز القطاعي للسوق الإفريقية؛ فقد شكلت مشروعات الحد من إزالة الغابات ومشروعات مواقد الطهي المحسنة قرابة 90% من إمدادات أرصدة الكربون الإفريقية خلال العامين السابقين (2023-2024م) وفقاً لتقرير ACMI لعام 2024م، وهو ما يكشف من ناحية عن أهمية الغابات والطاقة المنزلية في السوق الإفريقية، لكنه يكشف من ناحيةٍ أخرى عن الحاجة إلى تنويع قاعدة المشروعات لتشمل الطاقة المتجددة، والنقل النظيف، والزراعة، والكربون الأزرق، وإدارة النفايات، وغيرها[20].
وعليه، فإن التطور الحديث لأسواق الكربون الإفريقية لا ينبغي قياسه فقط من خلال عدد الأرصدة المصدرة أو المتداولة، وإنما أيضاً من خلال قدرة الدول الإفريقية على الاحتفاظ بجزء أكبر من القيمة الاقتصادية المتولدة عبر سلسلة القيمة الكربونية، بدءاً من تطوير المشروعات والقياس والإبلاغ والتحقق MRV، مروراً بالتصديق والتسجيل والتداول، وصولاً إلى التمويل والتكنولوجيا والخدمات المرتبطة بالسوق[21].
ثالثاً: العوائد الاقتصادية والتنموية لأسواق الكربون في إفريقيا
تشهد أرصدة تعويض الكربون- التي كانت في السابق مفهوماً محدود النطاق- طلباً متزايداً في الوقت الراهن. وتشير التوقعات المستقبلية إلى أن الطلب على هذه الأرصدة سيرتفع بحلول عام 2050م ليصل إلى مستوى هائل يعادل 25 ضعف قيمته الحالية. ولا يعكس هذا النمو غير المسبوق الالتزام بتحقيق الحياد الكربوني فحسب، بل يُبرز أيضاً الفرص الاقتصادية والاجتماعية الكبيرة المرتبطة بالمبادرات المستدامة. وفي هذا السياق، تبرز إفريقيا كلاعب محوري في هذا الحراك التحولي، مستفيدةً من إمكاناتها الهائلة في مجال مشاريع تعويض الكربون[22]. ويمكن إجمال هذه العوائد الاقتصادية والتنموية فيما يلي:
1- الحد من انبعاثات الاحتباس الحراري ومواجهة التلوث البيئي:
تساهم إفريقيا بنحو 4% من إجمالي انبعاثات غازات الاحتباس الحراري العالمية، ومع ذلك فهي تتأثر بشكل غير متناسب بتبعات تغير المناخ، مثل ارتفاع منسوب مياه البحر الذي يؤدي إلى تهجير المجتمعات الساحلية، وموجات الجفاف الطويلة التي تهدد الإنتاجية الزراعية. وهذا يعني أن القارة تتمتع بمكانة فريدة في سوق الكربون، مع إمكانية توليد كميات كبيرة من أرصدة الكربون من خلال مشاريع مستدامة.
ومن خلال الأموال الناتجة عن مثل هذه المبادرات، يمكن للدول الإفريقية تعزيز نموها الاقتصادي، مع المضي قدماً نحو انتقال عادل إلى الطاقة النظيفة وتحقيق التنمية القائمة على الحياد الصفري للانبعاثات. ووفقاً لمؤسسة «إس آند بي جلوبال» S&P Global، فإن تحقيق هذا الهدف في منطقة إفريقيا جنوب الصحراء وحدها سيتطلب استثمارات تقدر بـ 1.7 تريليون دولار بحلول عام 2030م[23].
وتمثل أسواق الكربون في إفريقيا فرصة مهمة للحد من التلوث والانبعاثات من خلال توفير حوافز مالية للاستثمار في المشروعات منخفضة الكربون، ولا سيما في مجال الطهي النظيف، وحماية الغابات وإعادة التشجير، والزراعة المستدامة وإدارة النفايات.
ولا تقتصر هذه الأسواق على خفض انبعاثات غازات الاحتباس الحراري، بل يمكن أن تسهم كذلك في تحسين جودة الهواء، وحماية التنوع البيولوجي، وتعزيز القدرة على التكيف مع تغير المناخ. ومن ثَمّ، يمكن لأسواق الكربون أن تربط بين تحقيق الأهداف البيئية وتوفير فرص استثمارية وتمويلية جديدة للتنمية المستدامة في القارة الإفريقية، شريطة ضمان جودة أرصدة الكربون وشفافية آليات القياس والتحقق وتوجيه جزء عادل من العوائد إلى المجتمعات المحلية[24].
فعلى سبيل المثال، يمكن لمبادرات إعادة التحريج والتشجير في جميع أنحاء إفريقيا- مثل مشروع «الجدار الأخضر العظيم» الذي يهدف إلى استصلاح 100 مليون هكتار من الأراضي المتدهورة بحلول عام 2030م- أن تساهم في عزل كميات هائلة من ثاني أكسيد الكربون. لا يقتصر هذا الأمر على مكافحة التصحر فحسب، بل يخلق أيضاً سبل عيش مستدامة من خلال توفير فرص العمل وتعزيز الأمن الغذائي للمجتمعات المحلية.
2- تمويل مشروعات الطاقة المتجددة:
تمثل أسواق الكربون مصدراً إضافياً لتمويل مشروعات الطاقة المتجددة في إفريقيا، مثل مشروعات الطاقة الشمسية وطاقة الرياح والطاقة الكهرومائية التي تتيح توليد أرصدة كربون يمكن بيعها في الأسواق. ويسهم هذا الدخل الإضافي في تحسين الجدوى الاقتصادية للمشروعات وتقليل الفجوة التمويلية التي تواجهها الدول الإفريقية، خاصةً في ظل ارتفاع تكلفة رأس المال وصعوبة الحصول على التمويل طويل الأجل. كما يمكن إعادة استثمار عوائد بيع الأرصدة في توسيع مشروعات الطاقة النظيفة وزيادة قدرتها الإنتاجية.
وتكتسب هذه الميزة أهميةً خاصة في إفريقيا نظراً إلى الإمكانات الكبيرة التي تمتلكها القارة في مجال الطاقة الشمسية والرياح والطاقة الكهرومائية[25]، إذ يمكن للقارة الاستفادة من محطات الطاقة الشمسية ومزارع الرياح ومشاريع الطاقة الكهرومائية لتوفير الكهرباء لأكثر من 600 مليون نسمة لا يزالون يفتقرون إلى إمكانية الوصول إليها.
ومن خلال أسواق الكربون، تستطيع إفريقيا إحداث تحول جذري في وضعها الراهن، إذ يساهم ذلك في الحد من المخاطر وتحفيز التمويل لمشاريع الطاقة المتجددة التي توسع نطاق الوصول إلى طاقة نظيفة وبأسعار معقولة للمجتمعات المحرومة من هذه الخدمات.
وعلى سبيل المثال، نجح «برنامج شراء الطاقة المتجددة من منتجي الطاقة المستقلين» REIPPPP في جنوب إفريقيا في جذب استثمارات تجاوزت قيمتها 209.7 مليار راند (14.4 مليار دولار)، مما أضاف قدرة توليد تبلغ 6,422 ميجاوات من الطاقة المتجددة إلى إجمالي قدرات الطاقة في البلاد[26].
كما يساعد التوسع في الطاقة المتجددة المدعوم بتمويل الكربون على تقليل الاعتماد على الوقود الأحفوري، ولا سيما مولدات الديزل المستخدمة على نطاق واسع في بعض المناطق التي تعاني من ضعف شبكات الكهرباء.
ويؤدي استبدال هذه المصادر بمصادر الطاقة النظيفة إلى خفض انبعاثات ثاني أكسيد الكربون، إلى جانب الحد من الملوثات الهوائية المرتبطة باحتراق الوقود الأحفوري. ومن ثَمّ، يمكن لأسواق الكربون أن تربط بين خفض الانبعاثات وتحسين جودة الهواء والصحة العامة.
3- تعزيز الاستفادة من الثروة الغابية والطبيعية:
تمثل الغابات الإفريقية أحد أهم الأصول الطبيعية التي يمكن توظيفها في تطوير أسواق الكربون، حيث تضم القارة نحو سُدس الغابات المتبقية في العالم، وتمثل غابات حوض الكونغو بصفة خاصة مخزناً عالمياً مهماً للكربون، إذ تمتص غابات حوض الكونغو ما يُقدّر بنحو 1.1–1.5 مليار طن من ثاني أكسيد الكربون سنوياً، مما يجعلها من أهم مصارف الكربون الطبيعية على مستوى العالم.
وفي المقابل، تواجه هذه الغابات ضغوطاً متزايدة نتيجة إزالة الغابات وتدهور الأراضي؛ حيث فَقَدَ حوض الكونغو نحو 165 ألف كيلومتر مربع من الغابات خلال الفترة 2000-2014م[27].
وتبرز هنا فرصة مهمة أمام أسواق الكربون الإفريقية، ولا سيما من خلال مشروعات حماية الغابات وتجنب إزالة الغابات وإعادة التشجير واستعادة الأراضي المتدهورة. فالحفاظ على الغابات لا يسهم فقط في استمرار قدرتها على امتصاص الكربون، وإنما يمكن أن يوفر مصدراً للدخل من خلال إصدار أرصدة كربون عالية الجودة، مع تحقيق منافع إضافية تتمثل في حماية التنوع البيولوجي، ودعم المجتمعات المحلية، وتحسين سبل المعيشة. ولذلك؛ يمكن لأسواق الكربون أن تُحوّل جزءاً من القيمة الاقتصادية للخدمات البيئية التي تقدمها الغابات إلى مورد تمويلي للحفاظ عليها[28].
4- توفير فرص العمل وتعزيز التنمية المحلية:
تمثل أسواق الكربون الطوعية في إفريقيا فرصة مهمة لخلق فرص عمل جديدة، خاصةً مع توسع المشروعات المرتبطة بإعادة التشجير وحماية الغابات والطاقة المتجددة والزراعة المستدامة وإدارة النفايات.
وتحتاج هذه المشروعات إلى عمالة محلية في مراحل التخطيط والتنفيذ والتشغيل والصيانة، فضلاً عن الوظائف المرتبطة بقياس الانبعاثات والإبلاغ عنها والتحقق من خفضها وإصدار أرصدة الكربون. ومن ثَمّ، لا تقتصر آثار أسواق الكربون على توفير التمويل للمشروعات البيئية، وإنما تمتد إلى خلق أنشطة اقتصادية جديدة وتطوير سلاسل قيمة محلية مرتبطة بالاقتصاد الأخضر.
وتشير مبادرة أسواق الكربون الإفريقية ACMI إلى إمكانية دعم أو خلق نحو 30 مليون وظيفة بحلول عام 2030م، وأكثر من 100 مليون وظيفة بحلول 2050م، من خلال تطوير وتنفيذ واعتماد ومراقبة مشروعات الكربون[29].
ويكشف تحليل «منصة العمل المناخي لإفريقيا» CAP-A أن فرص إزالة الكربون القائمة على الطبيعة وحدها- عند تسعيرها بـ 50 دولاراً للطن- تمتلك القدرة على توليد إيرادات سنوية بقيمة 15 مليار دولار، وتوفير سبل عيش أفضل وفرص عمل جديدة لأكثر من 85 مليون إفريقي. وعلاوةً على ذلك، عند سعر 100 دولار للطن، يمكن لهذه الفرص أن تدرّ إيرادات سنوية بقيمة 57 مليار دولار، مما يدعم أكثر من 140 مليون إفريقي[30].
كما يمكن لمشروعات الكربون أن تسهم في تطوير مهارات السكان المحليين وبناء قدراتهم، إذ تتطلب سوق الكربون كوادر متخصصة في تطوير المشروعات، والقياس والإبلاغ والتحقق MRV، وإدارة المشروعات، وإصدار الأرصدة وتسويقها. ويؤكد البنك الدولي أن مشروعات تمويل الكربون في إفريقيا يمكن أن يكون لها أثر مهم على المجتمعات الفقيرة من خلال خلق الوظائف وتحسين الخدمات، بينما تؤكد ACMI أهمية تطوير قدرات المشاركين الأفارقة وتمكينهم من التعامل مع متطلبات سوق الكربون.
وتكتسب المشاركة المجتمعية وتوزيع عوائد الكربون بصورة عادلة وشفافة أهمية خاصة في تعظيم الأثر التنموي لهذه الأسواق. فالمشروعات القائمة على الغابات واستعادة الأراضي، على سبيل المثال، تعتمد بدرجة كبيرة على مشاركة المجتمعات المحلية في حماية الموارد الطبيعية وإدارتها. ولذلك تستهدف ACMI ضمان توزيع عادل وشفاف لإيرادات أرصدة الكربون، مع توجيه جزء مهم منها إلى المجتمعات المحلية. كما يؤكد البنك الدولي في أحدث مبادراته الخاصة بحوض الكونغو عام 2026م أن تطوير أسواق الكربون ينبغي أن يرتبط بخلق الوظائف وتعزيز القدرة على الصمود وتحقيق فوائد ملموسة للمجتمعات المحلية[31].
5- جذب الاستثمارات الخضراء:
يمكن أن تؤدي الإيرادات المتوقعة من بيع أرصدة الكربون إلى تحسين الجدوى الاقتصادية للمشروعات منخفضة الانبعاثات، وتشجيع المستثمرين المحليين والدوليين على تمويل مشروعات حماية الغابات، وإعادة التشجير، والطاقة المتجددة، والزراعة المستدامة وإدارة النفايات.
وتزداد أهمية هذه الفرصة في إفريقيا في ظل اتساع فجوة تمويل العمل المناخي، الأمر الذي يجعل أسواق الكربون إحدى الأدوات المبتكرة القادرة على تعبئة رأس المال الخاص وتوجيهه نحو مشروعات تحقق منافع بيئية وتنموية في الوقت نفسه.
وتؤكد التطورات الفعلية في القارة وجود اهتمام متزايد من المستثمرين بهذا السوق؛ فقد أشارت مبادرة أسواق الكربون الإفريقية ACMI إلى وجود نيات استثمارية تتجاوز مليار دولار في أرصدة الكربون الإفريقية عالية النزاهة بحلول عام 2030م، منها نحو 250 مليون دولار في صورة نيات استثمارية معلنة. كما أشار تقرير ACMI إلى أن شركات مختلفة أبدت نيات لشراء أرصدة كربون إفريقية بقيمة 650 مليون دولار بحلول عام 2030م، إلى جانب التزامات استثمارية بقيمة 250 مليون دولار في مشروعات أرصدة الكربون[32].
كما برز اهتمام دولي متزايد بالاستثمار في أسواق الكربون الإفريقية؛ فعلى سبيل المثال، أعلن مستثمرون من دولة الإمارات خلال قمة المناخ الإفريقية 2023 التزاماً بشراء أرصدة كربون من مبادرة أسواق الكربون الإفريقية بقيمة 450 مليون دولار، كما أعلنت شركةClimate Asset Management عن استثمار بقيمة 200 مليون دولار في مشروعات يُتوقع أن تنتج أرصدة كربون إفريقية. وتعكس هذه الالتزامات تحوّل أسواق الكربون من مجرد آلية بيئية إلى قناة محتملة لتعبئة رأس المال الدولي وتمويل مشروعات الاقتصاد الأخضر في القارة[33].
ومن ثَمّ، يمكن لأسواق الكربون الطوعية أن تسهم في تحسين جاذبية إفريقيا للاستثمارات الخضراء من خلال تحويل مواردها الطبيعية الهائلة وإمكاناتها في الطاقة المتجددة إلى أصول بيئية قابلة للتداول، مع توفير مصدر إضافي للإيرادات للمشروعات منخفضة الكربون. ويكتسب ذلك أهميةً خاصة بالنسبة للدول التي تعاني من محدودية التمويل العام، إذ تسمح هذه الأسواق بجذب رأس المال الخاص نحو مشروعات تجمع بين العائد الاقتصادي وتحقيق أهداف خفض الانبعاثات والتنمية المستدامة.
وقد أكد المنتدى الاقتصادي العالمي أن أدوات التمويل المناخي المبتكرة، ومنها أسواق الكربون الطوعية، يمكن أن تساعد الاقتصادات الناشئة على جذب الاستثمارات الدولية اللازمة للتحول إلى اقتصاد منخفض الكربون.
رابعاً: تحديات تطوير أسواق الكربون في إفريقيا
1- ضعف مواءمة أسواق الكربون مع الأهداف الوطنية:
من بواعث القلق الرئيسية أن المشاركة في مشاريع سوق الكربون في إفريقيا غالباً ما تفتقر إلى التكامل العميق مع «المساهمات المحددة وطنياً» NDCs للدول؛ إذ تظل العديد من المبادرات مقتصرة على مستويات عليا دون إشراك فعّال لأصحاب المصلحة الرئيسيين- مثل المسؤولين الحكوميين وخبراء البيئة وممثلي المجتمعات المحلية- المسؤولين عن تنفيذ هذه المساهمات الوطنية. ونتيجةً لذلك؛ ينصبّ التركيز بشكل مفرط على المكاسب المالية، مما يصرف الانتباه عن الهدف الأساسي المتمثل في تحقيق أهداف خفض الانبعاثات.
ويُشكّل هذا التباين خطراً كبيراً يتمثل في عرقلة الهدف الجوهري لأسواق الكربون، التي تُعدّ ركيزةً أساسية لمكافحة التغير المناخي بفعالية. وعلاوةً على ذلك، من الضروري تخصيص الإيرادات الناتجة عن أرصدة الكربون لتحسين سبل عيش المجتمعات الأكثر تضرراً من التغير المناخي بشكل مباشر، كضمان الحصول على مياه نظيفة، أو دعم مشاريع الزراعة المستدامة، أو تعزيز خدمات الرعاية الصحية.
ففي زيمبابوي، على سبيل المثال، تُخصّص المشاريع التي تدر دخلاً من خفض انبعاثات الكربون ما لا يقل عن 50% من إيراداتها للحكومة والمجتمعات المحلية، مما يتيح للحكومة الاستثمار في مشاريع تعزيز القدرة على الصمود أمام التغير المناخي، ويُمكّن المجتمعات من تنفيذ مبادرات التنمية المستدامة.
2- غياب السياسات التمكينية:
تفتقر العديد من الدول الإفريقية إلى سياسات ملائمة لدعم أسواق الكربون بفعالية، ويخلق هذا النقص في السياسات الداعمة بيئة غير مستقرة لنمو سوق الكربون.
3– ارتفاع المخاطر الناجم عن محدودية الرؤية المستقبلية:
يبدي المشترون والمستثمرون حذراً إزاء حالة عدم اليقين المحيطة باستقرار السياسات على المدى الطويل في الدول الإفريقية، مما يخلق بيئة عالية المخاطر تثبط الاستثمار والمشاركة في مشاريع الكربون.
4- غياب العمليات الموحدة لتصنيف أو تقييم فوائد أرصدة الكربون:
ثمة غياب للعمليات الموحدة لتقييم فوائد أرصدة الكربون، وهو ما يُصعّب مهمة تقييم الأثر الحقيقي لمشاريع الكربون ويقوض مصداقية السوق.
5- عدم كفاية القدرات المحلية للتحقق والمصادقة:
تواجه إفريقيا نقصاً في هيئات التحقق والمصادقة VVBs والخبرات المحلية؛ وتعني هذه الفجوة المعرفية أن العديد من المشاريع تضطر للاعتماد على هيئات دولية لإجراء عمليات المصادقة، وهي عملية قد تكون مكلفة وتستغرق وقتاً طويلاً.
6- مخاطر الاستغلال: قد تتيح أسواق الكربون للدول الغنية استغلال الموارد الطبيعية لإفريقيا دون تعويض عادل، مما يكرس الاختلالات الاقتصادية.
7- الشكوك حول الفعالية: ثمة تشكيك فيما إذا كانت عمليات تعويض الكربون تؤدي إلى خفض فعلي للانبعاثات، إذ قد تسمح للملوثين بتجنب إجراء التخفيضات الضرورية.
8- قضايا الحوكمة والشفافية:
قد يؤدي غياب أطر تنظيمية قوية إلى الفساد وسوء الإدارة، مما يحول دون وصول المنافع إلى المجتمعات المحلية. فلا تقتصر فعالية برامج تعويض الكربون على كونها جدلاً نظرياً، بل تمثل قضية عملية بالغة الأهمية. فقد تعرضت العديد من شركات تعويض الكربون لانتقادات بسبب ادعائها الحصول على أرصدة دون اتخاذ إجراءات ملموسة؛ ومثال ذلك ادعاء شركة «شل» Shell زوراً أنها محايدة كربونياً دون تبنّي أي ممارسات مستدامة.
وعلاوةً على ذلك، تدّعي بعض المشاريع أنها «تحمي غابات لم تكن في الواقع معرضة لأي خطر».
وقد كشف تقرير لصحيفة الجارديان أن أكثر من 90% من أرصدة الكربون الخاصة بالغابات المطيرة- والصادرة عن منظمة «فيرا» Verra، وهي المؤسسة الرائدة عالمياً في مجال تعويض الكربون- كانت تفتقر إلى الأدلة الداعمة، مما يجعلها عديمة القيمة فعلياً. كما سلطت وكالة «بلومبرج» الضوء على قيام شركة «جرين تريز» Green Trees بنسبة الفضل لنفسها في زراعة أشجار في ولاية ميسيسيبي كانت موجودة بالفعل.
وتُعدّ هذه الحالات أمثلة نموذجية على «الغسيل الأخضر» greenwashing، وهي ممارسة تُقدّم فيها الشركات نفسها زوراً على أنها صديقة للبيئة، بينما تساهم بأقل قدر ممكن في مكافحة التغير المناخي. ونتيجةً لذلك؛ تتباهى الشركات بشاراتها الخضراء، في حين تقوّض الجهود العالمية الرامية إلى معالجة أزمة المناخ[34].
9- تحديات تتعلق بالفساد والنزاهة:
تتمثل العقبة الرئيسية أمام تطوير هذه الأسواق في إفريقيا في غياب المصداقية والثقة فيما يتعلق بأرصدة التعويض offsets الناشئة في القارة.
وفي الواقع، تلعب سمعة الأرصدة وجودتها دوراً مهماً في أسواق الكربون الطوعية، إذ تُعدّ هذه الأنظمة عرضةً بشدة للفساد في بعض الدول الإفريقية، مثل الكونغو ونيجيريا والكاميرون، إذ يميل المشترون إلى شراء هذه الأرصدة بأقل سعر ممكن نظراً لانعدام الثقة في بيئة المشاريع. كما تعاني هذه الأسواق من نقص في التنظيم، مما يستدعي مزيداً من الرقابة فيما يتعلق بجودة الأرصدة والشفافية في تقدير الانبعاثات التي تم خفضها أو عزلها فعلياً.
خامساً: آفاق تطوير أسواق الكربون وتعظيم مكاسب إفريقيا التنموية
1- تطوير الأطر التنظيمية وتعزيز الحوكمة:
يتوقف مستقبل أسواق الكربون في إفريقيا بدرجة كبيرة على قدرة الدول على بناء أطر تنظيمية ومؤسسية واضحة ومستقرة تحدد قواعد إصدار أرصدة الكربون وتسجيلها وتداولها، وتوضح حقوق الدولة والمستثمرين والمجتمعات المحلية.
كما أن الاتهامات المتعلقة ببيع الأراضي في إفريقيا في ظل غياب الشفافية تزيد من إبراز الحاجة إلى الشفافية؛ إذ تُعتبر معايير الإفصاح المتعلقة بالمعلومات والمساءلة والدقة في عمليات التعويض والتحقق والمراقبة غير كافية، مما يتطلب تعزيز الشفافية والمساءلة وإنشاء نظم فعّالة للقياس والإبلاغ والتحقق، بما يرفع جودة الأرصدة ويحد من مخاطر الغسل الأخضر ويعزز ثقة المستثمرين والمشترين الدوليين.
ومن ثَمّ، فإن بناء سوق إفريقية تتمتع بالمصداقية يمثل شرطاً أساسياً لتحويل الإمكانات الكربونية للقارة إلى تدفقات مالية مستدامة[35].
2- تعزيز نزاهة أرصدة الكربون وجودتها:
يمثل رفع جودة أرصدة الكربون أحد أهم المتطلبات المستقبلية لنمو السوق الإفريقية، إذ ينبغي التركيز على المشروعات التي تحقق خفضاً أو إزالة حقيقية وقابلة للقياس والتحقق من الانبعاثات، مع تعزيز تطبيق معايير دولية موثوقة.
كما يتعين تطوير قواعد تضمن الإضافية، والديمومة، وعدم الازدواج في احتساب الخفض في الانبعاثات.
ويساعد ذلك على معالجة الانتقادات الموجهة إلى بعض أسواق الكربون الطوعية، وزيادة الطلب على الأرصدة الإفريقية ذات النزاهة البيئية المرتفعة.
3- توسيع قاعدة المشروعات وتنويع مصادر أرصدة الكربون:
تمتلك إفريقيا إمكانات واسعة لتوسيع إنتاج أرصدة الكربون من خلال تنويع المشروعات بدلاً من التركيز على عدد محدود من القطاعات.
وتشمل هذه المجالات حماية الغابات وإعادة التشجير، والطاقة الشمسية وطاقة الرياح، والزراعة المستدامة، وإدارة النفايات، والطهي النظيف، واستعادة الأراضي المتدهورة. ومن شأن هذا التنويع أن يزيد حجم المعروض من الأرصدة، ويقلل من مخاطر الاعتماد على قطاع واحد، كما يتيح للدول توجيه أسواق الكربون نحو القطاعات الأكثر ارتباطاً بأولوياتها التنموية.
4- جذب الاستثمارات الخضراء وتطوير أدوات التمويل:
ينبغي لإفريقيا الاستفادة من أسواق الكربون كأداة لتعبئة رأس المال الخاص، وليس باعتبارها مجرد آلية لبيع أرصدة الكربون.
ويتطلب ذلك تطوير آليات تمويل مبتكرة تجمع بين عوائد أرصدة الكربون والتمويل الأخضر والاستثمار الخاص، فضلاً عن توفير حوافز للمستثمرين في المشروعات منخفضة الانبعاثات. ويمكن أن يؤدي هذا التوجه إلى تحسين الجدوى الاقتصادية للمشروعات البيئية، وتقليل مخاطر الاستثمار، وتوجيه المزيد من رؤوس الأموال المحلية والدولية نحو القطاعات الخضراء.
5- تعزيز مشاركة المجتمعات المحلية وضمان عدالة توزيع العوائد:
يمثل إشراك المجتمعات المحلية أحد الشروط الأساسية لاستدامة مشروعات الكربون، خصوصاً تلك المرتبطة بالغابات والأراضي الزراعية والموارد الطبيعية.
ولذلك ينبغي وضع آليات واضحة وشفافة لتقاسم عوائد أرصدة الكربون، بما يضمن حصول المجتمعات التي تساهم في حماية الموارد الطبيعية أو تنفيذ مشروعات خفض الانبعاثات على نصيب عادل من المنافع.
ولا يؤدي ذلك إلى تحسين المستوى المعيشي للسكان فحسب، وإنما يعزز أيضاً القبول الاجتماعي للمشروعات ويحد من النزاعات المرتبطة باستخدام الأراضي والموارد.
6- بناء القدرات الإفريقية ونقل التكنولوجيا:
يتطلب تعظيم استفادة القارة من أسواق الكربون الاستثمار في رأس المال البشري والمؤسسي، من خلال تدريب الكوادر الإفريقية على تصميم مشروعات الكربون، وقياس الانبعاثات، وإعداد التقارير، والتحقق من الأرصدة، والتسويق والتداول.
كما يمثل نقل التكنولوجيا عنصراً مهماً، خاصةً في مجالات الطاقة المتجددة والزراعة الذكية مناخياً والمراقبة الرقمية للغابات. ويساعد امتلاك هذه القدرات على تقليل اعتماد الدول الإفريقية على الخبرات الخارجية، وزيادة القيمة المضافة التي تبقى داخل القارة.
7- تعزيز التكامل الإقليمي وبناء سوق كربون إفريقية أكثر ترابطاً:
يمكن للتعاون الإقليمي أن يؤدي دوراً مهماً في تجاوز مشكلة تجزؤ أسواق الكربون الإفريقية، من خلال تنسيق الأطر التنظيمية وتبادل الخبرات وتطوير معايير مشتركة وربط قواعد البيانات والمنصات ذات الصلة. كما يمكن للاستفادة من أطر التعاون القارية، بما فيها مبادرة أسواق الكربون الإفريقية ACMI واتفاقية باريس، أن تساعد الدول على تطوير أسواق أكثر تكاملاً وقدرة على جذب المشترين والمستثمرين الدوليين. ومن شأن هذا التكامل أن يعزز القدرة التفاوضية للدول الإفريقية ويرفع قدرتها على الحصول على قيمة أفضل لأرصدة الكربون التي تنتجها.
8- ربط أسواق الكربون بأهداف التنمية والمساهمات المحددة وطنياً:
ينبغي ألّا يُنظر إلى أسواق الكربون باعتبارها مصدراً مستقلاً للإيرادات فقط، بل كأداة يمكن دمجها ضمن إستراتيجيات التنمية منخفضة الكربون وخطط العمل المناخي الوطنية. ويتطلب ذلك توجيه المشروعات نحو القطاعات التي تتوافق مع المساهمات المحددة وطنياً NDCs وأهداف التنمية المستدامة، مع وضع آليات واضحة لتجنب الازدواج في احتساب خفض الانبعاثات. ويسمح هذا النهج بتحقيق قدر أكبر من الاتساق بين العوائد الاقتصادية لأسواق الكربون والالتزامات المناخية للدول الإفريقية[36].
9- التحول من تصدير أرصدة الكربون إلى بناء قيمة مضافة محلية:
يمثل المستقبل الأكثر استدامة لأسواق الكربون الإفريقية في قدرة الدول على الانتقال من مجرد تصدير أرصدة الكربون إلى بناء منظومة متكاملة للقيمة داخل القارة، تشمل تطوير المشروعات وعمليات القياس والتحقق والتصنيف والتداول والتمويل.
فكلما ارتفعت مشاركة المؤسسات والشركات والخبرات الإفريقية في هذه المراحل، زادت حصة القارة من القيمة الاقتصادية للسوق، وتحولت أرصدة الكربون من مجرد مورد يتم تصديره إلى أداة لدعم الاستثمار والابتكار وخلق فرص العمل والتنمية المستدامة.
وبناءً على ذلك؛ فإن تعظيم استفادة إفريقيا من أسواق الكربون يتطلب الانتقال من التعامل معها باعتبارها مصدراً إضافياً للإيرادات إلى اعتبارها جزءاً من إستراتيجية أوسع للتمويل المناخي والتحول الاقتصادي.
ويعتمد نجاح هذا المسار على تحقيق التوازن بين النزاهة البيئية، والكفاءة الاقتصادية، والعدالة الاجتماعية، والحوكمة الرشيدة، بما يضمن أن تتحول الإمكانات الكبيرة التي تمتلكها القارة من الغابات والطاقة المتجددة والأراضي الزراعية إلى استثمارات وتنمية وفرص عمل، وليس فقط إلى أرصدة كربون يتم تداولها في الأسواق الدولية.
خاتمة
تكشف الدراسة أن أسواق الكربون في إفريقيا تقف عند نقطة مفصلية بين الإمكانات الكبيرة والمكاسب المحاطة ببعض التحديات. فالقارة تمتلك أحد أكبر مخزونات الأصول الطبيعية القادرة على توليد أرصدة الكربون، سواء من الغابات والأراضي الزراعية واستعادة النظم البيئية، أو من مشروعات الطاقة المتجددة والطهي النظيف وإدارة النفايات.
وفي الوقت نفسه، تعاني إفريقيا من فجوة هائلة في التمويل المناخي، الأمر الذي يجعل تحويل هذه الأصول البيئية إلى مصدر للتمويل يبدو فرصة إستراتيجية، وليس مجرد خيار تمويلي إضافي. غير أن المشكلة الأساسية لا تكمن في قدرة إفريقيا على إنتاج أرصدة الكربون، وإنما في قدرتها على تحويل هذه الأرصدة إلى قيمة اقتصادية وتنموية تحتفظ القارة بجزء عادل منها.
ومن هذا المنظور، فإن أسواق الكربون لا ينبغي النظر إليها باعتبارها سوقاً مالية جديدة فحسب، وإنما باعتبارها آلية لإعادة توزيع قيمة اقتصادية مرتبطة بالموارد الطبيعية والمناخية.
كما توضح الدراسة أن التوسع الكمي في سوق الكربون لا يمثل هدفاً في حد ذاته. فزيادة عدد المشروعات والأرصدة قد تكون محدودة الأثر التنموي إذا لم تقترن بنزاهة بيئية ومناخية حقيقية.
ولذلك؛ فإن المعضلة المستقبلية تتمثل في تحقيق التوازن بين زيادة المعروض من الأرصدة والحفاظ على جودتها ومصداقيتها، فكلما توسعت السوق دون ضوابط كافية، زادت مخاطر الأرصدة منخفضة الجودة والغسل الأخضر والاحتساب المزدوج للانبعاثات، وهو ما قد يؤدي في النهاية إلى فقدان ثقة المشترين والمستثمرين، وانخفاض قيمة الأرصدة الإفريقية. ومن ثَمّ، فإن بناء سوق أصغر حجماً ولكن أكثر نزاهةً قد يكون أكثر فائدةً لإفريقيا من التوسع السريع في سوق كبيرة تفتقر إلى المصداقية.
وتبرز هنا أيضاً المعضلة المؤسسية؛ إذ لا يمكن تحقيق المكاسب المحتملة من أسواق الكربون في ظل أُطر قانونية ومؤسسية ضعيفة، فغياب الوضوح بشأن ملكية أرصدة الكربون، وحقوق استخدام الأراضي، وتوزيع العوائد، والمسؤولية عن خفض الانبعاثات، يمكن أن يحوّل الأصول البيئية إلى مصدر جديد للنزاعات بدلاً من أن تكون أداةً للتنمية. ولذلك؛ فإن بناء مؤسسات وطنية قوية، ونظم فعّالة للقياس والإبلاغ والتحقق، وقواعد واضحة لتقاسم المنافع، يمثل في الواقع استثماراً في البنية التحتية للسوق وليس مجرد متطلب إداري.
ومن ناحيةٍ أخرى؛ فإن البعد الاجتماعي يمثل اختباراً حقيقياً لمدى استدامة هذه الأسواق. فالكثير من مشروعات الكربون الإفريقية ترتبط بالغابات والأراضي والمجتمعات الريفية التي تعتمد على هذه الموارد في معيشتها. وإذا لم تحصل هذه المجتمعات على نصيب عادل وشفاف من العوائد، فقد تفقد مشروعات الكربون شرعيتها الاجتماعية حتى إن كانت تحقق خفضاً حقيقياً للانبعاثات. ومن ثَمّ، فإن العدالة في تقاسم المنافع ليست عنصراً أخلاقياً فقط، وإنما شرط اقتصادي لاستدامة السوق؛ لأن نجاح مشروعات الكربون على المدى الطويل يتطلب قبول المجتمعات التي تحمي الموارد وتتحمل جزءاً من تكاليف التحول المناخي.
وتشير الدراسة كذلك إلى أن مستقبل أسواق الكربون الإفريقية يرتبط بقدرة القارة على الانتقال من التجزؤ الوطني إلى التعاون والتكامل الإقليمي. فوجود عشرات الأسواق والأطر الوطنية المختلفة قد يحد من حجم السوق ويزيد تكاليف المعاملات ويُضعف القوة التفاوضية للدول الإفريقية أمام المشترين العالميين.
أما تنسيق السياسات والمعايير، وتبادل البيانات والخبرات، وتطوير منصات إقليمية، وتعزيز التعاون في إطار مبادرات مثل مبادرة أسواق الكربون الإفريقية، فيمكن أن يرفع القدرة التفاوضية للقارة ويحد من اعتمادها على الوسطاء الخارجيين.
وعليه، فإن القضية الأساسية أمام إفريقيا ليست ما إذا كانت ستشارك في أسواق الكربون، وإنما كيف ستشارك، ولصالح من، وتحت أي قواعد.
فإذا دخلت القارة هذه الأسواق باعتبارها مجرد مصدر منخفض التكلفة لأرصدة الكربون، فقد تُحقق عوائد مالية محدودة مع استمرار تسرب جزء كبير من القيمة الاقتصادية إلى الخارج. أما إذا تعاملت معها باعتبارها جزءاً من إستراتيجية للتحول الاقتصادي، فإنها تستطيع استخدامها لتعبئة رأس المال الخاص، وتمويل الطاقة النظيفة، واستعادة الأراضي والغابات، وخلق الوظائف، ونقل التكنولوجيا، وتعزيز القدرات المحلية.
ومن هذا المنطلق، تقترح الدراسة أن يكون الهدف الإستراتيجي لإفريقيا هو الانتقال من «تصدير الكربون» إلى «توطين قيمة الكربون». ويعني ذلك ألّا تقتصر المشاركة الإفريقية على إنتاج الأرصدة، بل تمتد إلى امتلاك وتطوير المشروعات، وإجراء عمليات القياس والتحقق، وتوفير الخدمات الفنية والمالية، وإدارة منصات التداول، وتسويق الأرصدة، وتطوير صناعات وتقنيات منخفضة الكربون مرتبطة بها.
فكلما زادت مشاركة الاقتصادات الإفريقية في سلسلة القيمة الكاملة لسوق الكربون، زادت قدرتها على تحويل التمويل المناخي إلى قيمة مضافة محلية.
وبذلك، تخلص الدراسة إلى أن أسواق الكربون في إفريقيا ليست فرصةً تنموية تلقائية ولا تهديداً حتمياً، وإنما أداة تتحدد نتائجها وفقاً لجودة المؤسسات والقواعد التي تحكمها.
ويمكن أن تصبح هذه الأسواق قناة مهمة لتعبئة التمويل المناخي وتحقيق التحول الأخضر، بشرط ألّا يكون معيار النجاح هو حجم الأموال أو عدد أرصدة الكربون المتداولة فقط، وإنما مدى مساهمتها في خفض الانبعاثات فعلياً، وحماية رأس المال الطبيعي، وخلق فرص العمل، وتحسين دخول المجتمعات المحلية، وتعزيز القيمة المضافة داخل القارة.
وفي النهاية، فإن التحدي الحقيقي أمام إفريقيا هو تحويل ميزتها البيئية إلى ميزة اقتصادية دون تحويل مواردها الطبيعية إلى سلعة تُستنزف لصالح الآخرين. ومن هنا، فإن مستقبل أسواق الكربون الإفريقية سيتحدد بقدرة دول القارة على بناء سوق تتمتع بالنزاهة والشفافية، وتحقيق توازن بين مصالح المستثمرين والمجتمعات والدول، والانتقال من موقع «مورد أرصدة الكربون» إلى موقع الشريك في صناعة سوق الكربون العالمية وتحديد قواعدها والاستفادة العادلة من عوائدها.
يتناول الفيديو التالي التناقض بين الموارد الطبيعية الوفيرة في إفريقيا وواقعها، مشيرًا إلى أنها قد تكون مصدرًا للثروة أو النزاع:
قائمة المراجع
[1] UNFCCC, “Kyoto Protocol to the United Nations Framework Convention on Climate Change”, United Nations Framework Convention on Climate Change (UNFCCC), Kyoto, Japan, 11 December 1997. Available at:
[2] United Nations Development Programme (UNDP). “What are carbon markets and how do they work? UNDP Climate Promise”, 2025, August 29, available at:
[3] United Nations Office of the Special Adviser on Africa (UN OSAA)., “The promise of African voluntary carbon markets”, February 10, 2026, available at:
[4] Fahd B Isa, “Africa’s carbon credit journey: navigating opportunities for advocacy and legal tools”, 2025, available at:
[5] African Development Bank (AfDB)., “Climate Finance Matters: Climate-related Funds and Initiatives at the African Development Bank., (Abidjan: African Development Bank, 2026), p.1.
[6] Denton, F., Arko, T., Moyo, Q., Bombande, M.-A., Tekie, B., & Tornyie, F., “Carbon market economies: Crafting a new narrative of opportunity and sustainable growth for climate action in Africa”, United Nations University Institute for Natural Resources in Africa (UNU-INRA)., available at:
[7] Sabrina Camélia Pagop & Luc Savard, Voluntary carbon markets in Africa: A deep dive into opportunities and challenges, (Policy Paper No. 05/24)., (Morocco: Policy Center for the New South, 2024), pp.3-4.
[8] Africa Carbon Markets Initiative (ACMI), available at:
[9] Africa Carbon Markets Initiative., “Africa Carbon Markets Initiative builds on momentum from COP27, announces 13 action programmes“, 16 APRIL 2024, available at:
[10] West African Alliance on Carbon Markets and Climate Finance (WAA). (n.d.)., “West African Alliance on Carbon Markets and Climate Finance”, available at:
[11] African Union, “Africa Action Plan on Carbon Markets (AAPCM)”, Sep 8, 2025
[12] African Union, “Africa Action Plan on Carbon Markets (AAPCM): Common Perspectives, Approaches and Recommended Actions Towards Effective Participation of Africa in the Carbon Market”, (Addis Ababa: African Union Commission., 2025), pp.10-13.
[13] Denton, F., Arko, T., Moyo, Q., Bombande, M.-A., Tekie, B., & Tornyie, F., “Carbon market economies: Crafting a new narrative of opportunity and sustainable growth for climate action in Africa”, United Nations University Institute for Natural Resources in Africa (UNU-INRA). 2024, available at:
[14] CarbonCredits.com, “Unleashing Africa’s Climate Finance with Billions of Carbon Credit Potential”, (2024, January 24)., available at:
[15] Market Data Forecast, “Africa Carbon Market Report”, july.2026, available at
[16] CarbonCredits.com, “Unleashing Africa’s Climate Finance with Billions of Carbon Credit Potential”, (2024, January 24)., available at:
[17] Sabrina Camélia Pagop & Luc Savard, Op.cit, pp.1-4.
[18] Ecosystem Marketplace., “State of the Voluntary Carbon Market 2025”, Forest Trends Association, 2025, available at:
[19] Denton, F., Arko, T., Moyo, Q., Bombande, M.-A., Tekie, B., & Tornyie, F., Op.cit, p.8.
[20] Africa Carbon Markets Initiative (ACMI), Africa carbon markets: Status and outlook report 2024. Available at:
[21] Denton, F., Arko, T., Moyo, Q., Bombande, M.-A., Tekie, B., & Tornyie, F., Op.cit., p.13.
[22] Carbon Streaming Corporation, Annual information form for the six-month period ended December 31, 2022., pp.6-7. Available at:
[23] OECD, “Scaling up the mobilisation of private finance for climate action in developing countries: Challenges and opportunities for international providers”. 2023, available at:
[24] United Nations Economic Commission for Africa (UNECA), “Policy brief for African decision-makers: an overview of carbon markets as an effective policy tool for mitigating climate change”, 12 NOVEMBER, 2024, available at:
[25] United Nations Economic Commission for Africa (ECA), “Through its renewable energy and resources Africa can export high-quality carbon credits to generate new revenue streams”, 2024, May 9, at:
[26] Fahd B Isa, Op.cit.
[27] Mo Ibrahim Foundation, “Africa holds ecological and mineral assets that are key for the world”, 2025, available at:
[28] Sabrina Camélia Pagop & Luc Savard, Op.cit, pp.13-14.
[29] Africa Carbon Markets Initiative (ACMI)., “Africa Carbon Markets Initiative (ACMI): Roadmap Report – Harnessing Carbon Markets for Africa”. November 2022, pp.8-9, available at:
[30] Denton, F., Arko, T., Moyo, Q., Bombande, M.-A., Tekie, B., & Tornyie, F., Op.cit., p.14.
[31] World Bank Group, “Congo Basin Countries Forge Strategic Path to Carbon Markets with Roadmaps to Monetize Forest Wealth”, February 23, 2026, available at:
[32] Africa Carbon Markets Initiative (ACMI), Africa carbon markets: Status and outlook report 2024, Op.cit., p.10.
[33] World Economic Forum, Africa aims to boost carbon credit production 19-fold by 2030, September 12, 2023, available at:
[34] Fahd B Isa, Op.cit.
[35] United Nations Economic Commission for Africa (UNECA), “Policy brief for African decision-makers: an overview of carbon markets as an effective policy tool for mitigating climate change”, Op.cit.
[36] United Nations Economic Commission for Africa (UNECA)., Policy Brief on Article 6 of the Paris Agreement for Government Institutions in Africa. November 2024. Available at: