








آية محسب عبد الحميد مصطفى
باحثة دكتوراه/ معهد البحوث والدراسات الإفريقية ودول حوض النيل- جامعة أسوان
مقدمة:
تواجه الاقتصادات الإفريقية تحدياً متواصلاً في تعبئة الموارد اللازمة لتمويل التنمية، في ظل تقلب تدفقات التمويل الدولي وتزايد التجزؤ الاقتصادي العالمي. وفي هذا السياق، خصص بنك التنمية الإفريقي تقرير الآفاق الاقتصادية الإفريقية لعام 2026م لمناقشة تعبئة تمويل التنمية على نطاق واسع في عالم يتسم بالتجزؤ، مؤكداً أهمية الانتقال من الاستجابات المتفرقة إلى إستراتيجيات أكثر تنسيقاً لحشد الموارد. وتبرز ضمن هذه الجهود أدوات التمويل التي تستخدمها المؤسسات متعددة الأطراف للوصول إلى أسواق رأس المال الدولية.
وتقدم السندات الاجتماعية التي يصدرها بنك التنمية الإفريقي نموذجاً لاستخدام أسواق الدين الدولية في تعبئة موارد موجهة لأغراض تنموية. فقد بدأ البنك إصدار هذه السندات عام 2017م، قبل أن يعتمد في سبتمبر 2023م إطاراً موحداً للسندات المستدامة يجمع السندات الخضراء والاجتماعية وسندات الاستدامة. واكتسب هذا المسار أهمية متجددة في 14 أكتوبر 2026م، عندما سعر البنك إصداراً اجتماعياً جديداً بقيمة مليار يورو وأجل خمس سنوات، بما يتيح دراسة العلاقة بين تعبئة الموارد من المستثمرين الدوليين وتمويل العمليات التنموية المؤهلة.
ولا تقتصر أهمية هذه التجربة على حجم الموارد التي يستطيع البنك تعبئتها، وإنما تمتد إلى آليات تخصيص مبلغ يعادل صافي حصيلة الإصدارات لتمويل أو إعادة تمويل مشروعات اجتماعية مؤهلة، ومتطلبات الإفصاح عن استخدام الموارد وقياس نتائجها. كما تقتضي دراسة هذا النموذج التمييز بين اقتراض البنك من الأسواق الدولية والتمويل الذي يقدمه لاحقاً للدول والمشروعات الإفريقية؛ إذ لا يعني نجاح إصدار السندات بالضرورة تحقق نتائج اجتماعية فعلية أو انخفاض الالتزامات السيادية على الدول المستفيدة.
وعليه، يطرح المقال سؤالاً رئيساً مفاده: إلى أي مدى تسهم السندات الاجتماعية لبنك التنمية الإفريقي في ربط أسواق رأس المال الدولية باحتياجات التنمية الإفريقية، وما القيمة التمويلية التي تضيفها هذه الآلية، وما حدودها مقارنةً بالاقتراض السيادي المباشر؟ ولا يستهدف المقال الحكم المسبق على نجاح النموذج أو افتراض تحقق نتائج تنموية لم تتوافر بياناتها بعد، وإنما يستهدف تحليل العلاقة بين تعبئة الموارد وتخصيصها وقياس آثارها، مع تحديد الفرص والقيود المرتبطة باستخدام هذه الأداة.
وانطلاقاً من ذلك، ينقسم المقال إلى ثلاثة محاور رئيسية:
– المحور الأول: يتناول تطور السندات الاجتماعية لدى بنك التنمية الإفريقي، وتحليل إصدار أكتوبر 2026م، ودور الجدارة الائتمانية في وصول البنك إلى الأسواق الدولية.
– المحور الثاني: يناقش آليات تعبئة الموارد وتخصيصها للمشروعات المؤهلة ومتطلبات قياس أثرها التنموي.
– أما المحور الثالث: فيتناول الفرص والحدود المرتبطة بتوسيع هذا النموذج، مع التركيز على الاختلاف بين التمويل متعدد الأطراف والاقتراض السيادي، والقيود التي تواجه انتقال التمويل المعبأ إلى نتائج تنموية فعلية.
المحور الأول: من أسواق الدين الدولية إلى التمويل الاجتماعي: كيف يعمل نموذج بنك التنمية الإفريقي؟
أولاً: تطور السندات الاجتماعية كأداة لتمويل التنمية الإفريقية:
تُعدّ السندات الاجتماعية إحدى أدوات الدين التي ترتبط بتوجيه الموارد نحو أغراض اجتماعية محددة. ووفقاً لمبادئ السندات الاجتماعية الصادرة عن الرابطة الدولية لأسواق رأس المال ICMA في يونيو 2025م، فإنها تمثل أدوات مالية تخصص حصيلتها، أو مبلغاً معادلاً لها، لتمويل أو إعادة تمويل مشروعات اجتماعية مؤهلة، سواء كانت جديدة أو قائمة. وتشمل المجالات المؤهلة البنية الأساسية ميسورة التكلفة، والخدمات الأساسية، والإسكان ميسور التكلفة، وتوليد فرص العمل، والأمن الغذائي والنظم الغذائية المستدامة، والتمكين الاقتصادي والاجتماعي. وبذلك تحتفظ هذه السندات بطبيعتها باعتبارها أدوات دين، مع ارتباط حصيلتها بأغراض اجتماعية محددة[1].
ولا يقتصر اختلاف السندات الاجتماعية عن السندات التقليدية على الأغراض التي تُخصص لها الحصيلة، بل يمتد إلى متطلبات الإفصاح وإدارة الموارد. فقد حددت مبادئ ICMA أربعة مكونات أساسية، هي استخدام الحصيلة، وتقييم المشروعات واختيارها، وإدارة الحصيلة، والإبلاغ عن استخدامها. وتوصي المبادئ بإتاحة معلومات تُحدّث سنوياً عن المشروعات المستفيدة والمبالغ المخصصة لها، إلى جانب آثارها المتوقعة، حتى اكتمال تخصيص الموارد. ومن ثَمّ، يرتبط إصدار السند الاجتماعي بإطار للإفصاح والمتابعة، وليس بمجرد تسمية مالية مرتبطة بالأغراض التنموية[2].
وفي حالة بنك التنمية الإفريقي، يعود استخدام السندات الاجتماعية إلى عام 2017م، بعد دخوله سوق السندات الخضراء عام 2013م. وفي سبتمبر 2023م، اعتمد البنك إطاراً موحداً للسندات المستدامة جمع وحدّث إطارَي السندات الخضراء والاجتماعية، وأتاح إصدار سندات خضراء واجتماعية وسندات استدامة ضمن برنامج واحد. ويحدد هذا الإطار فئات المشروعات المؤهلة وإجراءات اختيارها وإدارة الموارد المخصصة لها، بما يوفر أساساً مؤسسياً لربط إصدارات البنك بأغراض تمويلية واجتماعية محددة [3].
ثانياً: إصدار أكتوبر 2026م ودلالات الطلب الاستثماري:
شهد عام 2026م إصدارين للسندات الاجتماعية المقومة باليورو من جانب بنك التنمية الإفريقي. ففي 3 يونيو، سعّر البنك إصداراً بقيمة 1.25 مليار يورو، بأجل سبع سنوات وكوبون سنوي قدره 3%، وتاريخ استحقاق 10 يونيو 2033م. ثم عاد في 14 أكتوبر لتسعير إصدار جديد بقيمة مليار يورو، بأجل خمس سنوات وكوبون سنوي قدره 3.5%، يستحق في 21 أكتوبر 2031م. وبلغ العائد عند إصدار سند أكتوبر 3.562%، بفارق 31.1 نقطة أساس فوق عائد السند الحكومي الألماني المرجعي المحدد في شروط الإصدار. وتوضح العمليتان استمرار استخدام البنك لسوق اليورو في تعبئة التمويل الاجتماعي خلال العام، مع اختلاف آجال الإصدارين وشروط تسعيرهما[4].
وسجّل إصدار أكتوبر دفتر طلبات تجاوزت قيمته 1.75 مليار يورو، متضمناً 200 مليون يورو من اهتمام مديري الإصدار المشتركين، مقابل حجم إصدار بلغ مليار يورو. ومن حيث التوزيع الجغرافي للتخصيصات، استحوذ المستثمرون في أوروبا باستثناء المملكة المتحدة على 44%، والمملكة المتحدة على 31%، وآسيا على 15%، والشرق الأوسط وإفريقيا على 10%. أما من حيث نوع المستثمر، فقد حصلت البنوك على 40% من التخصيصات، تلتها البنوك المركزية والمؤسسات الرسمية بنسبة 38%، ثم مديرو الأصول بنسبة 22%. وتشير هذه البيانات إلى تنوع قاعدة المستثمرين المشاركين في الإصدار، مع ضرورة التمييز بين إجمالي دفتر الطلبات والطلبات المقدمة من المستثمرين خارج مجموعة مديري الإصدار[5].
ويندرج إصدار أكتوبر ضمن برنامج الاقتراض السنوي لبنك التنمية الإفريقي؛ إذ أفاد البيان الرسمي بأن التمويل الذي عبأه البنك منذ بداية عام 2026م بلغ 11.5 مليار دولار بعد الإصدار، بما يمثل 96% من البرنامج السنوي. وكان مجلس المديرين قد أجاز برنامج اقتراض بحد أقصى يعادل نحو 12.1 مليار دولار، باستثناء إصدارات رأس المال الهجين. وتوضح هذه البيانات موقع السندات الاجتماعية ضمن نشاط البنك في الأسواق الدولية، دون أن تمثل قيمتها تمويلاً صِرفاً بالكامل للمشروعات المستفيدة[6].
ثالثاً: الجدارة الائتمانية والاختلاف بين اقتراض البنك والاقتراض السيادي الإفريقي:
ترتبط قدرة بنك التنمية الإفريقي على الوصول إلى أسواق رأس المال الدولية بمركزه الائتماني وخصائصه المؤسسية بوصفه مؤسسة تمويل تنموي متعددة الأطراف. ووفقاً لبيانات إصدار أكتوبر 2026م، تمتع البنك بتصنيفات ائتمانية بلغت Aaa من موديز، وAAA من ستاندرد آند بورز وفيتش والوكالة اليابانية للتصنيف الائتماني، مع نظرة مستقبلية مستقرة. وقد أوضح تقرير ستاندرد آند بورز الصادر في 6 مارس 2026م أن تقييم البنك يستند إلى قوة مركزه الرأسمالي واحتياطيات السيولة، وتنوع مصادر التمويل، ودعم المساهمين، إلى جانب دوره المؤسسي في تمويل التنمية الإفريقية. وتساعد هذه الخصائص على تفسير قوة المركز الائتماني للبنك، دون أن تعني انتفاء المخاطر المرتبطة بعملياته التمويلية[7].
وفيما يتعلق بكفاية رأس المال، أوضح تقرير ستاندرد آند بورز الصادر في مارس 2026م أن نسبة رأس المال المعدل بالمخاطر لدى البنك ارتفعت من 32.8% في ديسمبر 2024م إلى 46.5% وفق بيانات يونيو 2025م. وعزا التقرير الجزء الرئيسي من هذا الارتفاع إلى تحديث معايير التصنيف الائتماني، بما شمل تخفيض أوزان المخاطر وزيادة الاعتراف بأثر معاملة الدائن المفضل في التعرضات السيادية. كما أشار إلى مساهمة مدفوعات زيادة رأس المال وإجراءات تحسين استخدام الميزانية العمومية في تعزيز المركز الرأسمالي للبنك. ومع ذلك، سجل التقرير استمرار تحديات جودة الأصول في محفظة التمويل غير السيادي، مقابل أداء أقوى للأصول السيادية [8].
ويختلف الاقتراض الذي ينفذه بنك التنمية الإفريقي عن الاقتراض السيادي المباشر من حيث الجهة المسؤولة عن الالتزام المالي تجاه المستثمرين. فالسند الصادر عن البنك يمثل التزاماً على المؤسسة المصدرة وفق شروط الإصدار، بينما يمثل السند السيادي التزاماً على الحكومة المصدرة. وفي المقابل، يتعلق وصف السند باعتباره اجتماعياً بتخصيص حصيلته، أو مبلغ معادل لها، لتمويل مشروعات اجتماعية مؤهلة وفق المبادئ المعتمدة. وبناءً على هذا التمييز، لا يعني إصدار البنك سندات اجتماعية انتقال الالتزامات السيادية للدول المستفيدة إلى المستثمرين في تلك السندات؛ وإنما تتحدد طبيعة الالتزامات على كل طرف وفق علاقته التعاقدية وأداة التمويل المستخدمة[9].
المحور الثاني: من تعبئة رأس المال إلى تخصيص الموارد: أين تكمن القيمة التنموية للسندات الاجتماعية؟
أولاً: توسيع مصادر التمويل وتنويع قاعدة المستثمرين:
تندرج السندات الاجتماعية ضمن برنامج أوسع يستخدمه بنك التنمية الإفريقي لتعبئة الموارد من أسواق رأس المال الدولية. ووفقاً لنشرة السندات المستدامة الصادرة في أبريل 2026م، أصدر البنك خلال عام 2025م سندَين اجتماعيَّين مقومَين باليورو والدولار الأسترالي، بما يعادل 1.6 مليار دولار. كما شهد العام نفسه إضافة 35 مشروعاً اجتماعياً وأربعة مشروعات خضراء إلى المحفظة المستدامة، مع تسجيل التزامات تمويلية بقيمة 3.6 مليارات دولار لمشروعات مستدامة شملت 15 دولة. وتوضح هذه البيانات نشاط البرنامج خلال العام، مع ضرورة التمييز بين قيمة السندات المصدرة وحجم الالتزامات التمويلية للمشروعات المؤهلة[10].
وتتضح أهمية التمييز بين تعبئة الموارد وتخصيصها عند النظر إلى بيانات المحفظة الاجتماعية للبنك بنهاية ديسمبر 2025م؛ إذ بلغت قيمة الالتزامات التمويلية للمشروعات الاجتماعية نحو 17.7 مليار دولار، في حين بلغ الرصيد القائم للمشروعات المؤهلة ضمن محفظة تخصيص السندات الاجتماعية 11.385 مليار دولار، مقابل نحو 10.061 مليارات دولار من السندات الاجتماعية القائمة، بحسب جدول البنك. ولا تمثل هذه القيم مقياساً واحداً؛ فالأولى تُعبّر عن الالتزامات التمويلية للمشروعات، والثانية عن الرصيد القائم لمحفظة المشروعات المؤهلة، والثالثة عن قيمة السندات المدرجة في جدول التخصيص. ومن ثَمّ، لا يجوز التعامل مع حجم السندات القائمة باعتباره مساوياً تلقائياً للتمويل المصروف للمشروعات[11].
وفيما يتعلق بإدارة حصيلة الإصدارات، أوضحت مراجعة ISS-Corporate الصادرة في أبريل 2026م أن البنك خصص نحو 98% من حصيلة السندات القائمة التي شملتها المراجعة للمشروعات المؤهلة، مقابل 2% لم تكن قد خُصّصت بعد. كما أشارت إلى الاحتفاظ بالمبالغ غير المخصصة مؤقتاً ضمن محفظة سيولة الخزانة، وفق الإرشادات الاستثمارية المعتمدة لدى البنك، مع استهداف استكمال تخصيصها خلال فترة تصل إلى ثلاث سنوات. وتعكس هذه البيانات مستوى تخصيص الحصيلة وقت المراجعة، ولا تمثل قياساً لنسب إنجاز المشروعات أو آثارها التنموية الفعلية[12].
ثانياً: الوساطة المالية التنموية بين الأسواق الدولية والاقتصادات الإفريقية:
تقوم آلية التمويل الاجتماعي لدى بنك التنمية الإفريقي على التمييز بين تعبئة الموارد من أسواق رأس المال الدولية وتخصيصها للعمليات التنموية المؤهلة. فوفقاً لإطار السندات المستدامة المعتمد في سبتمبر 2023م، يُعدّ البنك الجهة المصدرة للسندات والمسؤولة عن الالتزامات المرتبطة بها، بينما يُخصّص مبلغ يعادل صافي حصيلة الإصدارات لتمويل أو إعادة تمويل مشروعات تستوفي معايير الأهلية المحددة في الإطار. ولا يعني ذلك انتقال حصيلة كل إصدار مباشرة من المستثمرين إلى مشروع بعينه، إذ يعتمد البنك نهج المحفظة في إدارة الموارد وتخصيصها[13]. ويوضح الشكل رقم (1) المراحل الأساسية لتعبئة التمويل الاجتماعي عبر بنك التنمية الإفريقي، وآلية تخصيص مبلغ يعادل صافي حصيلة الإصدارات لتمويل المشروعات الاجتماعية المؤهلة ضمن محفظته.
الشكل رقم (1): مسار تعبئة التمويل الاجتماعي وتخصيصه:

ملاحظة: يعتمد البنك نهج المحفظة في تخصيص مبلغ يعادل صافي الحصيلة؛ ولا تعني الأسهم التوضيحية انتقال حصيلة إصدار معين مباشرةً إلى مشروع منفرد، أو تحقق النتائج الاجتماعية المتوقعة تلقائياً.
المصدر: إعداد الباحثة اعتماداً على:
African Development Bank, Sustainable Bond Framework, September 2023, pp.8, 14-15.
ويُبرز الشكل رقم (1) دور بنك التنمية الإفريقي بوصفه حلقة الوصل المؤسسية بين المستثمرين الدوليين ومحفظة المشروعات الاجتماعية المؤهلة. غير أن تخصيص الموارد ضمن المحفظة يختلف عن قياس النتائج التنموية؛ إذ تتطلب المرحلة الأخيرة متابعة تنفيذ المشروعات والإفصاح عن مؤشرات أدائها.
وتخضع عملية تخصيص الموارد لإجراءات مؤسسية محددة؛ إذ ينص إطار البنك على قيام الإدارات التشغيلية بتحديد المشروعات وفحص آثارها البيئية والاجتماعية المتوقعة، بالتنسيق مع إدارة الخزانة بشأن الاختيار النهائي للمشروعات المؤهلة. كما يعتمد البنك نهج المحفظة، ويستهدف تخصيص مبلغ يعادل صافي حصيلة السندات خلال 36 شهراً من الإصدار، مع تتبع المخصصات من خلال إجراءات داخلية موثقة. وتوفر هذه الترتيبات إطاراً لتحديد المشروعات المستفيدة ومتابعة تخصيص الموارد وفق معايير الأهلية المعتمدة[14].
ويُقدّم برنامج دعم تنافسية المؤسسات وتمكين السكان من خلال خلق فرص العمل في تونس مثالاً تطبيقياً للمشروعات المدرجة في المحفظة الاجتماعية للبنك. فقد صنفت نشرة السندات المستدامة الصادرة في أبريل 2026م البرنامج ضمن فئة توليد فرص العمل، بعد الموافقة عليه عام 2024م وتسجيل صرف تمويلي له خلال عام 2025م. وتبلغ التكلفة الإجمالية للبرنامج نحو 521.6 مليون يورو، منها 90 مليون يورو تمويلاً من البنك. ويستهدف البرنامج خلق 76.6 ألف فرصة عمل مباشرة، إضافةً إلى 42.3 ألف فرصة غير مباشرة، ودعم وصول 21,550 مؤسسة متناهية الصغر وصغيرة ومتوسطة أو تعاونية إلى التمويل. وتمثل هذه الأرقام نتائج مستهدفة أوردتها النشرة، ولا يجوز التعامل معها باعتبارها نتائج فعلية تحققت خلال عام 2025م[15].
ويؤكد إدراج البرنامج التونسي ضمن بيانات المحفظة حتى ديسمبر 2025م ضرورة التمييز بين المشروعات المؤهلة القائمة والإصدارات الجديدة؛ إذ لا يمكن نسبة تمويل هذا البرنامج أو نتائجه المتوقعة إلى إصدار أكتوبر 2026م على أساس هذه البيانات وحدها.
ثالثاً: من تخصيص الحصيلة إلى قياس الأثر: ماذا تضيف السمة الاجتماعية للسندات؟
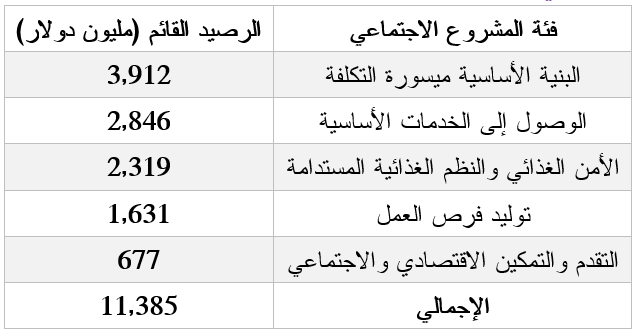
يتضمن إطار السندات المستدامة لبنك التنمية الإفريقي خمس فئات رئيسية للمشروعات الاجتماعية المؤهلة، تشمل البنية الأساسية ميسورة التكلفة، والوصول إلى الخدمات الأساسية، والأمن الغذائي والنظم الغذائية المستدامة، وتوليد فرص العمل، والتقدم والتمكين الاقتصادي والاجتماعي. ويُظهر توزيع الرصيد القائم للمشروعات المؤهلة بنهاية ديسمبر 2025م تفاوتاً بين هذه الفئات، كما يوضح الجدول رقم (1).
جدول رقم (1): توزيع الرصيد القائم للمشروعات الاجتماعية المؤهلة لدى بنك التنمية الإفريقي حسب الفئة، بنهاية ديسمبر 2025م (مليون دولار):
المصدر:
African Development Bank, Sustainable Bond Newsletter, Issue No. 11, April 2026, p.11.
يُظهر الجدول رقم (1) تصدُّر مشروعات البنية الأساسية ميسورة التكلفة من حيث الرصيد القائم، تليها الخدمات الأساسية، ثم الأمن الغذائي والنظم الغذائية المستدامة. غير أن توزيع الموارد بين هذه الفئات لا يكفي وحده للحكم على فاعلية المشروعات أو نتائجها الاجتماعية. فقد عرضت نشرة البنك، في بيانات محفظته حتى ديسمبر 2025م، تقديرات إجمالية تشمل نحو 215 مليون مستفيد ومليوني فرصة عمل، مع توضيح أن حساب هذه المؤشرات يستند إلى تقديرات سابقة للتنفيذ، وتراعَى فيه الحصة التمويلية الاقتصادية للبنك. وأكدت النشرة أن هذه الأرقام لا تمثل نتائج فعلية تحققت خلال سنة محددة، ولا يوجد ضمان بتحققها بالكامل[16].
وتكتسب هذه التفرقة أهمية في ضوء دليل الرابطة الدولية لأسواق رأس المال ICMA لتقارير أثر السندات الاجتماعية، الصادر في يونيو 2026م، الذي يميز بين تقديرات الأثر السابقة للتنفيذ Ex-ante والنتائج الفعلية اللاحقة Ex-post، متى توافرت بياناتها. كما يوصي الدليل بالإفصاح عن منهجيات حساب المؤشرات والافتراضات المستخدمة، وبيان الحصة التمويلية للجهة المصدرة عند احتساب نتائج المشروعات المشتركة في التمويل. ومن ثَمّ، فإن الإفصاح عن أعداد المستفيدين أو فرص العمل المستهدفة يُعدّ عنصراً مهماً في تقييم المشروعات، لكنه لا يغني عن قياس نتائجها بعد التنفيذ[17].
وعلى مستوى التحقق الخارجي، خلصت مراجعة ISS-Corporate الصادرة في أبريل 2026م إلى أن إفصاحات بنك التنمية الإفريقي عن تخصيص الحصيلة ومؤشرات الأثر تتوافق، في جوانب رئيسية، مع الممارسات السوقية المعتمدة. غير أن المراجعة سجلت عدم توافر قياسات لاحقة للتنفيذ Ex-post لدى البنك ضمن المعلومات التي شملتها، وعدم الإفصاح بصورة كافية عن إجراءات متابعة التقديرات السابقة للتنفيذ. ويكشف ذلك عن ضرورة التمييز بين اتساق تقارير التخصيص والأثر مع معايير الإفصاح، وبين التحقق من النتائج الاجتماعية الفعلية للمشروعات؛ فالمراجعة الخارجية لجودة التقرير لا تعني بالضرورة إثبات تحقق جميع الآثار التنموية المعلنة[18].
المحور الثالث: السندات الاجتماعية وحدود قدرتها على معالجة قيود التمويل الإفريقي:
أولاً: التمويل متعدد الأطراف والاقتراض السيادي: اختلاف القنوات وليس اختفاء الدين:
يختلف إصدار السندات الاجتماعية من جانب بنك التنمية الإفريقي عن الاقتراض السيادي المباشر من حيث الجهة المسؤولة عن الالتزام المالي تجاه المستثمرين. فوفقاً لإطار السندات المستدامة المعتمد في سبتمبر 2023م، يُعدّ البنك الجهة المصدرة للسندات، ويخصص مبلغاً يعادل صافي حصيلتها لتمويل أو إعادة تمويل مشروعات مؤهلة. وفي المقابل، يوضح البنك الدولي أن الدين الخارجي العام والمضمون حكومياً يشمل الالتزامات الخارجية طويلة الأجل للجهات العامة، بما فيها الحكومة المركزية والمؤسسات المملوكة للدولة. وبناءً على ذلك، لا يمثل اقتراض البنك باسمه من الأسواق الدولية ديناً سيادياً مباشراً على الدول المستفيدة، لكن التمويل الذي تحصل عليه الحكومات من البنك في صورة قروض قد ينشئ التزامات تدخل ضمن ديونها السيادية، بحسب طبيعة المقترض وشروط التمويل[19].
وتبرز أهمية التمييز بين قنوات التمويل في ضوء استمرار تنوع مصادر الاقتراض الخارجي للدول الإفريقية. فوفقاً لتقرير الديون الدولية لعام 2025م، ارتفع صافي تدفقات الدين إلى دول إفريقيا جنوب الصحراء، باستثناء جنوب إفريقيا، بنسبة 66.1% خلال عام 2024م، ليصل إلى 38.3 مليار دولار. وبلغ صافي التدفقات من الدائنين متعددي الأطراف 22.7 مليار دولار، فيما سجلت التدفقات من حملة السندات نحو 7 مليارات دولار، مقابل تدفقات سالبة بقيمة 1.4 مليار دولار عام 2023م. وتشير هذه البيانات إلى استمرار دور التمويل متعدد الأطراف وعودة التدفقات من حملة السندات، دون أن يعني ذلك أن إحدى القناتين حلت محل الأخرى[20].
ولا يلغي تنويع مصادر التمويل ضرورة تقييم استدامة الدين العام. فقد أكدت مراجعة إطار استدامة ديون الدول منخفضة الدخل، التي نشرها صندوق النقد الدولي في سبتمبر 2026م، دور الإطار في توجيه قرارات الاقتراض المستدام لدى الدول المؤهلة للتمويل الميسر، وكذلك قرارات الإقراض لدى المؤسسات الدولية والدائنين الآخرين. وفي ضوء ذلك، ينبغي التمييز بين قدرة بنك التنمية الإفريقي على تعبئة الموارد من الأسواق الدولية وقدرة الحكومات المستفيدة على الوفاء بالتزاماتها التمويلية اللاحقة؛ إذ لا تعني زيادة مصادر التمويل تلقائياً انخفاض مخاطر المديونية[21].
ثانياً: حدود الفاعلية: لماذا لا يعني نجاح الإصدار تحقق التنمية تلقائياً؟
لا تتوقف فاعلية السندات الاجتماعية على نجاح إصدارها في الأسواق الدولية، وإنما تتطلب متابعة تخصيص الموارد للعمليات المؤهلة. ويحدد إطار بنك التنمية الإفريقي إجراءات لاختيار المشروعات وإدارة الحصيلة وفق نهج المحفظة، مع استهداف تخصيص مبلغ يعادل صافي موارد الإصدارات خلال 36 شهراً. وفي هذا السياق، أوصى دليل الرابطة الدولية لأسواق رأس المال ICMA الصادر في يونيو 2026م بالإفصاح عن القيمة الإجمالية للتمويل المتعاقد عليه، والمبالغ المخصصة لعمليات صرف مؤهلة، ومراحل التمويل المختلفة. كما أوصى باستبعاد المشروعات من تقارير الأثر عند ظهور مشكلات تؤثر سلباً في نتائجها المتوقعة، أو عند سداد القروض المرتبطة بها، وفقاً لظروف كل حالة[22].
وتضاف إلى القيود المرتبطة بتخصيص الموارد وقياس آثارها المخاطر المالية التي قد تواجه الجهات المستفيدة من التمويل الخارجي. فقد أوضح تقرير البنك الدولي لعام 2025م أن تقلبات أسعار الصرف تؤثر في قيمة الالتزامات الخارجية وتكلفة خدمتها، ولا سيما الديون المقومة بالدولار الأمريكي عند ارتفاع قيمته مقابل العملة المحلية. كما أشار إلى أن استمرار ارتفاع أعباء خدمة الدين قد يزاحم الإنفاق على أولويات تنموية أخرى. وفي حالة التمويل المقدم عبر بنك التنمية الإفريقي، يتوقف تعرض المقترض النهائي لمخاطر العملة على طبيعة التزاماته وعملة القرض وشروط سداده، وليس على عملة السند الذي أصدره البنك لتعبئة موارده وحدها[23].
ثالثاً: من إصدار منفرد إلى نموذج أوسع لتمويل التنمية الإفريقية:
لا يقتصر إطار التمويل المستدام لدى بنك التنمية الإفريقي على السندات الاجتماعية، وإنما يتيح أيضاً إصدار سندات خضراء لتمويل مشروعات بيئية مؤهلة، وسندات استدامة تجمع بين الأغراض البيئية والاجتماعية. وقد جمع الإطار المعتمد في سبتمبر 2023م هذه الأدوات ضمن برنامج مؤسسي موحد، يتضمن معايير لأهلية المشروعات وإجراءات اختيارها وإدارة الموارد والإفصاح عنها. وتوضح هذه الترتيبات أن السندات الاجتماعية تمثل إحدى أدوات التمويل المستدام التي يستخدمها البنك، وليست آلية مستقلة نشأت مع إصدار أكتوبر 2026م[24].
وتُقدّم تجربة مصر في يونيو 2026م مثالاً آخر لاستخدام أدوات بنك التنمية الإفريقي في دعم التمويل السيادي. فقد أصدرت الحكومة المصرية سندات استدامة من نوع «ساموراي» بقيمة 80 مليار ين ياباني، بما يعادل نحو 500 مليون دولار، بدعم من ضمان ائتماني جزئي مقدم من مجموعة البنك. وتوزع الإصدار على شريحتين؛ الأولى بأجل خمس سنوات وتصنيف ائتماني AA+، والثانية بأجل عشر سنوات وتصنيف AA. وتختلف هذه العملية عن السندات الاجتماعية التي يصدرها البنك لحسابه؛ ففي الحالة المصرية كانت الحكومة هي الجهة المصدرة، بينما شارك البنك بوصفه مقدماً لضمان ائتماني جزئي. وتوضح المقارنة تعدد الأدوار التي يمكن أن تؤديها المؤسسات متعددة الأطراف في أسواق الدين، سواء بإصدار سنداتها الخاصة أو بدعم إصدارات سيادية من خلال الضمانات[25].
غير أن توسيع استخدام السندات الاجتماعية يتطلب الاهتمام بجودة المشروعات ومنهجيات تقييم نتائجها. فقد أوضح دليل ICMA لعام 2026م أن المقارنة بين آثار المشروعات أو المحافظ التمويلية قد تكون صعبة عندما تختلف الافتراضات وطرق الحساب وتكاليف التنفيذ بين البلدان. كما أكد أهمية الإفصاح عن المخاطر الاجتماعية والبيئية السلبية المحتملة للمشروعات، وإجراءات تحديدها والحد منها. ومن ثَمّ، لا يكفي التوسع في قيمة إصدارات السندات الاجتماعية للحكم على جودة التمويل التنموي، بل يتطلب تقييمها النظر إلى مدى ملاءمة المشروعات للظروف المحلية، وشفافية المعلومات المتعلقة بمخاطرها ونتائجها[26].
خاتمة:
تكشف تجربة بنك التنمية الإفريقي في إصدار السندات الاجتماعية عن آلية مؤسسية لربط أسواق رأس المال الدولية باحتياجات التنمية الإفريقية، من خلال تعبئة الموارد وتخصيص مبلغ يعادل صافي حصيلة الإصدارات لتمويل أو إعادة تمويل عمليات تنموية مؤهلة. وقد أظهر إصدار أكتوبر 2026م قدرة البنك على استقطاب طلب استثماري دولي، مستفيداً من مركزه الائتماني وإطاره المؤسسي للتمويل المستدام. غير أن نجاح الإصدار لا يكفي وحده للحكم على فاعلية هذه الأداة؛ إذ يتطلب ذلك التمييز بين الموارد المعبأة والمبالغ المخصصة والنتائج الاجتماعية المتحققة فعلياً.
ولا تمثل السندات الاجتماعية التي يصدرها بنك التنمية الإفريقي بديلاً شاملاً عن الاقتراض السيادي المباشر للدول الإفريقية، ولا يعني إصدارها بذاته تخفيف أعباء الدين السيادي عن الدول المستفيدة؛ إذ تتوقف الالتزامات التي قد تتحملها الحكومات على طبيعة التمويل المقدم إليها وشروطه. وإنما تكمن قيمتها في توفير قناة إضافية لتعبئة التمويل وربطه بأغراض تنموية محددة، وفق ترتيبات للإفصاح والمتابعة. ومن ثَمّ، يظل الاختبار الأساسي لفاعلية هذا النموذج مرتبطاً بمدى قدرة الموارد المعبأة على دعم مشروعات مؤهلة وتحقيق نتائج تنموية قابلة للقياس والتحقق، مع مراعاة الالتزامات والمخاطر المرتبطة بالتمويل الذي يصل إلى المقترض النهائي.
ــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
المراجع:
[1] International Capital Market Association (ICMA). (2025). Social bond principles: Voluntary process guidelines for issuing social bonds. pp.2-3. https://www.icmagroup.org/assets/documents/Sustainable-finance/2025-updates/Social-Bond-Principles-SBP-June-2025.pdf
[2] Ibid. pp.2-4.
[3] African Development Bank. Sustainable bond program. https://www.afdb.org/en/financial-information/investor-resources/capital-markets/sustainable-bond-program
African Development Bank. (2023). Sustainable bond framework. pp.7-8.
https://www.afdb.org/sites/default/files/2023/09/12/230912_afdb_sustainable_bond_framework_final.pdf
[4] African Development Bank. (2026, June 4). The African Development Bank launches a new EUR 1.25 billion 3% 7-year social benchmark due June 2033. https://www.afdb.org/en/news-and-events/press-releases/african-development-bank-launches-new-eur-125-billion-3-7-year-social-benchmark-due-june-2033-94132
African Development Bank. (2026, October 15). The African Development Bank launches a new EUR 1 billion 3.500% 5-year social benchmark due October 2031. https://www.afdb.org/en/news-and-events/press-releases/african-development-bank-launches-new-eur-1-97565
[5] African Development Bank. (2026, October 15). The African Development Bank launches a new EUR 1 billion 3.500% 5-year social benchmark due October 2031. Op.cit.
[6] african development bank. (2026, october 15). the african development bank launches a new eur 1 billion 3.500% 5-year social benchmark due october 2031. Op.cit.
[7] s&p global ratings. (2026, march 6). african development bank [credit rating report]. p.1. https://www.afdb.org/sites/default/files/documents/financial-information/ratingsdirect_africandevelopmentbank_3527302_mar-6-2026.pdf
african development bank. (2026, october 15). the african development bank launches a new eur 1 billion 3.500% 5-year social benchmark due october 2031. Op.cit.
[8] s&p global ratings. (2026, march 6). african development bank [credit rating report]. Op.cit. p.5.
[9] ICMA. (2025). Social bond principles. p. 6; African Development Bank. (2023). Sustainable bond framework. Op.cit. p.8.
[10] African Development Bank. (2026, April). Sustainable bond newsletter (Issue No. 11). p.4. https://www.afdb.org/sites/default/files/documents/publications/260429_afdb_sustainable_bond_newsletter.pdf
[11] Ibid. pp.9,11.
[12] ISS-Corporate. (2026, April 28). Report review: African Development Bank sustainable bond newsletter. pp. 6,17. https://www.afdb.org/sites/default/files/documents/financial-information/260428_afdb_report_review_2026_from_ics.pdf
[13] African Development Bank. (2023). Sustainable bond framework. Op. cit. p.8,14-15.
[14] African Development Bank. (2023). Sustainable bond framework. Op. cit. pp.14-15.
[15] African Development Bank. (2026, April). Sustainable bond newsletter (Issue No. 11). Op.cit. p.13.
[16] African Development Bank. (2026, April). Sustainable bond newsletter (Issue No. 11). Op.cit. pp.11,15.
[17] International Capital Market Association (ICMA). (2026, June). Harmonised framework for impact reporting for social bonds. pp.3-4.
[18] ISS-Corporate. (2026, April). Report review: Sustainable bond newsletter – AfDB. pp.16-21.
[19] African Development Bank. (2023). Sustainable bond framework. Op. cit. p.8.
World Bank. (2025). International debt report 2025. p.7, Box 1.1. https://doi.org/10.1596/978-1-4648-2262-9.
[20] World Bank. (2025). International debt report 2025. Op. cit. p. 54, Figure 1.28.
[21] International Monetary Fund. (2026). Review of the Bank-Fund debt sustainability framework for low-income countries: Exploring LIC-DSF performance and scope for improvements (IMF Policy Paper No. 2026/035). https://doi.org/10.5089/9798229061803.007
[22] ICMA. (2026, June). Harmonised framework for impact reporting for social bonds. Op.cit. p.2.
[23] World Bank. (2025). International debt report 2025. Op. cit. pp.15,72-73.
[24] African Development Bank. (2023). Sustainable bond framework. Op.cit. pp.7-8.
African Development Bank. Sustainable bond program. https://www.afdb.org/en/financial-information/investor-resources/capital-markets/sustainable-bond-program
[25] African Development Bank. (2026, June 29). Egypt successfully issues JPY 80 billion Sustainability Samurai Bond with African Development Bank partial credit guarantee. https://www.afdb.org/en/news-and-events/press-releases/egypt-successfully-issues-jpy-80-billion-sustainability-samurai-bond-african-development-bank-partial-credit-guarantee-95046
[26] ICMA. (2026, June). Harmonised framework for impact reporting for social bonds. Op.cit., pp.4-5, 27.