









د. آمال ربيع فهمي آدم
مدرس تنظيم المجتمع بكلية الخدمة الاجتماعية – جامعة أسوان
مقدمة:
تمثل صناديق الادخار والائتمان الدوارة في إفريقيا جنوب الصحراء ظاهرة اجتماعية واقتصادية فريدة تعكس قدرة المجتمعات المحلية على الابتكار والتكيف لمواجهة الفقر والتهميش المالي بمعزل عن الأطر المالية الرسمية، ورغم التطور التكنولوجي وظهور مؤسسات التمويل الحديثة لا تزال هذه التنظيمات التقليدية تشكل الملاذ الآمن والأكثر انتشاراً لملايين الأفارقة، كما تتجاوز بعدها المالي لتصبح مؤسسات مجتمعية متكاملة، ترتكز على الثقة المتبادلة وتستهدف بناء الأصول الأسرية والإنتاجية وتحقيق التكافل الاجتماعي والتضامن المجتمعي.
يتناول المقال تلك الصناديق من منظور الخدمة الاجتماعية، وبالأخص تنظيم المجتمع والمدخل الحديث لتنمية الأصول المستدامة، ساعياً إلى تفكيك آليات العمل الداخلي لهذه الصناديق وتقييم أدوارها في تمكين الفئات الضعيفة، واستكشاف أبعاد التفاعل المهني للمنظم الاجتماعي في دعمها وحمايتها من الاستغلال التجاري، مع الاستناد إلى نماذج ميدانية تطبيقية ناجحة من أقاليم القارة الفرعية في الداخل والشتات الإفريقي في الخارج، وذلك من خلال خمسة محاور رئيسة هي:
المحور الأول: صناديق الادخار والائتمان الدوارة في إفريقيا جنوب الصحراء.. المفهوم والنشأة والانتشار الجغرافي.
المحور الثاني: صناديق الادخار والائتمان الدوارة والمنظم الاجتماعي الإفريقي.. الرؤية والمنهجية والدور.
المحور الثالث: الوظائف التنموية والتمكين الاجتماعي والاقتصادي لصناديق الادخار والائتمان الدوارة في إفريقيا.
المحور الرابع: نماذج ناجحة لصناديق الادخار والائتمان الدوارة في الداخل الإفريقي وفي الشتات.
المحور الخامس: الآفاق المستقبلية للصناديق الدوارة والتحديات التي تواجهها وتوصيات التدخل المهني لمواجهتها.
وخاتمة.
المحور الأول: صناديق الادخار والائتمان الدوارة في إفريقيا جنوب الصحراء.. المفهوم والنشأة والانتشار الجغرافي:
أولاً: مفهوم صناديق الادخار والائتمان الدوارة:
تعرف صناديق الادخار والائتمان الدوارة Rotating Savings and Credit Associations – ROSCAs بأنها: «ترتيبات مالية شائعة وغير رسمية، يكوّنها مجموعة من الأفراد لتقديم مساهمات دورية منتظمة تشكّل صندوقاً مالياً موحداً، تُمنح حصيلته بالتناوب لعضو واحد في كل دورة حتى يستفيد الجميع»[1]–[2].
كما تُعرف بأنها: «تنظيمات طوعية مجتمعية تتألف من مجموعة من الأفراد تجمعهم روابط اجتماعية أو مهنية أو جغرافية مسبقة، يلتقون في مواعيد دورية محددة للمساهمة بمبلغ مالي متفق عليه. تُجمع هذه المساهمات لتشكل حصيلة مالية موحدة تُعطى بالكامل لعضو واحد في كل اجتماع بالتناوب، إما عن طريق القرعة أو المزاد أو حسب الحاجة، حتى يكتمل الدور على كافة المشاركين لتنتهي الدورة أو تبدأ من جديد»[3].
توفر هذه الصيغة التشاركية الملاذ الآمن والأكثر إتاحة للأفراد المحرومين من الوصول إلى الخدمات المصرفية الرسمية في منطقة إفريقيا جنوب الصحراء، حيث تلبي احتياجاتهم التمويلية العاجلة، وتساعدهم على توفير مبالغ مالية مقطوعة لا يمكنهم جمعها بمفردهم في ظل انخفاض الدخل وضغوط المعيشة[4].
نشأت هذه الآلية كاستجابة مجتمعية وتاريخية لتجاوز القيود وتهميش التمويل الرسمي، وتلبية احتياجات الفئات ذات الدخل المحدود في الحصول على ائتمان آمن لمواجهة المخاطر أو لشراء السلع المعمرة[5]. وتتنوع أشكالها عبر العالم لتعزز الشمول المالي والتمكين الاجتماعي ورأس المال المجتمعي، على الرغم من المخاطر المرتبطة بالالتزام والتخلف عن السداد[6].
ثانياً: النشأة والانتشار الجغرافي للصناديق في إفريقيا جنوب الصحراء:
تُعدّ الصناديق الدوارة إحدى أقدم وأبرز مؤسسات التمويل غير الرسمي في قارة إفريقيا، حيث تمتد جذورها التاريخية إلى عصور ما قبل الاستعمار كوسيلة مجتمعية متجذرة لمواجهة الأزمات وتحقيق التكافل الاقتصادي[7].
وتنتشر هذه الصناديق على نطاق واسع في أغلب دول المنطقة، وتتخذ أسماء محلية تعكس الهوية الثقافية لكل مجتمع. ففي غرب إفريقيا تُعرف باسم «السوسو» في غانا و«الإيسوسو» في نيجيريا، بينما تُسمّى «التونتين» في السنغال والكاميرون ودول إفريقيا الفرنكوفونية[8]. أما في شرق وجنوب القارة، فتُعرف بـ«الشيما» في كينيا وتنزانيا، و«الإكوب» في إثيوبيا، و«الستوكفيل» في جنوب إفريقيا، و«الجمعية» في مصر. ورغم اختلاف المسميات، تشترك كل هذه النماذج في المبادئ الجوهرية القائمة على التكافل المجتمعي والالتزام الذاتي، حيث تعمل كشبكات أمان اقتصادي غير رسمية تستوعب الملايين من أصحاب الدخول المنخفضة والعاملين في القطاع غير الرسمي[9]–[10].
شكّلت هذه الآليات بديلاً فعالاً للقطاع المصرفي الرسمي الذي عجز عن تلبية احتياجات الفئات ذات الدخل المنخفض أو تقييدها بضمانات معقدة[11]. وتعتمد في عملها على آليات توزيع متنوعة، منها الترتيب المحدد مسبقاً، أو القرعة العشوائية، أو المزايدة، إلى جانب التكافل مع ما يُعرف بـ «بنوك الطوارئ» لتغطية المخاطر الجانبية[12].
ومع امتداد التحولات المجتمعية وظاهرة الهجرة، لم يقتصر دور هذه الصناديق داخل القارة فقط، بل انتقلت الممارسة مع الأفارقة في المهجر، حيث أثبتت الدراسات دورها البارز في تعزيز ادخار الأفراد وتمكينهم من تملّك الأصول الاقتصادية كالعقارات والأعمال التجارية وتطوير رأس المال البشري[13].
تمتاز تلك الصناديق بتفعيل آليات ضبط اجتماعي فريدة تُعرف في الأدبيات الاجتماعية بـ«آلية الالتزام القسري»، حيث يدرك المشاركون أن الادخار الفردي في المنزل في الغالب يفشل بسبب المطالب الأسرية المتزايدة والإغراءات الاستهلاكية؛ لذا يوفر الصندوق الجماعي إطاراً ملزماً يفرض الانضباط المالي[14].
ويعتمد نجاح هذه الصناديق وضمان السداد على الثقة المتبادلة والسمعة الاجتماعية داخل المجتمع المحلي بدلاً من الضمانات القانونية أو الرهونات المالية. كما أن الخوف من الوصمة الاجتماعية أو الفقدان المستقبلي لدعم الشبكة المجتمعية يمثل دافعاً وقوة التزام لجميع الأعضاء لتقديم مساهماتهم في أوقاتها المحددة دون تأخير[15].
وعليه، يمكن القول إن قوة صناديق الادخار الدوارة لا تكمن في قيمتها المالية المجردة، بل في كونها تعبيراً حياً عن التكافل المجتمعي الذكي الممتد في الوجدان الإفريقي. كما أن المسميات المتعددة لهذه الصناديق عبر جغرافية إفريقيا جنوب الصحراء تؤكد أن الحاجة المادية عندما تلتئم مع الثقافة المحلية تنتج مؤسسات تنظيمية راسخة تتجاوز عجز الدولة وسوق المال الرسمي. كما أن آلية الالتزام القسري ليست مجرد انضباط مالي شاق، بل هي عملية تحويل للضغط الاجتماعي السلبي المحتمل إلى طاقة تنظيمية إيجابية تُبنى عليها استدامة المجموعات وتُحصنها ضد التفكك.
المحور الثاني: صناديق الادخار والائتمان الدوارة والمنظم الاجتماعي الإفريقي.. الرؤية والمنهجية والدور:
تنظر الخدمة الاجتماعية إلى صناديق الادخار الدوّارة باعتبارها مؤسسات اجتماعية متكاملة وليست مجرد أدوات مالية جافة، تتقاطع أهدافها مع المبادئ الأساسية لمهنة الخدمة الاجتماعية، مثل الاعتماد على الذات، وتعزيز القوة الاجتماعية، وتحقيق العدالة الاقتصادية[16].
وتوفر اجتماعات الصندوق الدورية مساحة آمنة للتفاعل المجتمعي، وتبادل الدعم النفسي، والتشاور حول المشكلات الأسرية والمجتمعية. ويرى الأخصائيون الاجتماعيون أن هذه التجمعات تُعدّ النواة الطبيعية لبناء العمل الجماعي، حيث يتحول الهدف المالي المباشر إلى منصة لتعزيز التماسك ورفع مستوى الوعي المجتمعي بالقضايا الملحة التي تمس حياة الأعضاء[17].
وتشكل طريقة تنظيم المجتمع الإطار المنهجي الأنسب للتعامل مع صناديق الادخار الدوّارة من خلال تطبيق مدخل «تنمية الأصول» الذي أرسى قواعده العالم ميكائيل شيرادن، حيث ينص هذا المدخل على أن الخروج المستدام من دائرة الفقر لا يتحقق فقط عبر تقديم المساعدات المالية المباشرة لدعم الاستهلاك، بل عبر مساعدة الفئات الضعيفة على تراكم الأصول الحقيقية[18].
وتتيح الحصيلة المالية المجمعة التي يحصل عليها عضو الصندوق الفرصة لشراء أصول إنتاجية (كالأدوات الميكانيكية، أو البضائع)، أو الاستثمار في الأصول البشرية كتمويل التعليم والتدريب المهني، مما يخلق مساراً مستداماً للارتقاء الاقتصادي والاجتماعي[19].
ويمارس أخصائي تنظيم المجتمع أدواراً متعددة ومحورية لدعم وتطوير كفاءة الصناديق الدوارة دون المساس باستقلاليتها أو طابعها الشعبي التلقائي. يبرز أولاً «دور الميسر» من خلال مساعدة أفراد المجتمع على اكتشاف إمكانياتهم وتأسيس مجموعات جديدة وفق قواعد تنظيمية مرنة[20]. ثم يأتي «دور المعلم الاجتماعي» لتقديم برامج مخصصة للثقافة المالية، وإدارة التمويل الأصغر، وحفظ الدفاتر البسيطة[21]. كما يتجلى «دور المربط المؤسسي» في بناء جسور التواصل بين هذه الصناديق غير الرسمية والمؤسسات التنموية الرسمية والبنكية لتوفير فرص تمويلية أكبر أو حماية حقوق الأعضاء[22].
وعليه، تُعدّ هذه الصناديق مصنعاً إنتاجياً لـ«رأس المال الاجتماعي» ببعديه الترابطي والتشبيكي. من خلال اللقاءات المنتظمة والثقة المتبادلة، يبني المشاركون شبكات دعم وقوة اجتماعية تتجاوز التبادل المالي لتشمل المعونة عند المرض، والتعازي، والاحتفالات، وتبادل الخبرات المهنية[23].
ويعزز هذا التفاعل حس المواطنة التشاركية والمسؤولية الجماعية نحو قضايا المجتمع المحلي، حيث يسعى المنظم الاجتماعي للاستفادة من رأس المال الاجتماعي المتولّد داخل هذه الصناديق لتوجيهه نحو المبادرات التنموية العامة، مثل تحسين البيئة المحلية، أو بناء المرافق الصحية، أو تأسيس مشاريع خدمية مشتركة للحي أو القرية[24].
وخلاصة القول في هذا الصدد: أن التدخل المهني لطريقة تنظيم المجتمع يجب أن يتعامل مع صناديق الادخار الدوارة بوصفها «شركاء في التنمية» وليس «حالات تستدعي العلاج». وأن تطبيق مدخل تنمية الأصول المستدامة يمثل تحولاً إبستمولوجياً كبيراً في ممارسات الخدمة الاجتماعية في القارة الإفريقية، حيث ينقل العميل من خانة «المتلقي السلبي للإعانة» إلى «صانع الأصول والمالك المستقل».
وترى الباحثة أن نجاح المنظم الاجتماعي يقاس بمدى قدرته على صيانة «أصالة» هذه المجموعات وتجنب فرض القوالب البيروقراطية الصلبة التي قد تؤدي إلى إجهاض الروح التضامنية والتلقائية التي قامت عليها. ومن ثَمّ يمكن تلخيص دوافع الانضمام إلى تلك الصناديق في الشكل التالي.
شكل (1): التوزيع التقديري لوظائف ودوافع الانضمام لصناديق الادخار والائتمان الدوّارة:
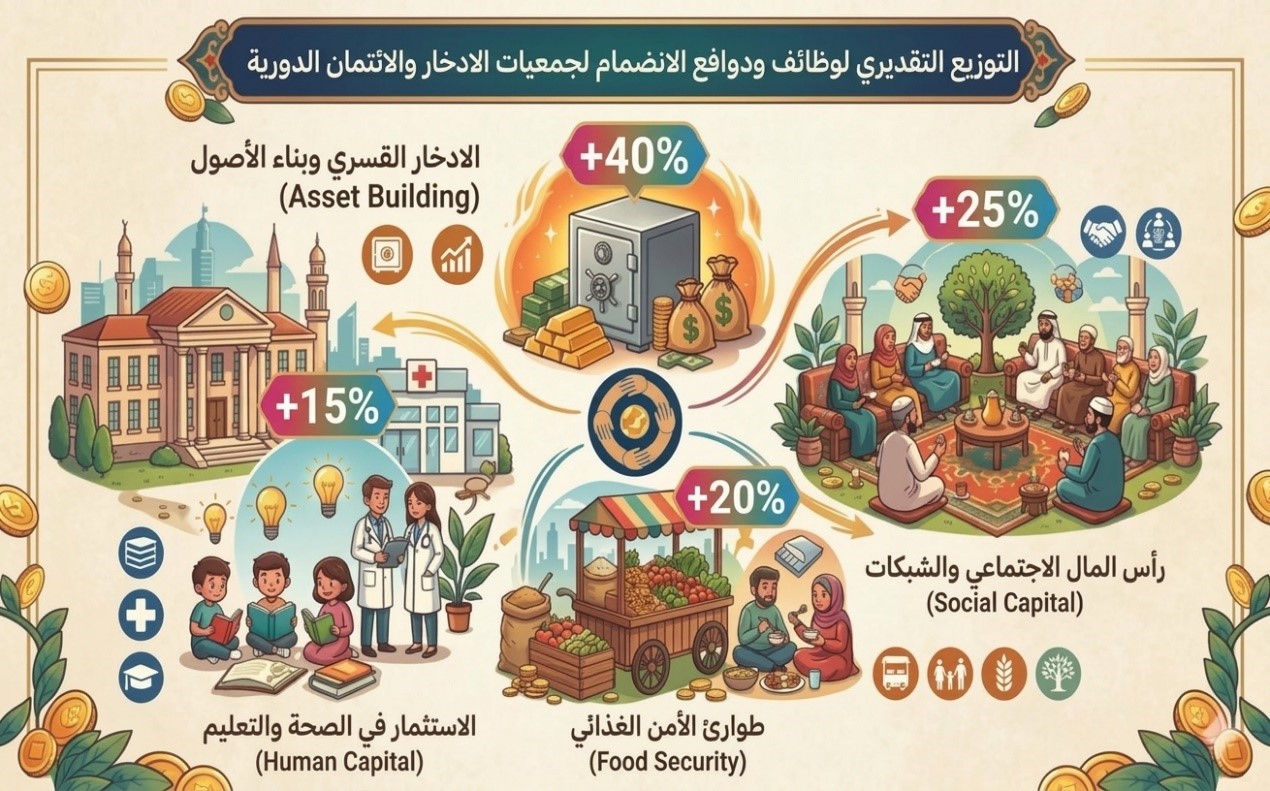
المصدر: إعداد الباحثة من تقديرات تجميعية استناداً إلى:
Michael Sherraden (1991) وLukwa et al. (2022).
المحور الثالث: الوظائف التنموية والتمكين الاجتماعي والاقتصادي لصناديق الادخار والائتمان الدوارة في إفريقيا:
تشكل النساء النسبة الأكبر من المشاركين والمؤسسين لصناديق الادخار والائتمان الدوارة في إفريقيا، مما يضفي عليها طابعاً فريداً كآلية للتمكين، حيث تمنح العائدات المالية المستقلة والمجمعة المرأة قدرة تحكم حقيقية في التدفقات النقدية، بعيداً عن القيود التقليدية أو التهميش الاقتصادي. وتنعكس هذه الاستقلالية فوراً على قرارات الإنفاق الأسري، حيث تتجه الموارد نحو تحسين جودة تغذية الأطفال وصحتهم الإنجابية والعامة، وسداد المصروفات المدرسية التي تضمن استمرارية التعليم للأجيال الجديدة[25].
وتتعدى أبعاد هذا التمكين الجانب النقدي لتصل إلى البعد القيادي وتنظيم الذات؛ فشغل الأدوار الإدارية والرقابية داخل إدارة الصندوق (كالرئاسة أو أمانة الصندوق أو لجان التحصيل) يُنمي لدى النساء مهارات التفاوض، وإدارة الخلافات، والاتخاذ الحر للقرار المالي. ويدرك أخصائيو تنظيم المجتمع أن هذا التمكين الذاتي ليس غاية في حد ذاته، بل هو جسر عبور نحو مشاركة مجتمعية أوسع في مجالس التنمية المحلية والأنشطة العامة، مما يعزز من مكانة المرأة كفاعل رئيسي في التغيير المجتمعي[26].
إلى جانب التمكين الاجتماعي، تؤدي الصناديق دوراً حيوياً لا يقل أهمية في التخفيف من حدة الفقر المادي وتحسين مستويات الأمن الغذائي للأسر الفقيرة في المناطق الحضرية والريفية على حدٍّ سواء. ففي ظل التقلبات الموسمية أو الأزمات الطارئة (كالفقر العارض، أو ارتفاع الأسعار، أو مواسم القحط)، تُستخدم مبالغ الصندوق المجمعة في عمليات الشراء الجماعي للمواد الغذائية الأساسية بالجملة، مما يقلل بشكل ملموس من تكاليف الاستهلاك الأسري ويحمي الأسر من مخاطر الجوع أو الاضطرار للاستدانة[27].
فضلاً عن ذلك، تمكن السيولة الدورية المنتظمة المزارعين وصغار المنتجين من شراء المستلزمات الزراعية الأساسية كالأسمدة، والبذور، ومستلزمات الري في التوقيت الزراعي الأمثل، مما يرفع من الإنتاجية الكلية للأسر الريفية ويحقق قدرة أكبر على الصمود بوجه الأزمات المناخية والاقتصادية[28]. والشكل التالي يبين أثر هذه الصناديق في امتلاك الأصول.
شكل (2): نسبة الزيادة في امتلاك الأصول بعد الانضمام لصناديق الادخار والائتمان الدوّارة:
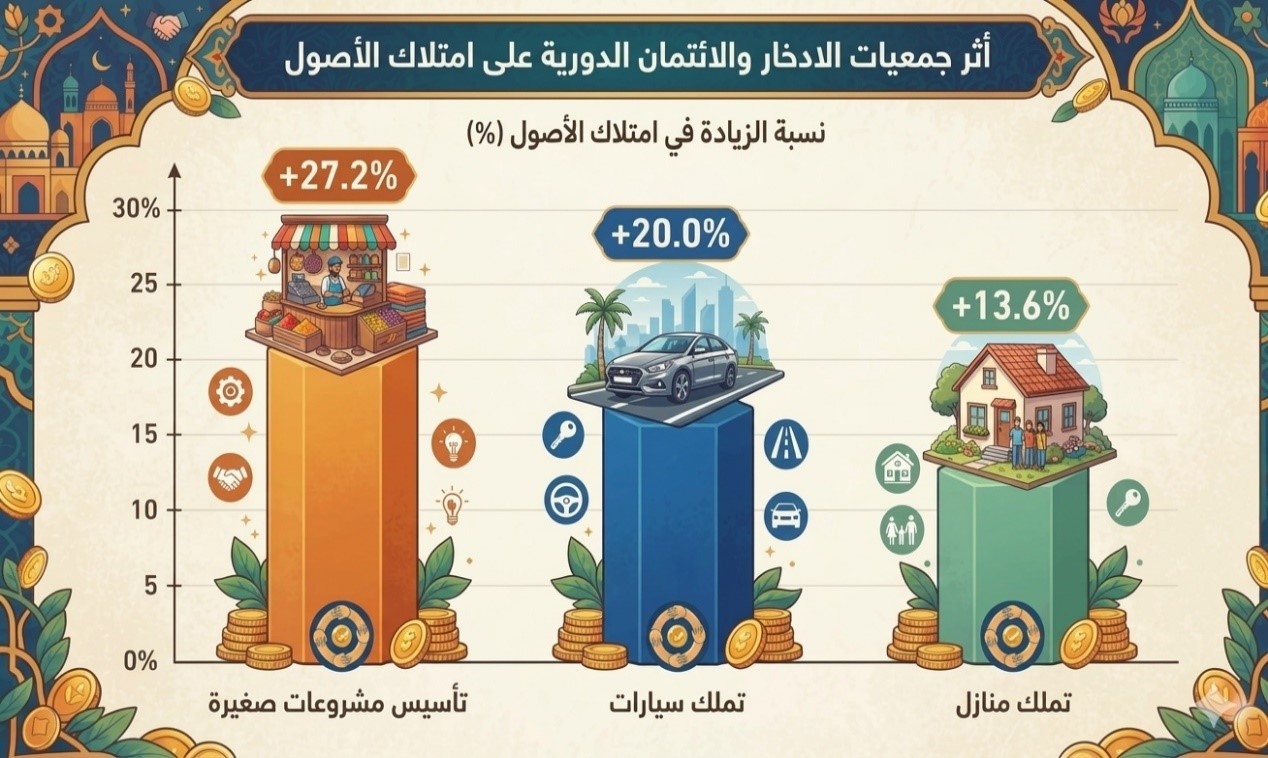
المصدر: إعداد الباحثة من:
Habiba Ibrahim, “Structured Savings and Asset Ownership: The Role of Rotating Savings and Credit Associations among African Immigrants in the United States,” The Journal of Sociology & Social Welfare 47, No. 2 (2020): 29–34.
ومما سبق، يمكن القول إن التأثير الأكثر عمقاً لهذه الصناديق يتجاوز بكثير أرقام السيولة النقدية المجردة، ليطال توزيع الأدوار، والمشاركة في المجتمع، والمشاركة في التدبير المالي لكل مكونات المجتمع.
أما على مستوى الأمن الغذائي، فترى الباحثة أن ثبات هذه الصناديق ونجاحها في حماية الأسر من الصدمات يبرهن على أن مكافحة الجوع في إفريقيا لا تحتاج دوماً إلى خطط إغاثة فوقية عابرة للحدود، بل تكمن الكفاية الحقيقية في تحفيز وتأطير «القدرة التضامنية الذاتية» للمجتمعات المحلية، والتي تتحول عبر الزمن إلى شبكة أمان غذائي واقتصادي صلبة لا تهزها الهزات الخارجية المؤقتة.
المحور الرابع: نماذج ناجحة لصناديق الادخار والائتمان الدوارة في الداخل الإفريقي وفي الشتات:
أولاً: نماذج ناجحة للجمعيات التقليدية في الداخل الإفريقي:
1- مجموعات «تشاما» Chama في كينيا: تقدم هذه المجموعات نموذجاً لنجاح صناديق الادخار الدوّارة وتحولها التنموي. بدأت معظم هذه المجموعات كصناديق تقليدية صغيرة للادخار الأسبوعي. ولكن بتوجيه من مؤسسات المجتمع المدني وأخصائيي التنمية المجتمعية، تطور العديد منها إلى شركات استثمارية وتعاونيات إسكان ومؤسسات تمويل أصغر[29].
نجحت تلك المجموعات في شراء الأراضي، وبناء العقارات السكنية، وتمويل مشاريع الطاقة المتجددة كالألواح الشمسية ومضخات المياه للأرياف. ويوضح هذا النموذج كيف يمكن للتنظيم المجتمعي الواعي أن يرتقي بالآليات الشعبية البسيطة لتصبح محركاً استثمارياً كلياً يقود التنمية الاقتصادية الشاملة[30].
2- نظام «إيسوسو» Esusu في نيجيريا: يُعدّ هذا النظام شرياناً لتمويل القطاع التجاري والمشروعات المتناهية الصغر، حيث يعتمد عليه صغار التجار والباعة الجائلين والحرفيين للحصول على رأس المال العامل وتوسيع أعمالهم في ظل الشروط التعجيزية للبنوك التجارية[31]. وقد أثبتت الدراسات الميدانية أن الانضمام إلى «الإيسوسو» يسهم بشكل مباشر في زيادة حجم المبيعات، وتحسين الأرباح، وضمان استمرارية المشاريع الصغرى. ويلعب المنظمون الاجتماعيون في نيجيريا دوراً مهماً في الربط بين مجموعات «الإيسوسو» وبرامج التدريب على المهارات الريادية لتطوير القدرات التنافسية لشباب الأعمال[32].
3– نظام «ستوكفيل» Stokvel في جنوب إفريقيا: وهو يمثل ظاهرة اجتماعية واقتصادية ضخمة تضم ملايين المواطنين وتدير المليارات سنوياً، وتتنوع أنواع الستوكفيل بين صناديق ادخار لشراء المواد الغذائية، وصناديق الاستثمار، وصناديق الجنازات التي توفر الحماية الاجتماعية عند وفاة أحد أفراد الأسرة[33].
يوفر هذا النظام أماناً اجتماعياً في مجتمع يعاني من معدلات بطالة وفوارق طبقية مرتفعة. وتسعى التدخلات المهنية للخدمة الاجتماعية إلى دعم هذه المجموعات وتطوير لوائحها الداخلية لحمايتها من المخاطر المالية، مع الحفاظ على روح التضامن الإفريقي المتمثل في فلسفة «الأوبونتو»[34].
ثانياً: نماذج لصناديق الادخار والائتمان الدوارة في الشتات الإفريقي:
لم يقتصر نجاح هذا النوع من الصناديق على الداخل الإفريقي، بل نقل المهاجرون الأفارقة هذه الآلية إلى بلدان الاغتراب كأمريكا الشمالية وأوروبا تحت مسميات مثل «الهَغبَد» الصومالي أو «الباردنر» الكاريبي. وقد أظهرت الأبحاث في مجال الخدمة الاجتماعية أن مشاركة المهاجرين الأفارقة في هذه الصناديق ساعدتهم على التغلب على عوائق النظام المصرفي الغربي، ورفعت من معدلات امتلاكهم للأصول كشراء المنازل، وتأسيس الأعمال التجارية الخاصة، وتوفير تكاليف التعليم الجامعي[35]، حيث يمثل هذا النموذج دليلاً على مرونة صناديق الادخار وقدرتها على تحقيق التكيف الاجتماعي والاقتصادي في البيئات الجديدة[36].
وترى الباحثة أن التنوع الناجح في تطبيق نماذج هذه الصناديق عبر أقاليم مختلفة يعكس مرونة أيديولوجية وتنظيمية هائلة. فنقل النموذج إلى مجتمعات المهجر والغرب المعاصر يبرهن على أن صناديق الادخار الدوّارة ليست مجرد «وسيلة بدائية للفقراء»، بل هي تكنولوجيا اجتماعية رفيعة تثبت كفاءتها حتى في أعتى الاقتصاديات الرأسمالية. كما أن تحول «الشيما» الكينية إلى شركات عقارية واستثمارية يُقدّم درساً في كيفية قيام تنظيم المجتمع بتحويل المجموعات من مرحلة الحماية والمساعدة الذاتية إلى مرحلة «التأثير المالي وبناء الثروة المجمعة».
المحور الخامس: الآفاق المستقبلية للصناديق الدوارة والتحديات التي تواجهها وتوصيات التدخل المهني لمواجهتها:
أولاً: الآفاق المستقبلية لصناديق الادخار والائتمان الدوارة في إفريقيا:
تبشر الآفاق المستقبلية لصناديق الادخار والائتمان الدوارة في المنطقة بإمكانية تحول نوعي وهيكلي مهم، مدفوعاً بالتطور التكنولوجي وتزايد الجهود الرسمية لدمجها في النظام المالي الرسمي. فبينما حافظت هذه الآليات التقليدية على مرونتها وقدرتها على الصمود بوصفها شبكات أمان اجتماعي واقتصادي حيوية للملايين من ذوي الدخل المحدود والعاملين في القطاع غير الرسمي، فإن مستقبلها يتجه نحو الاندماج مع التكنولوجيا المالية[37].
وتتمثل أبرز ملامح هذا المستقبل في رقمنة عمليات الجمعيات، حيث بدأت العديد من الشركات الناشئة في القارة بتطوير تطبيقات ومنصات رقمية تسمح للأعضاء بتسجيل المساهمات، وإدارة الأدوار، وتلقي المدفوعات عبر الهاتف المحمول بدلاً من الاجتماعات النقدية الدورية. ويوفر هذا التحول الرقمي مزايا عديدة، منها تعزيز الشفافية وتقليل مخاطر السرقة أو سوء الإدارة، وتسهيل الوصول إلى خدمات مالية أوسع نطاقاً كالتأمين الصغير والائتمان البنكي بناءً على التاريخ الائتماني الرقمي للصندوق[38].
ثانياً: التحديات التي تواجهها الصناديق وتوصيات التدخل المهني لمواجهتها:
على الرغم من الفرص الواعدة والوظائف المجتمعية التي تؤديها هذه الصناديق، فإنها تواجه عدة تحديات تهدد تجربتها؛ منها التحول المفرط نحو المأسسة والرقمنة والذي قد يؤدي إلى إضعاف الروابط الاجتماعية والثقة المتبادلة التي تُعدّ حجر الزاوية في نجاح هذه التنظيمات التلقائية[39].
فضلاً عن مخاطر تعثر بعض الأعضاء عن الدفع بعد استلامهم للحصيلة المجمعة، مما يخلق توترات واعتداءات على شبكة الثقة الجماعية[40]. وأيضاً الاتساع المفرط في عدد الأعضاء قد يضعف الضوابط الاجتماعية ويُصعّب عملية الإدارة. كما أن عدم وجود وثائق قانونية ملزمة يقلل من حماية الحقوق في حالات النزاع. يقع على عاتق المنظم الاجتماعي ممارسة دور الاستشاري لمساعدة المجموعات على صياغة ميثاق عمل مكتوب وتحديد إستراتيجيات مسبقة لإدارة المخاطر والنزاعات[41].
ومع التطور التكنولوجي وظهور شركات التقنية المالية، شهدت المنطقة انتشاراً للتطبيقات الرقمية التي تحاكي نظام تلك الصناديق. ورغم أن هذا التحول يوفر السهولة وسرعة المعاملات، فإنه يحمل مخاطر تتمثل في الاستغلال التجاري، وفرض رسوم إدارية، وإضعاف العلاقات الاجتماعية المباشرة[42].
يُحذّر الخبراء والمنظمون الاجتماعيون من السعي لمأسسة أو تسليع هذه الصناديق بشكل يفرغها من قيمها التضامنية، ويوصون بالاستفادة من التقنية فقط كأداة مساعدة لحفظ السجلات وتسهيل الدفع، مع الحفاظ على اللقاءات الشخصية والروح التعاونية الأصيلة[43].
كما تسعى العديد من الحكومات في المنطقة إلى إيجاد صيغ للتكامل بين تلك الصناديق والقطاع المصرفي الرسمي لتحقيق الشمول المالي. بينما يُحذّر أخصائيو الخدمة الاجتماعية وتنظيم المجتمع من الفرض القسري للأنظمة البنكية على هذه الصناديق، حيث قد يؤدي ذلك إلى إبعاد الأفراد الفقراء بسبب التعقيدات الإدارية والشروط المالية[44]. كما يتطلب التكامل الناجح احترام استقلاليتها، وتقديم تسهيلات بنكية للادخار الجماعي بدون فوائد شاقة، وتوفير حماية حكومية تضمن استدامة المجموعات وتدعم قدرتها التنموية في المجتمعات المحلية[45]. فبدلاً من السيطرة على هذه الصناديق، يمكن التوجه نحو دعمها كبنية تحتية للشمول المالي، وتوفير الأطر التنظيمية التي تحمي حقوق الأعضاء دون خنق مرونتها التشغيلية[46].
وعليه، يتطلب المستقبل المشرق لتلك الصناديق تبنّي إستراتيجيات منظمة تجمع بين الأصالة والاحترافية. ويتوجب على ممارسي تنظيم المجتمع العمل على تأسيس شبكات اتحادية تجمع عدة صناديق محلية لتشكيل «شبكات تعاونية كبرى» قادرة على تنفيذ مشاريع مجتمعية ضخمة[47]. كما يجب التوسع في البرامج التدريبية الموجهة للقيادات المحلية الشابة لضمان انتقال المعرفة الإدارية المبتكرة[48].
ويمكن القول بأن مستقبل هذه الصناديق يقف عند مفترق طرق بين الأصالة التضامنية والهيمنة الرقمية والتجارية، وإن زحف شركات التكنولوجيا المالية نحو تحويلها إلى تطبيقات مدفوعة يهدد بتفكيك النسيج الاجتماعي والعلاقات المباشرة التي تُمثل جوهرها. كما أن التحدي الأكبر أمام منظمي المجتمع والمخططين الاجتماعيين هو صياغة نموذج هجين متوازن، يضمن حماية الاستقلالية الشعبية للصناديق مع الاستفادة من أدوات العصر الحديث لحفظ الحقوق وتسهيل المعاملات دون التنازل عن قيمة التجمع الإنساني المباشر.
خاتمة:
خلصت المقالة إلى أن صناديق الادخار والائتمان الدوّارة في إفريقيا جنوب الصحراء ليست مجرد ظاهرة اقتصادية عابرة أو آلية بدائية للفقراء، بل هي مؤسسات تنموية مجتمعية أصيلة تُجسد روح المساعدة الذاتية والاعتماد على الموارد المحلية، حيث برهنت هذه الصناديق على كفاءتها الهائلة في تراكم الأصول، وتمكين النساء، وتحقيق الأمن الغذائي، وتوليد رأس المال الاجتماعي لصمود الأسر بوجه الصدمات المعيشية.
ومن منظور مهنة الخدمة الاجتماعية وطريقة تنظيم المجتمع، يتضح أن المسار الأمثل للتعامل مع هذه الصناديق يتطلب الابتعاد الكامل عن المحاولات النمطية لإدماجها القسري في القطاع المصرفي الربحي أو اختزالها في تطبيقات تقنية جافة، وأن الحفاظ على استدامة وروح هذه الصناديق يوجب التمكين المهني الداعم القائم على التدريب، وحفظ الحقوق، وتشكيل الشبكات الاتحادية التعاونية، مما يضمن لها الاستمرار كحجر زاوية في تحقيق التنمية المستدامة والعدالة الاقتصادية في مجتمعات إفريقيا جنوب الصحراء وخارجها.
ـــــــــــــــــــــــــــ
المراجع:
[1] Economic and Social Commission for Western Asia (ESCWA). “Rotating Savings and Credit Associations.” ESCWA Data Portal, accessed March 21, 2026, https://archive.unescwa.org/rotating-savings-and-credit-associations.
[2] Habiba Ibrahim, “Structured Savings and Asset Ownership: The Role of Rotating Savings and Credit Associations among African Immigrants in the United States,” Journal of Sociology & Social Welfare 47, No. 2 (2020): 32.
[3] Dave Darby, “Rotating Savings & Credit Associations (ROSCAs),” Lowimpact.org, May 12, 2025, https://www.lowimpact.org/posts/topics/rotating-savings-credit-associations-roscas.
[4] Habiba Ibrahim, “Structured Savings and Asset Ownership: The Role of Rotating Savings and Credit Associations among African Immigrants in the United States,” The Journal of Sociology & Social Welfare 47, no. 2 (2020): 29–31, https://scholarworks.wmich.edu/jssw/vol47/iss2/3.
[5] Abbi M. Kedir, “The Economics of Rotating Savings and Credit Association: Evidence from Ethiopia” (paper presented at the International Conference on African Development Archives, Center for African Development Policy Research, Western Michigan University, Kalamazoo, MI, June 2005), 1–6, https://scholarworks.wmich.edu/cgi/viewcontent.cgi?article=1086&context=africancenter_icad_archive.
[6] Andres Felipe Zambrano, Luis Felipe Giraldo, Monica Tatiana Perdomo, Iván Darío Hernández, and Jesús María Godoy, “Rotating Savings and Credit Associations: A Scoping Review,” World Development Sustainability 3 (2023): 100081, https://doi.org/10.1016/j.wds.2023.100081.
[7] Habiba Ibrahim, “Structured Savings and Asset Ownership: The Role of Rotating Savings and Credit Associations among African Immigrants in the United States,” Journal of Sociology & Social Welfare 47, No. 2 (2020): 32.
[8] Darby, “Rotating Savings & Credit Associations,” sec. 1.1.
[9] World Bank, “Financial Inclusion in Sub-Saharan Africa: Overview,” World Bank Group, 2022, https://www.worldbank.org/en/publication/globalfindex/brief/financial-inclusion-in-sub-saharan-africa-overview
[10] Dina Rabie, “RoSCAs in Africa: The Case of Egypt,” in Enterprise and Economic Development in Africa, ed. Dina M. Nziku and John J. Struthers (Emerald Publishing Limited, 2021), 1–3.
[11] Alireza Naghavi and Giuseppe Pignataro, “The Emergence of Rotating Savings and Credit Associations in Rural UK and Africa,” World Development 28, no. 7 (2000): 1357–1362.
[12] Rangarirai Mbizi and Thembani Gwangwava, “Rotating Savings and Credit Associations (ROSCAs): A Viable Solution to Financing Small and Medium Enterprises in Zimbabwe,” Journal of Sustainable Development in Africa 15, No.7 (2013): 102–109.
[13] Jane Sojron, “The Rotating Savings and Credit Associations (ROSCAs): Unregistered Sources of Credit in Local Communities,” ResearchGate Preprints (2015): 1–12.
[14] Ibrahim, “Structured Savings and Asset Ownership,” 31–32.
[15] Darby, “Rotating Savings & Credit Associations,” sec. 2.1.
[16] Michael Sherraden, Assets and the Poor: A New American Welfare Policy (Armonk, NY: M.E. Sharpe, 1991), 45–50.
[17] أحمد مصطفى خاطر، تنظيم المجتمع: النظرية والممارسة (الإسكندرية: المكتب الجامعي الحديث، 2012)، 88–92.
[18] Ibrahim, “Structured Savings and Asset Ownership,” 30.
[19] Akim Tafadzwa Lukwa et al., “Can Informal Savings Groups Promote Food Security and Social, Economic and Health Transformations, Especially among Women in Urban Sub-Saharan Africa: A Narrative Systematic Review,” Sustainability 14, no. 6 (2022): 3153, https://ideas.repec.org/a/gam/jsusta/v14y2022i6p3153-d766306.html.
[20] عبد الحليم رضا، الخدمة الاجتماعية وتنمية المجتمعات المحلية (القاهرة: دار الفكر العربي، 2018)، 130–135.
[21] Darby, “Rotating Savings & Credit Associations,” sec. 3.1.
[22] عبد الحليم رضا، الخدمة الاجتماعية وتنمية المجتمعات المحلية، 138–140.
[23] ماهر أبو المعاطي علي، طريقة تنظيم المجتمع في الخدمة الاجتماعية: المعارف والمهارات (القاهرة: مكتبة السحاب، 2015)، 205–210.
[24] Lukwa et al., “Can Informal Savings Groups Promote Food Security,” 3153.
[25] Darby, “Rotating Savings & Credit Associations,” sec. 2.2.
[26] Lukwa et al., “Can Informal Savings Groups Promote Food Security,” sec. Abstract.
[27] سلوى عثمان الصديقي، التنمية الاقتصادية والاجتماعية في الوطن العربي وإفريقيا: منظور تنموي اجتماعي (القاهرة: دار المعرفة الجامعية، 2019)، 172–176.
[28] Lukwa et al., “Can Informal Savings Groups Promote Food Security,” 3153.
[29] Darby, “Rotating Savings & Credit Associations,” sec. 1.1.
[30] Wakandi, “What Are Saving Groups in Sub-Saharan Africa?,” Wakandi Blog, 2022, https://blog.wakandi.com/what-are-saving-groups-in-sub-saharan-africa.
[31] Ademola Abimbola et al., “Rotating and Savings Credit Association (ROSCAs): A Veritable Tool for Enhancing the Performance of Micro and Small Enterprises in Nigeria,” Asian Economic and Financial Review 10, No. 2 (2020): 189–192.
Akim Tafadzwa Lukwa, Can Informal Savings Groups Promote Food Security and Social, Economic and Health Transformations, Especially among Women in Urban Sub-Saharan Africa: A Narrative Systematic Review,
https://ideas.repec.org/a/gam/jsusta/v14y2022i6p3153-d766306.html.
[32] محمد شريف أحمد، التمويل الأصغر ودوره في معالجة الفقر في إفريقيا (الخرطوم: دار جامعة الخرطوم للنشر، 2020)، ص 95–101.
[33] Darby, “Rotating Savings & Credit Associations,” sec. 1.2.
[34] أحمد، التمويل الأصغر ودوره في معالجة الفقر في إفريقيا، ص 102–105.
[35] Ibrahim, “Structured Savings and Asset Ownership,” 32–34.
[36] Darby, “Rotating Savings & Credit Associations,” sec. 2.1.
[37] World Bank, “Financial Inclusion in Sub-Saharan Africa.Op.cit.
[38] BFA Global, “Digitizing ROSCAs: Opportunities and Risks for Financial Inclusion in Africa,” BFA Global Research Report, 2021, https://bfaglobal.com/publications/digitizing-roscas.
[39] Evelyne Esomnofu, “As Fintechs Go Digital, the Old Ways of Saving Still Hold Sway in Nigeria,” Rest of World, August 15, 2023, https://restofworld.org/2023/nigeria-fintech-roscas.
[40] Ibid., sec. 1.1.
[41] إبراهيم الجويلي، تنمية المجتمعات المحلية وبناء رأس المال الاجتماعي (عمان: دار المسيرة للنشر والتوزيع، 2021)، ص 140–144.
[42] Darby, “Rotating Savings & Credit Associations,” sec. 3.1.
[43] Wakandi, “What Are Saving Groups in Sub-Saharan Africa?.”
[44] مدحت أبو النصر، إدارة المؤسسات الأهلية والجمعيات التنموية (القاهرة: مجموعة النيل العربية، 2017)، ص 110–115.
[45] World Bank, “Financial Inclusion in Sub-Saharan Africa: Overview.”
[46] GSMA, “Digital Financial Services and Savings Groups in Sub-Saharan Africa: Trends and Regulatory Approaches,” GSMA Mobile for Development, 2022, https://www.gsma.com/mobilefordevelopment/resources/digital-financial-services-and-savings-groups-in-sub-saharan-africa-trends-and-regulatory-approaches/
[47] Darby, “Rotating Savings & Credit Associations,” sec. 2.4.
[48] Lukwa et al., “Can Informal Savings Groups Promote Food Security,” 3153.