








ترجمة وتقديم: شيرين ماهر
ناقدة وباحثة في الشأن الإفريقي
نشرت مؤسسة العلوم والسياسة الألمانية (SWP) تقريرًا تحليليًّا، بقلم د. مارفيلوس نغوندو/Dr. Marvellous Ngundu”(*) -خبير الاقتصاد الدولي واقتصادات التنمية–، ضمن سلسلة تقارير (The Future of African-European Relations)(*) يستعرض الاستثمار الأجنبي في إفريقيا، وتَفاوت مكانة كل من الصين وأوروبا والولايات المتحدة كمستثمرين في القارة، وذلك باختلاف المعيار المُستخدَم للقياس.
يسلط التقرير الضوء على أن الأثر التنموي للاستثمار الأجنبي المباشر يعتمد على حجم استقطاب الاستثمارات ومدى فعالية إسهاماتها في توسيع القدرات الإنتاجية، وتوفير فرص العمل، ونقل التكنولوجيا، وتعزيز الروابط الاقتصادية المحلية، الأمر الذي يستلزم النظر بعين الاعتبار إلى الكيف قبل الكمّ في المشروعات التنموية التي يجري تدشينها في القارة وتقييم جدواها على رفع القدرة الإنتاجية للقارة.
المحتويات
تصنيفات المستثمرين ربما كانت مُضلِّلة
تُهدّد الصورة الذهنية السائدة بأن الصين أصبحت أكبر مستثمر أجنبي في إفريقيا بتشويه تقييمات صانعي السياسات لشراكات الاستثمار في القارة. ولكن، لم تتشكل هذه الصورة من فراغ؛ إذ يبدو هذا الادعاء منطقيًّا نظرًا للبصمة الاقتصادية الواضحة التي تتمتع بها مشاريع السكك الحديدية والموانئ والطرق والمُجمعات الصناعية ومحطات الطاقة التي دشنتها الصين.
أما الاستثمارات الأوروبية والأمريكية، فغالبًا ما تكون أقل ظهورًا؛ إذ تندمج في قطاعات البنوك والاتصالات وتجارة السلع الاستهلاكية ومجموعات التعدين والهياكل المؤسسية. لكن الظهور ليس مقياسًا إحصائيًّا لمدى قوة الاستثمار.
في الواقع، يعتمد التصنيف على ما يتم قياسه؛ إذ تُسجّل تدفقات الاستثمار الأجنبي المباشر السنوية صافي المعاملات خلال العام، بينما تُسجّل أرصدة الاستثمار الأجنبي المباشر حصص الملكية المتراكمة. وتصف إعلانات المشاريع الجديدة الاستثمارات المخطّط لها في مرافق أو مشروعات جديدة، في حين يشمل الاستثمار في المشاريع القائمة الاستحواذ على أصول قائمة أو توسيعها أو تحديثها. وتقيس عقود الإنشاء الإيرادات الناتجة عن تنفيذ المشاريع دون إنشاء حصة ملكية أجنبية بالضرورة.
يُعدّ هذا التمييز بالغ الأهمية بالنسبة للصين. ففي عام 2024، سجّلت الصين 3.37 مليار دولار أمريكي([1]) من تدفقات الاستثمار الأجنبي المباشر إلى إفريقيا، بينما حقَّقت الشركات الصينية 40 مليار دولار أمريكي([2]) من مشاريع الهندسة والإنشاءات في القارة. هذه الأخيرة تُمثّل إيرادات عقود، وليست استثمارًا أجنبيًّا مباشرًا. إن مزيج الاستثمار والإقراض والتعاقد الذي تتمتع به الصين يجعل وجودها الاقتصادي ملموسًا بصورة استثنائية، ولكنّه لا يجعلها أكبر مَصدر للاستثمار الأجنبي المباشر التقليدي في إفريقيا.
احتفاظ أوروبا بأكبر حصة من الاستثمار الأجنبي في إفريقيا
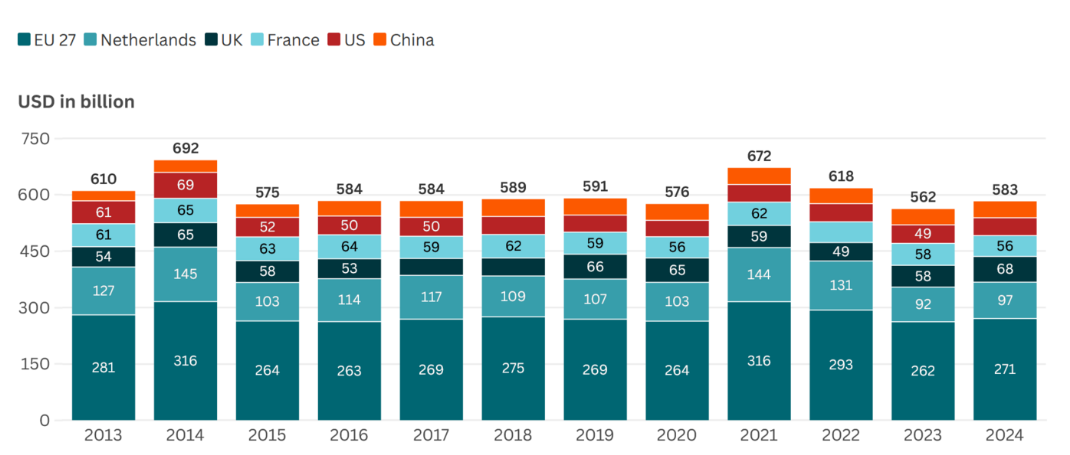
تُقدّم مراكز الاستثمار الأجنبي المباشر (أو الأرصدة المتراكمة) مؤشرًا أوضح على حضور المستثمرين الراسخ. وقد ارتفع حجم الاستثمار الأجنبي المباشر الصيني في إفريقيا من 26,19 مليار دولار أمريكي في عام 2013 إلى 43,80 مليار دولار في عام 2024؛ ومع ذلك، ظل هذا الرقم أقل من حجم الاستثمار الأمريكي البالغ 47,47 مليار دولار. وفي المقابل، استحوذ الاتحاد الأوروبي (المكون من 27 دولة) على الحصة الأكبر بفارق كبير؛ حيث بلغ حجم استثمارته نحو 270,72 مليار دولار في عام 2024، أي أكثر من ستة أضعاف حجم الاستثمار الصيني، ونحو ستة أضعاف حجم الاستثمار الأمريكي.
رسم بياني 1: أرصدة وتدفقات الاستثمار الأجنبي المباشر في إفريقيا من مستثمرين مختارين، خلال الفترة 2013- 2024
رسم بياني 2: أرصدة وتدفقات الاستثمار الأجنبي المباشر في إفريقيا من مستثمرين مختارين، خلال الفترة 2013- 2024
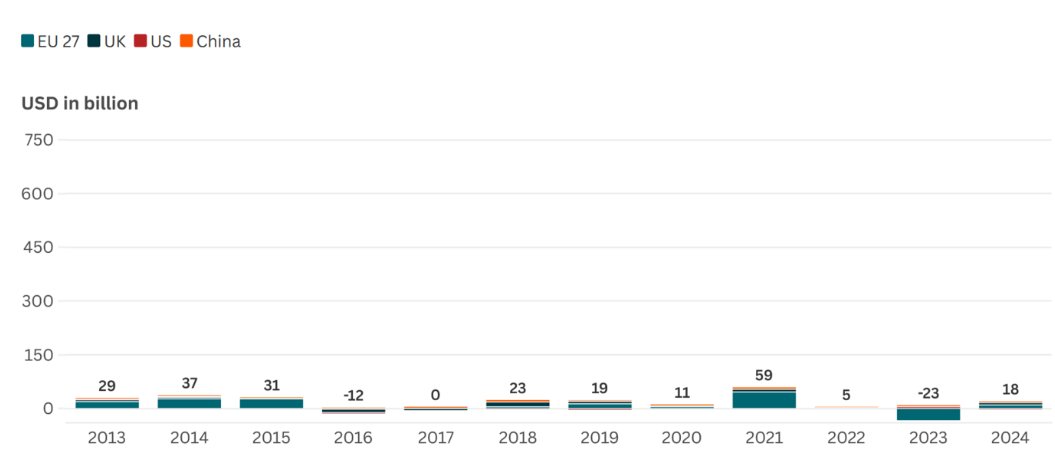
وسجَّلت دول الاتحاد الأوروبي الـ27 أيضًا بعضًا من أكبر تدفقات الاستثمار الأجنبي المباشر السنوية خلال الفترة 2013- 2024، على الرغم من أنها كانت أكثر تَقلُّبًا بصورة ملحوظة. وفي المقابل، كانت التدفقات الأمريكية متواضعة عمومًا، وغالبًا ما كانت سلبية، بينما سجَّلت الصين تدفقات سنوية أقل حجمًا ولكنّها أكثر استقرارًا وإيجابية. وقد تعكس التدفقات السلبية عمليات بيع الأصول، أو سداد الديون الداخلية بين الشركات، أو توزيعات الأرباح، بدلًا من إغلاق العمليات القائمة. لذا، يتعين تفسير التدفقات السنوية باعتبارها تحركات مالية قصيرة الأجل، وليست مقياسًا لحجم تراكُم وجود المستثمرين.
كما يتعيَّن تفسير مقارنات أسهُم الاستثمار الأجنبي المباشر الواردة في (الرسم البياني 1) بحذر؛ إذ يمكن لدول مثل هولندا أن تعمل كوسيط بين الشركات والمؤسسات المالية([3])، ما يعني أن الدولة المستثمرة المباشرة قد تختلف عن المالك المستفيد النهائي لرأس المال. كما أن أساليب التقييم، والنطاق الجغرافي، ومعاملة الكيانات ذات الأغراض الخاصة تزيد من تعقيد هذه المقارنات. وحتى مع مراعاة هذه القيود، لا تدعَم الأدلة المتاحة مقولة أن الصين قد تفوقت على أوروبا لتصبح أكبر مستثمر في إفريقيا في مجال الاستثمار الأجنبي المباشر التقليدي.
وفي العموم، تَصُبّ تصنيفات المستثمرين في صالح فَهْم الهيكل المتغيّر لشراكات الاستثمار في إفريقيا، لكنها لا تكشف عن الأثر التنموي لتلك الاستثمارات؛ إذ يتطلب ذلك دراسة وجهة الاستثمار، ومردوده، ومدى قوة ارتباطه بالاقتصاد المحلي.
مدى أهمية حجم الاستثمار وتأثيره
لا تُقدّم جنسية المستثمر سوى جزء من صورة التنمية؛ فالوجهة القطاعية للاستثمار والروابط المحلية تُحدّد بشكلٍ كبير مساهمته في التحوّل الهيكلي. يُمكن أن يُساعد تركيز الصين في قطاعي البناء والتعدين في تخفيف اختناقات البنية التحتية للنقل والطاقة، وتوسيع القدرة الصناعية، وتوليد العملات الأجنبية، لكنّ النتائج تعتمد، بالأساس، على المشتريات المحلية، والتصنيع، والتوظيف، ونقل التكنولوجيا.
ربما يدعم الوجود الأوروبي الأوسع في قطاعات التصنيع والخدمات والطاقة المتجددة والبنية التحتية نطاقًا أوسع من الروابط الإنتاجية. وفي المقابل، يُمكن أن يُساهم الاستثمار الأمريكي في قطاعات التمويل والخدمات الرقمية والطاقة والرعاية الصحية في تعزيز القطاع المصرفي، والارتقاء التكنولوجي، وتقديم خدمات ذات قيمة أعلى.
تُسلّط هذه القطاعات الضوء على فرص تنموية متميزة بدلًا من الاكتفاء بتصنيف جودة الاستثمار. يُمكن للبنية التحتية أن تُخفِّض تكاليف الإنتاج والتجارة؛ ويُمكن للصناعات الاستخراجية أن تُولِّد العملات الأجنبية والإيرادات النقدية؛ ويُمكن لقطاعي التصنيع والخدمات القابلة للتداول أن يُوفِّرا فرصًا أوسع للتوظيف، وتطوير الموردين، ونقل التكنولوجيا.
لذا، فإن التحدي الذي يواجه السياسات في إفريقيا ليس الاختيار بين الصين وشركائها الاستثماريين التقليديين، بل تسخير المنافسة بين المستثمرين لزيادة حجم الاستثمار الأجنبي المباشر وتعزيز أثره التنموي. الأمر الذي يعني جذب استثمارات من شأنها توسيع قاعدة الطاقة الإنتاجية، وتُوفير فرص عمل أفضل، ونقل المهارات والتكنولوجيا، ودعم الموردين المحليين، وزيادة الصادرات، وتحسين الإيرادات العامة. ومن المفترَض أن يتمثل المعيار الأساسي في القيمة الإضافة؛ فهل يُساهم الاستثمار في خلق أصول وقدرات وروابط محلية لم تكن موجودة من قبل؟
القدرة الاستيعابية تؤثر على عائد التمويل
ليس هناك تقاطع بين حجم الاستثمار وجودته؛ ربما تُحقّق زيادة التمويل الخارجي مكاسب تنموية، إلا أن هذه المكاسب تكون أكبر بكثير عندما تمتلك الدول القدرة المحلية على استخدام الموارد الإضافية بطريقة تُحقّق مزيد من الانتاجية. كما تعتمد جودة الاستثمار على قدرة الاقتصادات المتلقية على تحويل رؤوس الأموال الأجنبية إلى نشاط إنتاجي؛ إذ تُحدّد عوامل مثل البنية التحتية، والمهارات، والمؤسسات الفعَّالة، والموردين المحليين، والقدرة على استيعاب التكنولوجيا، ما إذا كان التمويل الإضافي سيُحقّق مكاسب أوسع نطاقًا أم سيظل ضعيف الارتباط بالاقتصاد المحلي.
يعكس تحليل السيناريوهات الذي أجراه برنامج مستقبل إفريقيا والابتكار (AFI)([4])، التابع لمعهد الدراسات الأمنية (ISS)، أهمية هذه القدرة.
يعكس سيناريو -تم تنفيذه بواسطة نموذج (IFs) للمحاكاة المستقبلية- يجمع بين زيادة الاستثمار الأجنبي المباشر، واستثمارات المَحافظ المالية، والمساعدات، وتحويلات المغتربين، أن زيادة التمويل الخارجي دون تعزيز القدرة الاستيعابية المحلية لا يرفع الناتج المحلي الإجمالي لإفريقيا إلا بمقدار 63,7 مليار دولار أمريكي فقط (أي 0.8%) مقارنةً بالمسار الحالي (التوقعات المرجعية) بحلول عام 2043، وهو موعد انتهاء الخطة العشرية الثالثة لتنفيذ “أجندة الاتحاد الإفريقي 2063”.
أما عند اقتران نفس المُدخلات السابقة بتعزيز كفاءة الاستثمار، واستيعاب التكنولوجيا، والقدرات المؤسسية، والاستفادة من المهارات، وتوطيد الروابط الإنتاجية المحلية، ترتفع حصيلة الإنتاج المحلي إلى حوالي ثلاثة أضعاف، لتصل إلى نحو 210 مليارات دولار أمريكي (أي 2.6%).
الزيادة في الناتج المحلي الإجمالي (بأسعار سوق الصرف) مقارنةً بتوقعات المسار الحالي وفقًا لسيناريو نموذج (IFs) للمحاكاة المستقبلية
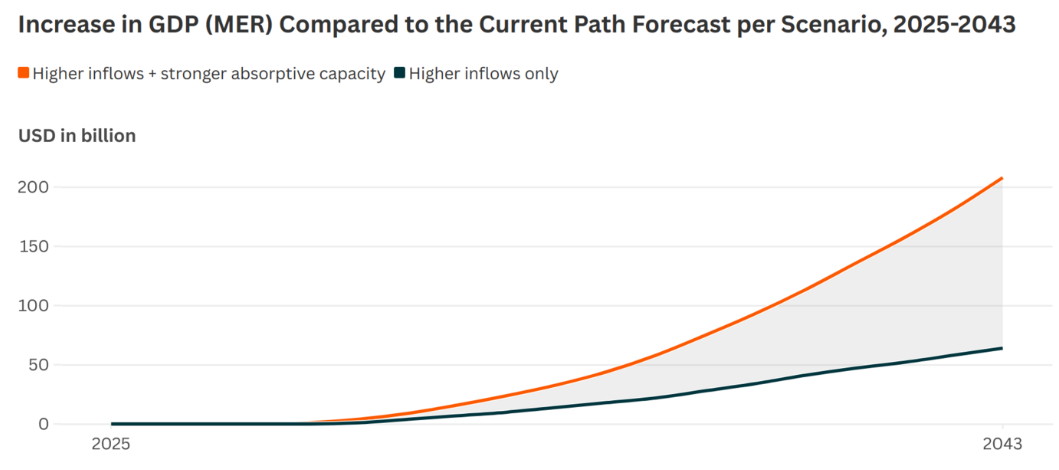
ولا يعني هذا النموذج أن التمويل الأجنبي يرفع الإنتاجية تلقائيًّا؛ بل يُوضّح مدى إمكانية إحراز مزيد من معدلات التنمية عندما تُعزّز الدول قدراتها المحلية التي يتم من خلالها توظيف رأس المال الإضافي. ورغم أن عملية استقطاب استثمارات كافية بمنزلة ضرورة مُلِحّة، إلا أن العائد التنموي يكون مُجزيًا بشكل ملموس عند ترجمة تلك الاستثمارات إلى قدرات إنتاجية محلية.
تحسين الاستثمار الأجنبي المباشر في إفريقيا
لجذب مزيد من الاستثمارات الأجنبية المباشرة وتعظيم أثرها التنموي؛ يتعيّن على الحكومات الإفريقية العمل على أربعة محاور:
أولًا: تحسين شفافية الاستثمار وانتقائيته:
يجب أن تُحدّد بيانات الاستثمار المالك المستفيد النهائي، وأداة التمويل، والقطاع، وحالة المشروع، مع التمييز بوضوح بين الالتزامات المُعلَنة والاستثمارات المُنجزة.
ثانيًا: تعزيز القدرة الاستيعابية المحلية:
إن البنية التحتية الموثوقة، والمهارات، والمؤسسات الفعّالة، وإعداد المشاريع، وشبكات الموردين المحليين، كلها عوامل تُسهم في زيادة استيعاب التكنولوجيا، وإعادة الاستثمار، وخلق القيمة المحلية.
ثالثًا: ربط الحوافز بنتائج التنمية:
يتعين أن تكون حوافز الاستثمار شفَّافة ومحدَّدة زمنيًّا، مع توقعات قابلة للقياس فيما يتعلق بالتوظيف، وتدريب القوى العاملة، والصادرات، والمشتريات المحلية، ونقل التكنولوجيا. كما يجب أن تعكس سياسات القطاعات فرصًا متنوّعة؛ التصنيع المحلي وتطوير الموردين في قطاع الصناعات الاستخراجية؛ والمشتريات المفتوحة والبنية التحتية متعددة الأغراض؛ وتعزيز الروابط مع أنظمة المهارات وسلاسل القيمة الإفريقية في قطاعي التصنيع والخدمات.
رابعًا: تعزيز أسواق المال المحلية:
يمكن لأنظمة مصرفية أقوى، وأسواق رأس مال، وتمويل طويل الأجل أن تساعد الشركات المحلية في الحصول على التمويل، والمشاركة في مشاريع الاستثمار الأجنبي، وتوسيع شبكة علاقاتها مع الموردين، وتعبئة المدخرات المحلية. ويمكن أن يُعزّز التنفيذ الفعّال لاتفاقية منطقة التجارة الحرة القارية الإفريقية هذه التدابير من خلال توسيع نطاق السوق وجعل الإنتاج والتوريد الإقليميين أكثر جدوى تجاريًّا.
إجمالاً، تشير البيانات إلى مشهد استثماري أكثر تعقيدًا؛ فقد أصبحت الصين مستثمرًا رئيسيًّا ذا ثقل في إفريقيا، لكنها لم تتجاوز أوروبا لتصبح أكبر مستثمر في مجال الاستثمار الأجنبي المباشر التقليدي في القارة.
والأهم من ذلك، أن التحدّي التنموي لا يكمن في الاختيار بين حجم الاستثمار وجودته؛ إذ تحتاج إفريقيا إلى كليهما: تدفقات كافية من رأس المال طويل الأجل، وظروف محلية مُواتية تسمح لهذه التدفقات النقدية بتوسيع القدرة الإنتاجية، ونقل المهارات والتكنولوجيا، وتعزيز سلاسل التوريد المحلية، وتوليد الإيرادات العامة.
ومِن ثَمَّ، لا يعتمد نجاح الاستثمار الأجنبي المباشر فقط على حجم رأس المال الذي تجذبه إفريقيا أو الجهة التي توفّره، بل يعتمد أيضًا على حجم القيمة الإنتاجية التي تحتفظ بها القارة من هذا الاستثمار.
هوامش:
(*) دكتور مارفيلوس نغوندو: يشغل منصب استشاري أبحاث أول في مؤسسة AFI. وهو حاصل على درجة الدكتوراه في الاقتصاد من جامعة جوهانسبرغ في جنوب إفريقيا. كما حصل على زمالة “ميجاتريندز أفريكا” (Megatrends Afrika) البحثية لعام 2024، في معهد كيل للاقتصاد العالمي (IfW) في ألمانيا، بالإضافة إلى زمالة مبادرة أبحاث الصين وإفريقيا (CARI) لعامي 2020/2021 في كلية الدراسات الدولية المتقدمة بجامعة جونز هوبكنز في الولايات المتحدة. وتتركز اهتماماته البحثية في مجالي الاقتصاد الدولي واقتصاديات التنمية، مع التخصص في العلاقات الاقتصادية بين إفريقيا والصين.
The Future of African-EuropeanRelations*: تبحث سلسلة تقارير “مستقبل العلاقات الإفريقية-الأوروبية” في سُبل بناء شراكات أقوى بين المنطقتين في ظل حقبة تتسم بالتشرذم الجيوسياسي، والمنافسة الاقتصادية، وتغيُّر موازين القوى العالمية. وهذه السلسة من التقارير ثمرة تعاون مشترك بين “برنامج المستقبل والابتكار في إفريقيا” التابع لمعهد الدراسات الأمنية (ISS)، واتحاد الصناعات الألمانية (BDI)، ومؤسسة “هانس زايدل” (Hanns Seidel Foundation)، ومجموعة “ميجاتريندز أفريكا” (Megatrends Afrika) الذي تضم مؤسسة العلوم والسياسة الألمانية (SWP)، والمعهد الألماني للتنمية والاستدامة (IDOS)، ومعهد كيل للاقتصاد العالمي. واستنادًا إلى خبرات المؤسسات المشاركة وأبحاثها وأُطرها التحليلية، يستكشف المشروع كيف يمكن للسيناريوهات المستقبلية العالمية المختلفة أن تُشكّل ملامح التجارة والاستثمار والتعاون الإنمائي والازدهار المشترك بين إفريقيا وأوروبا، كما يهدف إلى صياغة توصيات سياساتية موجهة لمختلف الأطراف المعنية.
………………………………………………………………………
[1] -https://www.sais-cari.org/chinese-investment-in-africa
[2] -https://www.sais-cari.org/data-chinese-contracts-in-africa
[3] -https://www.government.nl/themes/economy/enterprise-and-innovation/business-climate-for-the-financial-sector
[4] -https://futures.issafrica.org/thematic/10-financial-flows/
رابط التقرير: