










آية محسب عبد الحميد مصطفى
باحثة دكتوراه/ معهد البحوث والدراسات الإفريقية ودول حوض النيل- جامعة أسوان
مقدمة:
أصبحت معالجة الديون السيادية من أكثر قضايا المالية العامة تعقيداً في عدد من الاقتصادات الإفريقية؛ إذ لم تعد المشكلة تقتصر على ارتفاع المديونية وأعباء خدمتها، وإنما امتدت إلى كيفية التنسيق بين فئات متعددة من الدائنين، وتحديد نطاق الديون الخاضعة للمعالجة، والحفاظ على قدرة الدولة على الوصول إلى التمويل أثناء العملية وبعدها. وفي هذا السياق، يمثل الإطار المشترك لمجموعة العشرين آلية لتنسيق معالجة الدين بين الدائنين الرسميين، مع التزام الدولة بالسعي إلى معاملة مماثلة من بقية الدائنين. غير أن التطبيق العملي يوضح أن مسارات المعالجة تختلف باختلاف هيكل الدين، وتركيبة الدائنين، والمرحلة التي تدخل عندها الدولة إلى العملية.
وتُقدّم إثيوبيا والسنغال في عام 2026م حالتين مختلفتين داخل هذا الإطار. فقد دخلت إثيوبيا الإطار المشترك منذ عام 2021م، ووصلت إلى مرحلة متقدمة من معالجة الدين، أصبح فيها التنسيق بين الدائنين الرسميين والدائنين التجاريين وحملة اليوروبوند محوراً أساسياً، ولا سيما بعد إعادة التفاوض على اتفاق حملة السندات والحصول على تقييم إيجابي مشروط من لجنة الدائنين الرسميين.
أما السنغال، فتبدأ مسارها من مرحلة مختلفة؛ إذ أطلقت في سبتمبر 2026م خطة معالجة الدين السنغالي PTDS، بعد مراجعة واسعة لبيانات الدين، وأعلنت نيتها استخدام الإطار المشترك، مع استبعاد الدين المقوم بالفرنك CFA من نطاق المعالجة بسبب أهمية السوق الإقليمية في تمويل الدولة والاقتصاد.
ومن ثَمّ، لا تقوم أهمية المقارنة على افتراض تماثل أزمتي الدين أو تحديد أي البلدين يواجه عبئاً أكبر، وإنما على اختلاف موقع كل منهما داخل دورة المعالجة؛ فإثيوبيا تتيح دراسة التحديات التي تظهر في المراحل المتقدمة، خاصةً المعاملة المماثلة والتنفيذ، بينما تسمح السنغال بتحليل مرحلة تحديد نطاق المعالجة والحفاظ على مصادر التمويل.
وعليه، يطرح المقال سؤالاً رئيساً مفاده: إلى أي مدى يؤثر اختلاف مرحلة أزمة الدين وهيكل المديونية وتركيبة الدائنين في تصميم وتنفيذ معالجة الديون السيادية داخل الإطار المشترك لمجموعة العشرين؟
لا يستهدف المقال الحكم المبكر على نجاح التجربتين أو فشلهما، وإنما تحليل موقع كلٍّ منهما داخل عملية المعالجة، وما تكشفه التطورات الراهنة عن العلاقة بين إعادة الهيكلة، والمعاملة المماثلة، واستمرار الوصول إلى التمويل، والانتقال من الاتفاق إلى التنفيذ.
وانطلاقاً من ذلك؛ ينقسم المقال إلى ثلاثة محاور رئيسة؛ يتناول المحور الأول الانتقال من ضغوط الدين إلى المعالجة، وكيف وصلت إثيوبيا والسنغال إلى مرحلتيهما الراهنة؛ بينما يناقش المحور الثاني أثر هيكل الدين وتركيبة الدائنين في تصميم المعالجة داخل الإطار المشترك، مع التركيز على اختبار المعاملة المماثلة في إثيوبيا وتحديد نطاق المعالجة في السنغال. أما المحور الثالث فينتقل من تصميم المعالجة إلى اختبار التنفيذ والتمويل، من خلال تحليل ما تبقى من خطوات في إعادة هيكلة اليوروبوند الإثيوبي، واستمرار احتياجات التمويل والإصلاح المالي في السنغال، وصولاً إلى أبرز ما تكشفه الحالتان عن تحديات معالجة الديون السيادية الإفريقية.
المحور الأول: من ضغوط الدين إلى المعالجة: كيف وصلت إثيوبيا والسنغال إلى المرحلة الراهنة؟:
أولاً: إثيوبيا: من طلب الإطار المشترك إلى تعثر اليوروبوند:
لم تبدأ معالجة الدين الإثيوبي مع تطورات عام 2026م، وإنما تعود إلى فبراير 2021م عندما طلبت السلطات معالجة ديونها في إطار «الإطار المشترك» لمجموعة العشرين، قبل تشكيل لجنة الدائنين الرسميين في سبتمبر من العام نفسه. وفي نوفمبر 2023م، توصلت إثيوبيا مع الدائنين الرسميين إلى اتفاق لتعليق خدمة الدين المستحقة خلال عامي 2023م و2024م، بأثر رجعي من يناير 2023م. وفي ديسمبر 2023م، أدى عدم سداد دفعة فائدة على اليوروبوند إلى دخول إثيوبيا في حالة ضائقة مديونية. ويصنف تحليل استدامة الدين المشترك بين صندوق النقد والبنك الدولي الصادر في يونيو 2026م الدين الإثيوبي، وفق جدول خدمة الدين السابق لإعادة الهيكلة، باعتباره غير مستدام، ويربط ذلك أساساً باستمرار تجاوز مؤشري خدمة الدين الخارجي إلى الصادرات وإلى الإيرادات للحدود المرجعية المقررة[1].
وتقدمت عملية المعالجة خلال 2025م؛ إذ تم التوصل إلى اتفاق من حيث المبدأ بشأن الشروط الرئيسية لمعالجة الدين مع لجنة الدائنين الرسميين في مارس 2025م، ثم الاتفاق على مذكرة تفاهم في يوليو، واكتملت توقيعات أعضاء اللجنة عليها بحلول ديسمبر من العام نفسه. وبحلول أواخر يونيو 2026م، ارتفع عدد أعضاء لجنة الدائنين الرسميين الذين وقعوا اتفاقات ثنائية مع إثيوبيا إلى سبعة من أصل أربعة عشر عضواً. ويبين التقرير بذلك أن مسار الدين الرسمي انتقل من الاتفاق الجماعي على شروط المعالجة إلى مرحلة تحويلها إلى اتفاقات ثنائية مع الدائنين المشاركين[2].
وفي موازاة ذلك، ظل ملف اليوروبوند جزءاً غير مكتمل من عملية إعادة الهيكلة. فبحسب تحليل صندوق النقد والبنك الدولي، تخلفت إثيوبيا عن ثلاث دفعات كوبون وعن أصل السند المستحق في 11 ديسمبر 2024م، بإجمالي بلغ 1.099 مليار دولار، بينما استمرت المفاوضات مع حملة السندات. وبالتالي دخلت إثيوبيا عام 2026م وقد تقدمت معالجة ديونها الرسمية، لكن مع بقاء تسوية الدائنين التجاريين وحملة اليوروبوند عنصراً رئيسياً في استكمال عملية إعادة الهيكلة[3].
ثانياً: السنغال: من مراجعة بيانات الدين إلى إطلاق خطة المعالجة:
اختلفت نقطة البداية في السنغال؛ إذ ارتبط التحول في ملف الدين بإعادة تقييم حجم الالتزامات المسجلة على الدولة. ففي تقريرها النهائي الصادر في فبراير 2025م، رصدت محكمة الحسابات السنغالية ديوناً مصرفية تعاقدت عليها الدولة خارج المسار الموازني، ولم تكن مدرجة في قوانين المالية للفترة المعنية أو في سجلات مديرية الدين العام. واستناداً إلى بيانات البنوك التي عرضها تقرير الحكومة، بلغ رصيد القروض المباشرة للدولة المركزية في 31 مارس 2024م نحو 2,044.01 مليار فرنك CFA، إلى جانب شهادات التزامات اسمية بقيمة 190.05 مليار فرنك CFA، ليصل الإجمالي إلى 2,234.06 مليار فرنك CFA[4].
وأعادت المحكمة تكوين رصيد دين الإدارة المركزية للموازنة، فأظهر جدولها الخاص بعام 2023م أن نسبة الدين الواردة في وثائق تقديم الحسابات بلغت 74.41% من الناتج المحلي الإجمالي، بينما وصل الرصيد الذي أعادت المحكمة تكوينه، بعد إدراج الدين المصرفي خارج الإطار، إلى 99.67% من الناتج، بقيمة 18,558.91 مليار فرنك CFA، وأكدت المحكمة أن رصيد الدين الناتج عن أعمالها كان أعلى من المبلغ الظاهر في وثائق تقديم الحسابات[5].
وتواصلت مراجعة الأرقام بعد تقرير المحكمة. ففي أغسطس 2025م أعلن صندوق النقد الدولي أن عملية مطابقة شاملة أجرتها السلطات بمساعدة شركة تدقيق دولية أدت إلى تعديل رصيد دين الحكومة المركزية في نهاية 2023م من 74.4% إلى 111% من الناتج المحلي الإجمالي، وأن البيانات المعدلة أظهرت وصوله إلى 118.8% من الناتج في نهاية 2024م. وأرجع الصندوق الجزء الأساسي من المراجعة إلى التزامات لم تكن معلنة سابقاً. ومن الضروري هنا الحفاظ على نطاق المؤشر كما أورده الصندوق: الأرقام تتعلق بـدين الحكومة المركزية ولا ينبغي تحويلها تلقائياً إلى مقياس أوسع للدين العام[6].
وفي 1 سبتمبر 2026م، انتقل الملف إلى مرحلة جديدة بإعلان الحكومة إطلاق خطة معالجة الدين السنغالي PTDS. وربط البيان هذه الخطوة بنتائج تدقيق المالية العامة، وارتفاع مستوى الدين، وتدهور ملف المخاطر الائتمانية، والتراجع التدريجي في الوصول إلى أسواق رأس المال الدولية. كما أعلنت الحكومة أنها أبلغت شركاءها الرسميين بنيتها استخدام الإطار المشترك لمجموعة العشرين. وبذلك يمثل إطلاق PTDS انتقالاً إلى مسار معلن لمعالجة الدين، لكنه لا يعني أن السنغال توصلت بالفعل إلى شروط نهائية لإعادة الهيكلة مع مختلف فئات الدائنين[7].
ومن ثَمّ، لا تكمن القيمة التحليلية للمقارنة في السؤال عن أي البلدين يواجه مستوى دين أعلى، وإنما في اختلاف موقع كل منهما داخل دورة معالجة الدين. فالحالة الإثيوبية تسمح بتتبع المشكلات التي تظهر عندما تتقدم عملية إعادة الهيكلة وتنتقل من الدائنين الرسميين إلى الدائنين التجاريين، بينما تتيح الحالة السنغالية دراسة كيفية تحديد نطاق المعالجة منذ بدايتها بعد إعادة تقييم حجم الدين.
المحور الثاني: هيكل الدين والإطار المشترك: كيف تؤثر تركيبة الدائنين في تصميم المعالجة؟:
أولاً: الإطار المشترك ومبدأ المعاملة المماثلة بين الدائنين:
لا تقتصر عملية معالجة الدين في إطار الإطار المشترك لمجموعة العشرين على التوصل إلى اتفاق بين الدولة ودائنيها الرسميين؛ إذ ترتبط كذلك بكيفية معاملة بقية الدائنين داخل نطاق المعالجة. وتوضح مذكرة مجموعة العشرين الصادرة في يونيو 2025م أن الدولة المدينة تلتزم، عند طلب المعالجة، بالسعي إلى الحصول من الدائنين الرسميين الثنائيين الآخرين والدائنين من القطاع الخاص على معاملة لا تقل ملاءمة لها عن تلك التي تتفق عليها مع دائني الإطار المشترك. ويستند تقييم المعاملة المماثلة إلى ثلاثة عناصر رئيسة: التغير في خدمة الدين الاسمية خلال فترة برنامج صندوق النقد، والتغير في القيمة الحالية الصافية لرصيد الدين، والتغير في مدة المطالبات التي خضعت للمعالجة[8].
بعد تقديم طلب معالجة الديون، يُشكّل الدائنون الثنائيون الرسميون المشاركون لجنة رسمية للدائنين OCC، والتي تقوم بتقييم الحاجة إلى معالجة الديون ومغلف إعادة الهيكلة المطلوب، وتنسيق مشاركة الدائنين الرسميين، والاتفاق بشكل مشترك على خيار المعالجة الذي يضمن تقاسم الأعباء بشكل عادل بين أعضائها. وفي الوقت نفسه، يتم تشجيع البلد المدين على التعامل بالتوازي مع «الدائنين الرسميين من خارج لجنة الدائنين الرسميين OCC» ومع الدائنين من القطاع الخاص، بما في ذلك حاملي السندات، لأن التعامل المبكر يمكن أن يسهل تطبيق مبدأ المعاملة المماثلة ويسرع التنفيذ[9].
لا ينتهي دور «لجنة الدائنين الرسميين» OCC بمجرد توقيع مذكرة التفاهم؛ فبمجرد توصل الدولة المدينة إلى اتفاق مبدئي مع دائنين آخرين، تعرض الشروط على اللجنة لتقييم مدى امتثالها لمبدأ «المعاملة المماثلة»، ولا يتم المضي قُدماً في التنفيذ إلا بعد إتمام هذا التقييم. وإذا تبين أن الشروط المتفق عليها مع دائنين من خارج اللجنة لا تتوافق مع مبدأ المعاملة المماثلة، فقد يستلزم الأمر مراجعة الاتفاق[10].
ثانياً: إثيوبيا: تعدد الدائنين واختبار المعاملة المماثلة:
تبرز أهمية هذه الآلية في إثيوبيا بسبب تنوع الدائنين الواقعين داخل نطاق إعادة الهيكلة. فوفق تحليل استدامة الدين الصادر في يونيو 2026م، تمثل الديون المستحقة لأعضاء لجنة الدائنين الرسميين نحو 67% من إجمالي الدين داخل نطاق إعادة الهيكلة، بينما تمثل ديون الدائنين الرسميين من خارج اللجنة نحو 9%. أما الدائنون التجاريون، بمن فيهم حملة اليوروبوند، فيمثلون نحو 26%. كما كان قد تم التوصل إلى اتفاقين من حيث المبدأ مع دائنين رسميين من خارج OCC يمثلان نحو 92% من الدين المستحق لهذه الفئة[11]، وبحلول أواخر يونيو 2026م، ارتفع عدد الدائنين التجاريين الخارجيين الذين تم التوصل معهم إلى اتفاقات من حيث المبدأ إلى خمسة، يمثلون نحو 47% من إجمالي الدين التجاري الخارجي[12].
وتحوّل مبدأ المعاملة المماثلة من قاعدة عامة إلى قيد فعلي على التفاوض مع حملة السندات. ففي 29 يناير 2026م، أعلنت وزارة المالية الإثيوبية أن لجنة الدائنين الرسميين اعتبرت الاتفاق المبدئي الذي تم التوصل إليه مع حملة اليوروبوند في 2 يناير غير متوافق بصورة كاملة مع متطلبات «المعاملة المماثلة» Comparability of Treatment. وبناءً على ذلك، أكدت الحكومة أنها ليست في وضع يسمح لها بتنفيذ شروط الاتفاق، وأنها ستعود إلى التفاوض مع حملة السندات للوصول إلى شروط تتوافق مع معاملة الدائنين الرسميين ومع معايير برنامج صندوق النقد[13].
بعد جولة جديدة من المفاوضات، توصلت إثيوبيا إلى اتفاق من حيث المبدأ AIP مع اللجنة المخصصة لحاملي السندات في 29 يونيو 2026م بشأن سنداتها الدولية (اليوروبوند) البالغة قيمتها الأصلية مليار دولار أمريكي. نصت الشروط المنشورة على إصدار سند جديد بقيمة 880 مليون دولار أمريكي، يمثل تخفيضاً اسمياً بنسبة 12%، بمعدل فائدة 6.15% واستحقاق نهائي في 15 يوليو 2029م، إلى جانب أداة New Money Warrant تمنح حامليها حقوقاً محددة للاكتتاب في إصدار دولي مستقبلي للسندات الإثيوبية[14].
في أغسطس 2026م، خلصت لجنة الدائنين الرسميين OCC إلى أن الخطة المعدلة المتفق عليها مبدئياً AIP كانت- في تلك المرحلة- متوافقة مع مبدأ «المعاملة المماثلة». ومع ذلك، أشارت اللجنة إلى أن هذا التقييم قد يتأثر بالاحتمال القائم لممارسة الحقوق المرتبطة بأداة New Money Warrant، وذلك في حال تبيّن أن هذه الأداة تمنح مزايا مفرطة لحاملي السندات. كما شددت اللجنة على أن تقييمها لهذه الأداة في الحالة الإثيوبية المحددة لا ينبغي تفسيره على أنه يرسخ سابقة عامة لعمليات معالجة الديون المستقبلية في إطار «الإطار المشترك» Common Framework [15].
وهكذا تكشف الحالة الإثيوبية أن تركيبة الدائنين تؤثر مباشرة في تصميم شروط إعادة الهيكلة؛ فالتوصل إلى اتفاق مع فئة واحدة لا يكفي إذا كانت شروطه لا تتسق مع المعالجة المقدمة من الفئات الأخرى. ولا يستنتج ذلك من المقارنة النظرية وحدها، بل ظهر عملياً في انتقال الاتفاق الأول مع حملة السندات من الرفض إلى إعادة التفاوض ثم إلى تقييم إيجابي مشروط للشروط المعدلة.
ثالثاً: السنغال: تحديد نطاق المعالجة واستبعاد الدين المقوم بالفرنك CFA:
تقف السنغال عند مرحلة مختلفة، لكنها بدأت منذ إعلان PTDS في تحديد حدود الدين الذي ترغب في إخضاعه للمعالجة. فقد نص بيان الحكومة في 1 سبتمبر 2026م صراحةً على أن الديون المقومة بالفرنك CFA ستكون خارج نطاق خطة معالجة الدين، وربط ذلك بالدور المهم الذي تؤديه السوق الإقليمية في تمويل الدولة والاقتصاد. كما ذكرت الوزارة أنها كانت قد لجأت إلى عمليات لإدارة الدين في سوق رأس المال الإقليمية التابعة للاتحاد الاقتصادي والنقدي لغرب إفريقيا، في سياق تدهور ملف المخاطر الائتمانية للسنغال والتراجع التدريجي في الوصول إلى أسواق رأس المال الدولية[16].
وفي الوقت نفسه، أعلنت الحكومة أنها أبلغت شركاءها الرسميين بنيتها استخدام الإطار المشترك فيما وصفته بـصيغة محسنة تستهدف جدولاً زمنياً أكثر تركيزاً، وتبادلاً مبكراً للمعلومات، وإجراء مشاورات متوازية مع الدائنين المعنيين. غير أن البيان لم ينشر شروطاً نهائية لمعالجة بقية فئات الدين، ولم يحدد مقدار التخفيض أو إعادة الجدولة التي ستطبق عليها. ولذلك، فإن ما تسمح به المصادر حتى الآن هو القول إن السنغال حددت أحد حدود المعالجة وأعلنت المسار الذي تريد استخدامه، وليس أنها أبرمت بالفعل اتفاقاً نهائياً لإعادة الهيكلة[17].
وبذلك يظهر الاختلاف الجوهري بين الحالتين: ففي إثيوبيا أصبحت القضية المركزية هي تحقيق الاتساق بين معاملة فئات متعددة من الدائنين بعد تقدم عملية إعادة الهيكلة؛ أما السنغال فتبدأ من تحديد نطاق المعالجة نفسه، مع استبعاد دين الفرنك CFA قبل اكتمال الشروط التفصيلية لمعالجة بقية الدائنين. ومن ثَمّ فإن هيكل الدين لا يمثل مجرد خلفية رقمية للأزمة، وإنما يؤثر فيمن يدخل عملية المعالجة، وكيف تنسق شروطها، وأي مصادر تمويل تسعى الدولة إلى إبقائها خارجها. وهذه النقطة تمهد مباشرةً للمحور الثالث، الذي ينتقل من تصميم المعالجة إلى سؤال التنفيذ واستمرار احتياجات التمويل.
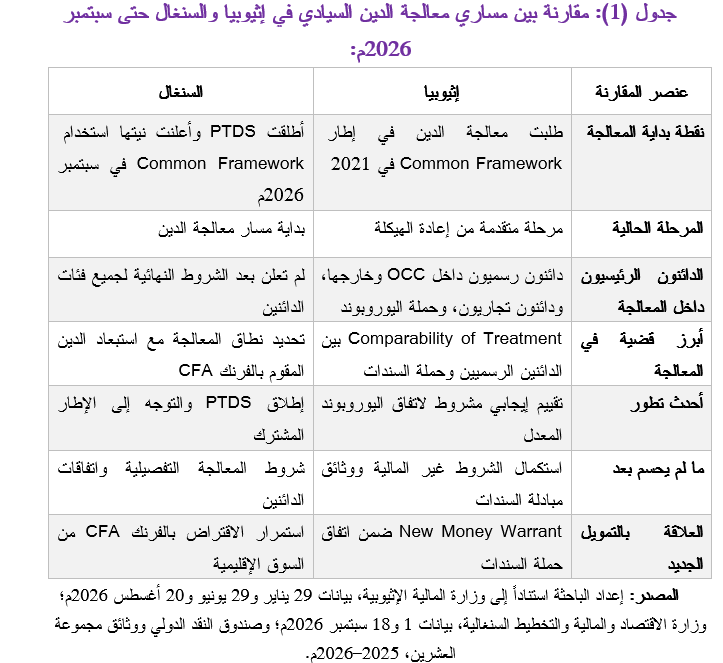
وتُظهر المقارنة السابقة أن اختلاف مسارَي إثيوبيا والسنغال لا يرتبط فقط بتوقيت الدخول في معالجة الدين، وإنما يمتد إلى مرحلة المعالجة الحالية، وتركيبة الدائنين، والقضية الرئيسية التي تحكم التفاوض، والعلاقة بين معالجة الدين والحصول على تمويل جديد. ويلخص الجدول التالي أبرز هذه الاختلافات، بما يوضح موقع كل دولة داخل مسار معالجة الدين حتى سبتمبر 2026م.
المحور الثالث: من تصميم المعالجة إلى اختبار التنفيذ والتمويل:
أولاً: إثيوبيا: من الاتفاق المعدل إلى استكمال مبادلة السندات:
أتاح تقييم لجنة الدائنين الرسميين، الصادر في 31 يوليو والمعلن عنه في 20 أغسطس 2026م، لإثيوبيا المضي نحو تنفيذ شروط إعادة هيكلة اليوروبوند؛ إذ اعتبرت اللجنة الاتفاق المبدئي المعدل الذي تم التوصل إليه في 29 يونيو متوافقاً، في مرحلته الحالية، مع مبدأ المعاملة المماثلة. غير أن البيان نفسه يضع حداً واضحاً لما تحقق حتى الآن: تنفيذ إعادة هيكلة سندات 2024م لن يحدث إلا بعد الانتهاء من الشروط غير المالية لمبادلة السندات الجديدة والوثائق الأخرى مع لجنة حملة السندات ومستشاريها. وبالتالي انتقلت العملية إلى مرحلة متقدمة من التنفيذ، لكنها لم تصل، وفق أحدث إعلان رسمي منشور، إلى إتمام المبادلة القانونية النهائية للسندات[18].
ولا يقتصر ما تبقى من عملية التنفيذ على صياغة الوثائق؛ إذ أبقت لجنة الدائنين الرسميين New Money Warrant تحت المتابعة. فقد أوضحت أن الجهد الذي يقدمه السند الجديد يتوافق مع مؤشرات المعاملة المماثلة الثلاثة، إلا أن هذا التقييم قد يتأثر بطريقة استخدام الـ.Warrant وفي المقابل، اعتبرت اللجنة أن توفير تمويل جديد فعلي لإثيوبيا من شأنه أن يكون عنصراً مخففاً في تقييم المعاملة المماثلة لأنه يسهم في تلبية الاحتياجات التمويلية للبلاد؛ أما إذا أدت الأداة إلى منح حملة السندات منافع مفرطة، فقد تنظر اللجنة في تعديل معالجتها هي للدين من خلال تعويض متناسب. كما أكدت أن قبول الأداة في الحالة الإثيوبية لا يُعدّ سابقة عامة لمعالجات الديون المستقبلية[19].
وبذلك، أصبحت القضية الأساسية في المرحلة التالية هي الانتقال من الشروط المالية المتفق عليها إلى التنفيذ القانوني للمبادلة، بالتوازي مع متابعة أثر أداة New Money Warrant واستكمال المعالجة مع بقية الدائنين. ويبرز ذلك الفارق بين التوصل إلى اتفاق مبدئي وبين اكتمال عملية إعادة الهيكلة فعلياً.
ثانياً: السنغال: معالجة الدين مع استمرار التمويل والإصلاح المالي:
تواجه السنغال اختباراً مختلفاً؛ إذ تبدأ معالجة الدين في وقتٍ لا تزال فيه الدولة بحاجة إلى تمويل الموازنة والاستثمار. ولهذا يرتبط قرار استبعاد الدين المقوم بالفرنك CFA من PTDS باستمرار استخدام السوق الإقليمية كمصدر للتمويل. وبعد إطلاق الخطة في 1 سبتمبر، أعلنت الحكومة في 18 سبتمبر 2026م ثاني إصدار سندات عن طريق الاكتتاب العام خلال العام، بقيمة 200 مليار فرنك CFA، موضحةً أن الموارد ستُستخدم للمساهمة في تغطية احتياجات تمويل موازنة 2026، بما في ذلك الإنفاق الاستثماري والإجراءات ذات الأولوية. ويمتد الاكتتاب، وفق البيان، من 17 سبتمبر إلى 8 أكتوبر 2026م[20].
ولا ينبغي تفسير استمرار الاقتراض الإقليمي باعتباره دليلاً في حد ذاته على نجاح إستراتيجية المعالجة أو قدرتها على استعادة استدامة الدين. فما تثبته المصادر في هذه المرحلة هو أن الحكومة تسعى إلى معالجة جزء من محفظة الدين، مع إبقاء دين الفرنك CFA خارج النطاق، وفي الوقت نفسه تواصل تعبئة التمويل من السوق الإقليمية. أما الأهداف التي يحددها بيانPTDS – مثل تحسين ملف الدين، وخفض عبء خدمة الدين وخلق حيز مالي تدريجي للاستثمار- فهي أهداف معلنة للخطة وليست نتائج تحققت بالفعل[21].
ويجري مسار معالجة الدين بالتوازي مع التفاوض على برنامج جديد مع صندوق النقد الدولي. ففي 1 سبتمبر توصل موظفو الصندوق والسلطات السنغالية إلى اتفاق على مستوى الخبراء بشأن سياسات يمكن أن تدعم ترتيباً لمدة 36 شهراً في إطار تسهيل الائتمان الممدد ECF، بنحو 2.2 مليار دولار. ويركز البرنامج المقترح على استعادة الاستقرار الاقتصادي الكلي واستدامة الدين، وتقوية تعبئة الإيرادات المحلية وترشيد الإنفاق، مع تحسين إدارة الدين العام، ومتابعة المتأخرات المحلية، والرقابة على المؤسسات المملوكة للدولة. غير أن الاتفاق ما زال خاضعاً لموافقة إدارة الصندوق ومجلسه التنفيذي، كما يتطلب إجراءات تصحيحية بشأن قضية الإبلاغ الخاطئ السابقة والحصول على ضمانات التمويل اللازمة من شركاء السنغال[22].
ثالثاً: ما الذي توضحه الحالتان عن تحديات معالجة الديون السيادية الإفريقية؟:
توضح المقارنة، أولاً، أن الوصول إلى اتفاق بشأن الدين لا يعني اكتمال عملية المعالجة؛ إذ تمر العملية بمراحل تبدأ بإعلان مسار المعالجة والتفاوض حول شروطه، ثم التوصل إلى الاتفاق، وصولاً إلى التنفيذ القانوني والمالي، ويظهر اختلاف موقعي إثيوبيا والسنغال داخل هذه المراحل بوضوح.
ثانياً، أن معالجة الدين لا يمكن فصلها عن قدرة الدولة على تمويل احتياجاتها أثناء العملية وبعدها. ففي الحالة الإثيوبية، ربطت لجنة الدائنين الرسميين تقييم أداة New Money Warrant بمدى إسهامها في توفير تمويل جديد يلبي الاحتياجات التمويلية للبلاد، بينما استبعدت السنغال الدين المقوم بالفرنك CFA من نطاق المعالجة بسبب أهمية السوق الإقليمية في تمويل الدولة والاقتصاد، واستمرت في تعبئة التمويل من هذه السوق. ولا يعني ذلك تماثل الأداتين، وإنما يوضح استمرار قضية الوصول إلى التمويل داخل تصميم معالجة الدين في الحالتين.
وأخيراً، تظهر الحالتان أن استعادة استدامة الدين تتطلب أكثر من إعادة جدولة آجال السداد أو خفض قيمة بعض المطالبات؛ إذ ترتبط كذلك باستكمال التنفيذ، وإدارة الاحتياجات التمويلية، وإصلاح المالية العامة وإدارة الدين. ولهذا يظل الحكم على النتيجة النهائية لأي من التجربتين سابقاً لأوانه حتى اكتمال ترتيبات التنفيذ وظهور آثارها على استدامة الدين والقدرة على التمويل.
الخاتمة:
تكشف تجربتا إثيوبيا والسنغال أن فعالية معالجة الديون السيادية داخل الإطار المشترك لا تتحدد بمجرد الوصول إلى اتفاق مع الدائنين، وإنما بقدرة عملية المعالجة على التعامل مع اختلاف هياكل الدين وتركيبة الدائنين، والانتقال من التفاوض إلى التنفيذ، دون إضعاف قدرة الدولة على تلبية احتياجاتها التمويلية. ومن ثَمّ، فإن القيمة التحليلية للحالتين لا تكمن في البحث عن نموذج موحد لإعادة الهيكلة، وإنما في إظهار أن تصميم المعالجة يتغير تبعاً للمرحلة التي تدخل عندها الدولة إلى العملية والقيود التمويلية المحيطة بها.
وفي هذا السياق، يتجاوز اختبار الإطار المشترك مسألة التخفيض أو إعادة الجدولة إلى سؤال أكثر اتساعاً يتعلق بمدى قدرته على دعم معالجة قابلة للتنفيذ تسهم في استعادة استدامة الدين، مع الحفاظ على مصادر تمويل قابلة للاستمرار وتحسين إدارة المالية العامة والدين. ولذلك ستظل التطورات المقبلة في إثيوبيا والسنغال مهمة لتقييم قدرة الإطار المشترك على الانتقال من تنسيق التفاوض بين الدائنين إلى تحقيق معالجة أكثر استدامةً وفاعليةً في الاقتصادات الإفريقية.
ـــــــــــــــــــــــــــــــــــــــــــ
المراجع:
[1] International Monetary Fund. (2026). The Federal Democratic Republic of Ethiopia: Fifth review under the Extended Credit Facility arrangement, request for rephasing of access, modification of indicative target, and financing assurances review—Debt sustainability analysis. IMF Staff Country Reports, 2026(174). pp.1,6. https://doi.org/10.5089/9798229053396.002.A002
[2] Ibid. p.6. para. 5.
[3] International Monetary Fund. (2026). The Federal Democratic Republic of Ethiopia: op. cit. p.6. para.6.
[4] Cour des Comptes du Sénégal. (2025). Rapport définitif: Audit du rapport sur la situation des finances publiques—Gestions de 2019 au 31 mars 2024. Chambre des Affaires budgétaires et financières. p.37. https://www.courdescomptes.sn/wp-content/uploads/2025/02/Rapport-de%CC%81finitif-sur-la-situation-des-finances-exercice-2019-au-31-mars-2024.pdf
[5] Ibid. p.44.
[6] International Monetary Fund. (2025, August 26). IMF staff concludes visit to Senegal (Press Release No. 25/282). https://www.imf.org/en/news/articles/2025/08/26/pr25282-senegal-imf-staff-concludes-visit
[7] Ministry of Economy, Finance and Planning of Senegal. (2026, September 1). Senegal takes a decisive step in its active debt management strategy with the launch of the Senegal Debt Treatment Plan (PTDS).
[8] G20 International Financial Architecture (IFA) Working Group. (2025, June). G20 note: Steps of a debt restructuring under the Common Framework. G20 South Africa 2025. pp.2-3. https://www.g20.org.za/wp-content/uploads/2025/06/G20-Note-Steps-of-a-debt-restructuring-under-the-CF.pdf
[9] Ibid.
[10] G20 International Financial Architecture (IFA) Working Group. (2025, June). G20 note: op. cit. pp.6-7. Section 9: “Monitoring comparability of treatment.”
[10] International Monetary Fund. (2026). The Federal Democratic Republic of Ethiopia: op. cit. p.20. para.26.
[11] International Monetary Fund. (2026). The Federal Democratic Republic of Ethiopia: op. cit. p.20. para.26.
[12] International Monetary Fund. African Department. (2026). The Federal Democratic Republic of Ethiopia: Fifth review under the Extended Credit Facility arrangement, request for rephasing of access, modification of indicative target, and financing assurances review—Supplementary information. IMF Staff Country Reports, 2026(174). https://doi.org/10.5089/9798229053396.002.A003.
[13] Ministry of Finance of the Federal Democratic Republic of Ethiopia. (2026, January 30). Ethiopia announces assessment of Official Creditor Committee that published terms of Eurobond restructuring are noncompliant with the Comparability of Treatment principle. https://www.mofed.gov.et/blog/ethiopia-announces-assessment-of-official-creditor-committee-that-published-terms-of-eurobond-restructuring-are-noncompliant-with-the-comparability-of-treatment-principle/
[14] Ministry of Finance of the Federal Democratic Republic of Ethiopia. (2026, June 29). Ethiopia reaches agreement in principle with Ad Hoc Committee of bondholders on principal financial terms of restructuring of 2024 Notes.
[15] Ministry of Finance of the Federal Democratic Republic of Ethiopia. (2026, August 21). Ethiopia announces favourable Comparability of Treatment assessment of Official Creditor Committee regarding agreed terms of Eurobond restructuring.
[16] Ministry of Economy, Finance and Planning of Senegal. (2026, September 1). Op.cit.
[17] Ibid.
[18] Ministry of Finance of the Federal Democratic Republic of Ethiopia. (2026, August 21). Op.cit.
[19] Ibid.
[20] Ministère de l’Économie, des Finances et du Plan du Sénégal. (2026, September 18). Deuxième opération d’Appel Public à l’Épargne de l’année 2026: mobilisons l’épargne au service de la transformation. https://www.finances.gouv.sn/actualites/deuxieme-operation-dappel-public-a-lepargne-de-lannee-2026-mobilisons-lepargne-au-service-de-la-transformation
Ministry of Economy, Finance and Planning of Senegal. (2026, September 1). Op.cit.
[21] Ibid.
[22] International Monetary Fund. (2026, September 1). IMF reaches staff-level agreement on an Extended Credit Facility arrangement with Senegal (Press Release No. 26/282). https://www.imf.org/en/news/articles/2026/09/01/pr26282-senegal-imf-reaches-sla-ecf-arrangement