













آية عصام
شهد الإقراض الرقمي في كينيا تحولاً لافتاً في طبيعة العلاقة بين الأفراد والنظام المالي؛ فلم يعد الوصول إلى الائتمان يتطلب بالضرورة المرور عبر القنوات المصرفية التقليدية، بل أصبح ممكناً من خلال الهاتف المحمول وبإجراءات سريعة تعتمد بدرجة متزايدة على البيانات الرقمية.
وقد جعل هذا التحول الائتمان أكثر قرباً من الاستخدام اليومي للأفراد، وفتح المجال أمام فئات كانت تواجه صعوبة في الوصول إلى التمويل التقليدي. غير أن سهولة الوصول إلى القرض تطرح في الوقت نفسه سؤالاً أوسع حول طبيعة الشمول المالي الذي ينتجه هذا التحول، وما إذا كان توسيع القدرة على الاقتراض يوازي بالضرورة تحسناً في القدرة المالية للمقترضين.
وتزداد أهمية هذه الإشكالية مع تغير طبيعة عملية الإقراض نفسها؛ فالمقترض لم يعد يتعامل فقط مع موظف أو مؤسسة مالية، وإنما مع منظومة رقمية تجمع البيانات وتقيّم الجدارة الائتمانية وتتخذ قرارات الإقراض بصورة آلية وسريعة.
وبينما تسمح هذه المنظومة بتجاوز بعض القيود التقليدية أمام الحصول على التمويل، فإنها تثير في المقابل تساؤلات حول حدود الاعتماد على البيانات، وتكرار الاقتراض، وقدرة المقترض على استيعاب الالتزامات التي يدخل فيها.
ومن هنا تظهر مفارقة أساسية: كلما أصبح الائتمان أكثر سهولة في الوصول، أصبح من الضروري التساؤل عما إذا كانت هذه السهولة تعزز الاستقلال المالي أم تجعل الاقتراض أكثر حضوراً في إدارة الاحتياجات اليومية.
ولا تتوقف المسألة عند سلوك المقترض أو تصميم المنتجات الائتمانية، وإنما تمتد إلى قدرة الدولة على مواكبة نموذج مالي يتغير بسرعة أكبر من الأطر التقليدية للرقابة. فتنظيم الإقراض الرقمي لا يتعلق فقط بمنح التراخيص، وإنما يشمل كذلك طريقة تسعير القروض، والإفصاح عن شروطها، واستخدام البيانات الشخصية، وآليات التحصيل، وسبل حماية المستهلك.
ولذلك، فإن التجربة الكينية تتيح اختباراً مهماً للعلاقة بين الابتكار المالي والتنظيم: هل تستطيع القواعد القانونية مواكبة السرعة التي تتحرك بها التكنولوجيا، وهل يكفي تنظيم السوق لضمان أن يؤدي توسيع الائتمان إلى شمول مالي أكثر استدامة؟
وانطلاقاً من هذه الإشكالية، يتناول هذا التقرير تجربة الإقراض الرقمي في كينيا من خلال تحليل التحول في سوق الائتمان واستخداماته، ثم بحث الكيفية التي يمكن أن تسهم بها آليات التقييم الرقمي وتراكم الالتزامات في تعميق مخاطر المديونية، وصولاً إلى تقييم الاستجابة التنظيمية وحدود قدرتها على حماية المقترض.
ولا ينطلق التقرير من افتراض أن الإقراض الرقمي يمثل مشكلة في حد ذاته، وإنما يحاول تحديد اللحظة التي يمكن عندها أن يتحول الابتكار الذي يُسهّل الوصول إلى التمويل من أداة للشمول المالي إلى عامل يزيد هشاشة المقترض.
محتويات المقال
المحور الأول: صعود الإقراض الرقمي في كينيا
وتحولات الشمول المالي
أولاً: نمو سوق الإقراض الرقمي في كينيا ومؤشراته
شهدت كينيا خلال السنوات الأخيرة انتقالاً واضحاً من مجرد توسيع الوصول إلى الخدمات المالية إلى تعميق استخدام هذه الخدمات، ولا سيما الائتمان. فقد ارتفعت نسبة البالغين الذين يتمتعون بإمكانية الوصول إلى الخدمات والمنتجات المالية الرسمية من 83.7% عام 2021م إلى 84.8% عام 2024م، بينما انخفضت نسبة السكان المستبعدين مالياً من 11.6% إلى 9.9% خلال الفترة نفسها. ويعكس ذلك استمرار توسع قاعدة المشاركة في النظام المالي الرسمي[1].
إلا أن زيادة الوصول لا تعني بالضرورة أن الأفراد يستخدمون النظام المالي بالدرجة نفسها في الادخار والاقتراض؛ ولذلك تكتسب تطورات سوق الائتمان الرقمي أهمية خاصة باعتبارها مؤشراً على انتقال الشمول المالي من مجرد امتلاك إمكانية الوصول إلى الخدمات إلى استخدامها الفعلي للحصول على التمويل.
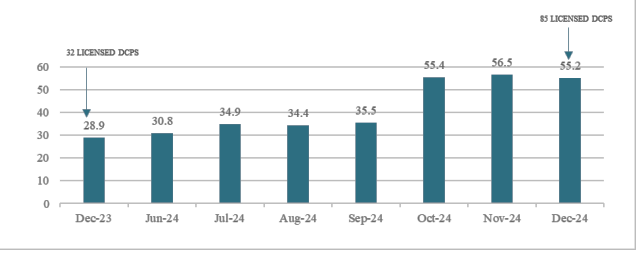
ويظهر هذا الانتقال بوضوح في تطور سوق مقدمي الائتمان الرقمي؛ إذ ارتفع رصيد القروض القائمة لدى هذه المؤسسات من 28.9 مليار شلن كيني في ديسمبر 2023م إلى 55.2 مليار شلن في ديسمبر 2024م، أي بزيادة قدرها 91% خلال عام واحد. وفي الوقت نفسه، ارتفع عدد مقدمي الائتمان الرقمي المرخصين من 32 إلى 85 مقدماً، بعدما منح البنك المركزي تراخيص لـ53 مقدماً جديداً خلال عام 2024م.
ويشير التزامن بين نمو رصيد القروض واتساع عدد مقدمي الخدمة إلى أن السوق شهد توسعاً من جانبي العرض والطلب معاً؛ فزيادة عدد المؤسسات عززت قدرة السوق على تقديم منتجات ائتمانية رقمية، بينما يعكس ارتفاع الرصيد زيادة فعلية في حجم التمويل الذي يستخدمه المقترضون عبر هذه القنوات.
وبالتالي، لم يعد الإقراض الرقمي نشاطاً هامشياً داخل النظام المالي الكيني، بل أصبح سوقاً ائتمانية ذات وزن متزايد[2].
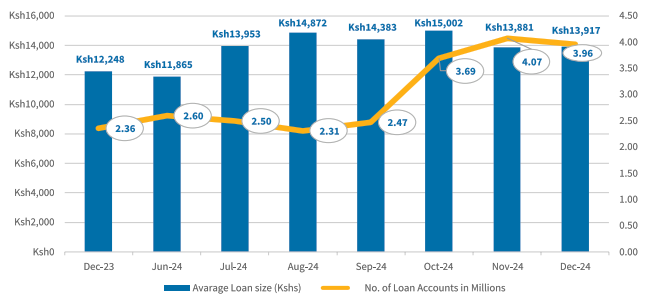
ولا تكشف الزيادة في قيمة القروض القائمة وحدها عن طبيعة التوسع؛ إذ تظهر البيانات أن السوق شهد كذلك زيادة كبيرة في عدد القروض. فقد ارتفع عدد حسابات القروض من نحو 2.36 مليون في ديسمبر 2023م إلى 3.96 ملايين في ديسمبر 2024م، أي بزيادة تقارب 68%، بينما ارتفع متوسط حجم القرض من 12,248 شلناً إلى 13,917 شلناً فقط.
وبحساب التغير النسبي، فإن عدد القروض نما بوتيرة أكبر بكثير من متوسط قيمة القرض؛ وتشير مقارنة معدلات النمو إلى أن عدد حسابات القروض ارتفع بوتيرة أسرع بكثير من متوسط حجم القرض، بما يرجح أن جانباً مهماً من توسع الائتمان ارتبط باتساع عدد عمليات الاقتراض، وليس فقط بزيادة قيمة القروض الفردية[3].

وتزداد دلالة هذا التوسع عندما يوضع في سياق التغير الأوسع في سلوك الأسر المالي. فقد ارتفعت نسبة البالغين الذين استخدموا الائتمان أو القروض من 60.8% عام 2021م إلى 64.0% عام 2024م، في حين تراجعت نسبة الادخار من 74.0% إلى 68.1% خلال الفترة نفسها.
ويُعزَى ارتفاعُ استخدام الائتمان إلى انتشار القروض الرقمية القائمة على التطبيقات وائتمان الأموال المحمولة، بينما يُربط تراجع الادخار بإعطاء الأسر أولوية أكبر لتلبية الاحتياجات اليومية.
ولا تثبت هذه البيانات أن نمو الإقراض الرقمي تسبب مباشرةً في انخفاض الادخار، لكنها تكشف عن تزامن واضح بين زيادة استخدام الائتمان وتراجع الادخار.
ومن ثَمّ، يمكن النظر إلى هذا الاتجاه باعتباره مؤشراً على تزايد حضور الائتمان في إدارة الاحتياجات المالية للأسر، خاصةً في ظل إشارة التقرير إلى أن الاحتياجات اليومية تمثل أحد الاعتبارات المهمة في السلوك المالي للأسر. وقد يوحي ذلك بأن جزءاً من الطلب على الائتمان قد يرتبط بإدارة ضغوط السيولة والإنفاق الجاري، وليس بالضرورة بتمويل أنشطة استثمارية مولدة للدخل[4].
وتكشف هذه المؤشرات مجتمعة أن توسع الإقراض الرقمي في كينيا لا يمكن اختزاله في زيادة حجم السوق فقط؛ فهناك ثلاثة تحولات مترابطة: زيادة قيمة الائتمان القائم، واتساع عدد عمليات الاقتراض، وارتفاع استخدام الائتمان على مستوى الأسر.
وفي المقابل، لم ترتفع قيمة القرض المتوسط بالسرعة نفسها التي ارتفع بها عدد القروض، وهو ما يشير إلى أن التوسع يقوم بدرجة كبيرة على انتشار القروض الصغيرة نسبياً[5].
وتكمن أهمية ذلك اقتصادياً في أن مخاطر المديونية لا ترتبط فقط بحجم القرض الفردي، وإنما أيضاً بتكرار الاقتراض وتزامن الالتزامات وتدفق الدخل اللازم لخدمتها. ومن هنا يصبح السؤال التالي أكثر أهمية من مجرد معرفة عدد القروض: لماذا يلجأ المقترضون إلى هذه القروض، وفيمَ يستخدمونها؟
ثانياً: دوافع اعتماد الأفراد على القروض الرقمية واستخدامها
لم يرتبط انتشار الإقراض الرقمي في كينيا بمجرد توسع القدرة على الوصول إلى الائتمان، وإنما صاحبه تغير في طبيعة الطلب على القروض وفي الوظيفة التي تؤديها داخل ميزانية الأسر.
فقد أظهرت نتائج مسح سوق الائتمان الرقمي، الذي أجرته هيئة المنافسة الكينية CAK بالتعاون مع Innovations for Poverty Action (IPA)، أن سرعة صرف القرض وسهولة شروط السداد كانتا من أبرز العوامل التي دفعت المستهلكين إلى اختيار خدمات الائتمان الرقمي، كما أظهر المسح أن النفقات المنزلية كانت من أكثر استخدامات القروض الرقمية شيوعاً.
ويشير ذلك إلى أن التوسع في الإقراض الرقمي لم يكن مرتبطاً بالتمويل الإنتاجي وحده، وإنما امتد أيضاً إلى تمويل الاحتياجات المنزلية والاستهلاكية، بما قد يجعل الائتمان الرقمي أداة لإدارة احتياجات السيولة قصيرة الأجل لدى بعض الأسر[6].
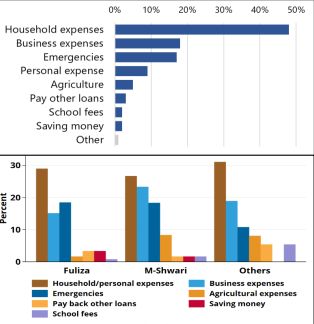
يوضح (شكل 4) أن نحو 57% من استخدامات القروض الرقمية تركزت في النفقات المنزلية والشخصية، مقابل نحو 23% للأعمال والزراعة و17% لحالات الطوارئ. وتكشف هذه التوزيعات عن مفارقة مهمة في مسار الشمول المالي؛ فزيادة الوصول إلى الائتمان لا تعني بالضرورة أن التمويل المتاح يتحول إلى استثمار أو إلى نشاط يولد دخلاً جديداً.
بل تشير هيمنة النفقات الشخصية والمنزلية إلى أن جزءاً كبيراً من القروض يؤدي وظيفة تمويلية قصيرة الأجل، تتمثل في سد فجوة بين الاحتياجات الحالية والدخل المتاح. وفي حالة القروض المخصصة للطوارئ، يصبح الائتمان كذلك وسيلة لامتصاص صدمة مالية مفاجئة. وتزداد أهمية هذه النتيجة عندما يكون القرض قصير الأجل؛ إذ يحصل المقترض على السيولة اللازمة لتغطية احتياج حالي، لكنه يظل مطالباً بسداد القرض خلال فترة قصيرة.
وإذا وُجِّه القرض إلى نفقات منزلية أو شخصية لا تولد دخلاً جديداً، فإن القدرة على السداد قد تظل مرتبطة بالدخل المتاح للمقترض في الأصل. ومن هنا، لا ينبغي أن يقتصر تقييم أثر الإقراض الرقمي على مدى توسيعه فرص الوصول إلى الائتمان، وإنما يجب أن يمتد إلى الغرض الذي يُستخدم فيه القرض، وما إذا كان استخدامه يسهم في تحسين القدرة المالية للمقترض بعد انتهاء فترة السداد.
ولا تعني هيمنة الاستخدامات الشخصية أن القروض الرقمية لا تؤدي وظيفة اقتصادية؛ فتمويل الأعمال والزراعة يمثل 23% من الاستخدامات، وهو ما يعكس قدرة الائتمان الرقمي على توفير رأس مال صغير أو سيولة تشغيلية لبعض الأنشطة الاقتصادية.
إلا أن الفارق بين الاستخدامات الإنتاجية والاستهلاكية يظل لافتاً؛ إذ جاءت النفقات المنزلية والشخصية في المرتبة الأولى بفارق واضح. وهذا يجعل أثر الإقراض الرقمي مرتبطاً بمدى قدرة المقترض على تحويل القرض إلى تدفق نقدي يساعده على السداد، وهي مسألة تختلف جذرياً بين قرض يُستخدم لشراء مدخلات لنشاط اقتصادي وقرض يُستخدم لتغطية نفقات استهلاكية عاجلة[7].
وتظهر مشكلة أخرى عندما لا يكون القرض الرقمي وسيلة تمويل منفردة، وإنما يصبح جزءاً من سلسلة من القروض المتتابعة. فقد أظهر المسح أن 33% من مستخدمي القروض الرقمية كانوا يمتلكون أكثر من قرض رقمي قائم في الوقت نفسه قبل 16 مارس 2020م. وكان 52% من المقترضين متعددي القروض قد أشاروا إلى حالات الطوارئ باعتبارها أحد دوافع الاقتراض المتعدد، بينما ذكر 35% أن انخفاض حدود القروض المتاحة دفعهم إلى الحصول على قروض إضافية.
وتوضح هذه النتائج أن تعدد الاقتراض لا يرتبط بالضرورة بارتفاع الطلب على التمويل الاستثماري؛ فقد ارتبطت أبرز دوافع الاقتراض المتعدد بالحالات الطارئة وانخفاض حدود القروض المتاحة، بما يشير إلى أن بعض المقترضين قد يلجؤون إلى أكثر من مصدر ائتماني لتغطية احتياجات مالية لا يوفر لها القرض الواحد المبلغ المطلوب.
ومن ثَمّ، فإن تعدد القروض لا يمثل مجرد اتساع في الوصول إلى الائتمان، وإنما قد يعكس أيضاً تزايد اعتماد بعض المقترضين على الاقتراض المتكرر لتلبية احتياجاتهم المالية. وتزداد دلالة هذه الظاهرة بالنظر إلى سرعة الانتقال بين القروض؛ حيث إن 95.8% من القروض لدى المقترضين متعددي مقدمي الخدمة جاءت خلال 30 يوماً من قرض آخر. ويشير ذلك إلى أن الاقتراض المتعدد لم يكن في كثير من الحالات نشاطاً متباعداً زمنياً، وإنما كان يحدث ضمن فترات قصيرة نسبياً.
ومن منظور مالي، يعني ذلك أن المقترض قد يراكم عدة التزامات في فترة زمنية محدودة، بما قد يجعل المقترض يدخل في التزام جديد قبل أن تتاح له فرصة كافية لإدارة الالتزام السابق. وهنا ينتقل الإقراض الرقمي من مجرد توفير السيولة إلى مسألة إدارة عبء الدين، خاصةً عندما تتكرر الحاجة إلى الاقتراض لتغطية احتياجات لا تولد دخلاً إضافياً[8].
ولا تنفصل ظاهرة تعدد الاقتراض عن مستوى وعي المقترضين بتكلفة القروض الرقمية وشروطها؛ فقد أظهر المسح الذي أجرته IPA بالتعاون مع هيئة المنافسة الكينية أن 40% فقط من المستجيبين تمكنوا من الإبلاغ بصورة صحيحة عن رسوم القروض الرقمية، مع ارتفاع مستوى المعرفة بالرسوم بين المستهلكين الأصغر سناً والأكثر تعليماً.
كما أظهرت الدراسة أن فهم المستهلكين لشروط الخدمات المالية الرقمية يمثل أحد الجوانب المهمة في تقييم مخاطر حماية المستهلك، في ظل ما أبداه المستخدمون من مخاوف بشأن الرسوم المخفية وارتفاع تكاليف الائتمان[9].
وتكشف هذه المعطيات مجتمعة عن تحول مهم في طبيعة العلاقة بين الشمول المالي والمديونية في كينيا. فالإقراض الرقمي نجح في تقليص بعض الحواجز أمام الوصول إلى الائتمان، لكنه في الوقت نفسه أوجد بيئة يمكن فيها الحصول على القرض بسرعة، واستخدامه لتغطية احتياجات فورية، ثم اللجوء إلى قرض آخر عندما لا تكفي الموارد المتاحة للسداد أو تظهر حاجة جديدة. لذلك، فإن ارتفاع معدلات الوصول إلى الائتمان لا يمثل في حد ذاته مؤشراً كافياً على تحسن الرفاهية المالية؛ إذ يجب النظر أيضاً إلى الغرض من الاقتراض، وتكراره، وقدرة الدخل على تحمّل خدمة الدين.
ثالثاً: تكلفة القروض الرقمية وأثرها على مخاطر المديونية
لا تقتصر أهمية التوسع في الإقراض الرقمي في كينيا على إتاحة الائتمان بصورة أسرع وأسهل، وإنما تمتد إلى التكلفة الفعلية التي يتحملها المقترض مقابل الحصول على هذا الائتمان.
وتكتسب هذه المسألة أهمية خاصة في ظل اعتماد قطاع الإقراض الرقمي على منتجات تتسم بقصر آجالها، الأمر الذي يجعل تقييم تكلفة القرض أكثر تعقيداً من مجرد النظر إلى سعر الفائدة المعلن أو المدة التعاقدية للقرض.
ولهذا استُخدم مؤشر معدل النسبة السنوية الفعلية للتكلفة لقياس التكلفة الفعلية للائتمان، من خلال احتساب الرسوم والتكاليف الملحوظة التي يدفعها المقترض، إلى جانب المدة الفعلية التي يستغرقها في سداد القرض.
وتشير النتائج إلى ارتفاع ملحوظ في تكلفة الائتمان الرقمي في عينة البيانات التي جرى تحليلها؛ إذ بلغ متوسط معدل النسبة السنوية الفعلية للتكلفة نحو 280.5%، بينما بلغ الوسيط 96.5%. ولا ينبغي تفسير متوسط 280.5% باعتباره التكلفة التي يتحملها جميع المقترضين، إذ يعكس هذا الرقم متوسط توزيع تكاليف القروض في العينة، بينما يشير الوسيط إلى القيمة التي تقع عندها نقطة المنتصف في هذا التوزيع.
كما أوضحت النتائج أن الفارق الكبير بين المتوسط والوسيط يعكس انحرافاً موجباً واضحاً في توزيع التكلفة، مع وجود ذيل طويل من القروض مرتفعة التكلفة، فضلاً عن تفاوت كبير في تكلفة الائتمان بين مقدمي الخدمات وداخل مقدم الخدمة الواحد.
ويُفسَّر جزء من هذا التفاوت بطبيعة السداد الفعلي للقروض؛ إذ يمثل السداد المبكر أحد أسباب الارتفاع الحاد في معدل النسبة السنوية الفعلية للتكلفة، فكلما قصرت الفترة الفعلية التي يحتفظ خلالها المقترض بالائتمان، ارتفع معدل التكلفة السنوية المحسوب. ومن ثَمّ، فإن ارتفاع معدل النسبة السنوية الفعلية للتكلفة لا يعكس بالضرورة ارتفاع سعر الفائدة الاسمي وحده، وإنما قد ينتج كذلك عن تداخل الرسوم المختلفة مع قصر المدة الفعلية لاستخدام القرض.
وتكشف هذه النتيجة عن أن سرعة الحصول على الائتمان الرقمي لا تعني بالضرورة انخفاض تكلفته، بل إن قصر أجل القرض قد يؤدي، عند احتساب التكلفة على أساس سنوي، إلى ارتفاع كبير في التكلفة الفعلية التي يتحملها المقترض[10].
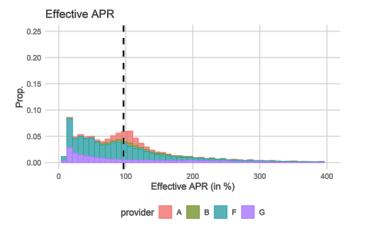
وتكتسب هذه الأرقام دلالتها من طبيعة الاستخدام الفعلي للقروض الرقمية؛ إذ يُحتسب معدل النسبة السنوية الفعلية للتكلفة Effective APR على أساس المدة الفعلية حتى سداد القرض، وليس المدة التعاقدية له.
ومن ثَمّ، فإن قِصر الفترة التي يحتفظ خلالها المقترض بالائتمان يمكن أن يؤدي إلى ارتفاع كبير في المعدل السنوي الفعلي للتكلفة، حتى عندما تكون التكلفة المطلقة للقرض محدودة نسبياً.
وقد بلغ متوسط مدة الاستخدام الفعلية للقرض أقل من أربعة أسابيع في 37.5% من الحسابات في العينة، بينما لم تتجاوز أسبوعاً واحداً في 5.1% منها. ويكتسب هذا المؤشر أهمية خاصة بالنظر إلى أن معظم القروض تمتد تعاقدياً إلى 30 يوماً أو أكثر، بما يعني أن سداد القرض خلال فترة أقصر بكثير من مدته الأصلية يمكن أن يرفع التكلفة السنوية المكافئة بصورة ملحوظة.
ولا يمكن فهم تكلفة الائتمان الرقمي بمعزل عن تكرار الاقتراض؛ فقد أفاد 33% من مستخدمي القروض الرقمية بامتلاكهم أكثر من قرض رقمي قائم في الوقت نفسه قبل 16 مارس 2020م، وارتفعت النسبة إلى 44% في الفترة اللاحقة.
كما تكشف البيانات الإدارية عن نمط أكثر وضوحاً لتتابع الاقتراض؛ إذ حصل 95.8% من المقترضين متعددي القروض على قرض جديد خلال 30 يوماً من قرض سابق، بينما حصل 86.8% منهم على قروض إضافية من المُقرض السابق، و81.8% على قروض من مُقرض جديد.
ويشير هذا النمط إلى انتشار ما يُعرف بتكديس القروض Loan Stacking، بما يجعل العبء المالي المحتمل مرتبطاً ليس فقط بتكلفة القرض الواحد، وإنما أيضاً بتتابع الحصول على قروض جديدة خلال فترات زمنية قصيرة. وتزداد دلالة ذلك بالنظر إلى أن 52% من مستخدمي القروض المتعددة أرجعوا الاقتراض إلى حالات الطوارئ، بينما أشار 35% إلى انخفاض حدود القروض باعتباره أحد دوافع الحصول على أكثر من قرض[11].
وتزداد أهمية تكلفة الائتمان عندما لا تمثل التكلفة العامل الحاسم في قرار الاقتراض؛ فقد جاءت سرعة صرف القرض وسهولة شروط السداد ضمن أبرز الاعتبارات المرتبطة باستخدام القروض الرقمية، بينما ظل السعر عاملاً محدوداً في اختيار مزود الخدمة. كما اتسمت معرفة المستهلكين بتكاليف الائتمان بقدر من المحدودية؛ إذ تمكن نحو 40% فقط من المستجيبين في اختبار معرفة رسوم القروض الرقمية من الإبلاغ عن الرسوم بصورة صحيحة ضمن هامش ±5%.
وفي المقابل، لم تتجاوز نسبة مستخدمي القروض الرقمية الذين أفادوا بمعرفتهم برسوم مقدمي القروض الآخرين 27%. وتكشف هذه النتائج عن فجوة بين سهولة الوصول إلى الائتمان الرقمي والقدرة على تقييم تكلفته، بما يكتسب أهمية خاصة في سوق تتسم منتجاته بسرعة الصرف وقصر آجال الاقتراض وتعدد مقدمي الائتمان[12].
وبذلك تكشف تكلفة الائتمان الرقمي عن جانب آخر من مفارقة الشمول المالي في كينيا، فقد أسهمت الرقمنة في تقليص بعض حواجز الوصول إلى الائتمان من حيث السرعة والإجراءات، لكنها لم تجعل الحصول على التمويل أقل تكلفة بالضرورة؛ إذ تتزامن سهولة الوصول مع ارتفاع ملحوظ في التكلفة الفعلية لبعض منتجات الائتمان الرقمي، ولا سيما القروض قصيرة الأجل التي قد تتكرر خلال فترات زمنية محدودة.
ومن ثَمّ، فإن تقييم نجاح الإقراض الرقمي لا ينبغي أن يستند إلى اتساع نطاق الوصول وحده، وإنما إلى جودة هذا الوصول أيضاً، بما في ذلك مستوى التكلفة وشروط السداد وقدرة المقترض على الوفاء بالتزاماته دون الدخول في دورة جديدة من الاقتراض.
ويكتسب هذا البعد أهمية خاصة في ظل تزايد أنماط الاقتراض المتعدد وتتابع القروض خلال فترات قصيرة، بما يفتح المجال لانتقال أثر سهولة الوصول إلى الائتمان من توسيع الشمول المالي إلى زيادة مخاطر تراكم الديون.
المحور الثاني: فخ الديون الخوارزمية
وآثاره على المقترضين
أولاً: دور الخوارزميات والبيانات الشخصية في منح القروض وتقييم المقترضين
لم يعد الحصول على القرض الرقمي في كينيا مرتبطاً بالضرورة بوجود سجل مصرفي تقليدي أو ضمانات مادية، إذ تعتمد نماذج الإقراض الرقمي على معالجة بيانات بديلة يمكن جمعها من البيئة الرقمية للمستخدم.
وتشمل هذه البيانات أنماط استخدام الهاتف المحمول، ومعاملات الأموال عبر الهاتف، وغيرها من المؤشرات التي يمكن استخدامها لبناء تقدير آلي للجدارة الائتمانية.
وتوضح الأدبيات التطبيقية الخاصة بكينيا أن عملية الموافقة على القرض الرقمي تتم بصورة آلية بواسطة خوارزميات تستخدم هذه البيانات بدلاً من الاقتصار على التاريخ الائتماني التقليدي. تمنح هذه الآلية الإقراض الرقمي قدرة على الوصول إلى فئات قد تكون أقل احتمالاً للحصول على الائتمان التقليدي بسبب محدودية تاريخها المالي؛ إذ يستطيع المقرضون الرقميون الاستناد إلى بيانات غير تقليدية، مثل بيانات استخدام الهاتف المحمول، في تقييم الجدارة الائتمانية.
وتُظهر دراسة تجريبية عن كينيا وجود فروق واضحة بين مستخدمي الائتمان الرقمي ومستخدمي الائتمان الرسمي؛ فقد بلغ متوسط الدخل الشهري لمستخدمي الائتمان الرقمي نحو 17 ألف شلن كيني، مقابل 31 ألف شلن لمستخدمي الائتمان الرسمي، كما بلغت نسبة الاعتماد على العمل العرضي 21% بين مستخدمي الائتمان الرقمي مقابل 5% بين مستخدمي الائتمان الرسمي.
وتشير الدراسة إلى أن هذه الخصائص تجعل مستخدمي الائتمان الرقمي، في المتوسط، من الفئات الأقل احتمالاً للحصول على الائتمان الرسمي، وهو ما يُبرز في المقابل أهمية الطريقة التي تُترجم بها البيانات الرقمية إلى تقييمات وقرارات ائتمانية[13].
ولا يعني ذلك أن الخوارزمية تؤدي بذاتها إلى الاستدانة المفرطة، وإنما تكمن المشكلة في البيئة التي تعمل داخلها؛ فكلما أصبح قرار الإقراض أسرع وأكثر اعتماداً على البيانات الرقمية، أصبح من المهم أن تكون البيانات المستخدمة ملائمة للغرض، وأن تكون عملية التقييم قادرة على قياس قدرة المقترض الفعلية على السداد.
وفي هذا السياق، ألزمت اللوائح الكينية مقدمي الائتمان الرقمي باتخاذ خطوات معقولة لتقييم قدرة العميل على السداد قبل منحه الائتمان، كما قيدت الوصول إلى معلومات العميل وجمعها بما هو مطلوب بصورة معقولة لأغراض تقييم الائتمان والموافقة عليه وصرفه وتحصيله[14].
ويكتسب هذا الجانب أهمية إضافية لأن البيانات الائتمانية لا تتوقف آثارها عند لحظة الحصول على القرض. فلوائح مقدمي الائتمان الرقمي في كينيا تنظم كذلك تبادل المعلومات الإيجابية والسلبية مع مكاتب الائتمان، بينما تنص لوائح مكاتب الائتمان على أن درجة الائتمان لا ينبغي أن تكون العامل الوحيد في رفض طلب التمويل، وإنما أحد العوامل المستخدمة في تقييم المقترض[15]. ومن ثَمّ، فإن «الخوارزمية» في هذا السياق لا تعني مجرد أداة لاتخاذ قرار سريع، بل جزءاً من منظومة أوسع تربط البيانات الشخصية بقرار الإقراض ثم بالسجل الائتماني للمقترض.
وتكشف هذه المعطيات عن مفارقة أخرى في نموذج الإقراض الرقمي؛ فكلما أصبحت عملية اتخاذ القرار الائتماني أسرع وأسهل، زادت إمكانية تتابع قرارات الاقتراض خلال فترات زمنية قصيرة، ولا سيما في سوق يضم عدداً كبيراً من مقدمي الائتمان. ومع وصول نسبة كبيرة من القروض الجديدة إلى المقترضين متعددي مقدمي الخدمة خلال فترة لا تتجاوز 30 يوماً من قرض سابق، فإن سرعة الحصول على الائتمان قد تتقاطع مع تعدد مصادر التمويل بطريقة تجعل الالتزامات تتراكم بوتيرة أسرع من قدرة المقترض على إدارتها.
ومن هذا المنظور، لا تكمن الإشكالية في استخدام الخوارزميات أو البيانات الرقمية في حد ذاته، وإنما في احتمال أن تؤدي سرعة دورة الإقراض وتكرارها إلى زيادة صعوبة تكوين صورة مكتملة ومحدثة عن إجمالي التزامات المقترض، خاصةً عندما يتعامل مع أكثر من مقدم خدمة في الوقت نفسه.
وبذلك، قد يتحول أحد أهم عناصر جاذبية الإقراض الرقمي، أي السرعة، من أداة لتسهيل الوصول إلى الائتمان إلى عامل يزيد تعقيد إدارة المديونية إذا لم تتزامن سرعة منح القروض مع كفاءة تبادل وتحديث المعلومات الائتمانية.
ثانياً: تراكم الديون وإعادة الاقتراض وآليات الضغط والتحصيل الرقمي
لا تظهر مخاطر الإقراض الرقمي فقط في قدرة المقترض على الحصول على القرض، وإنما بصورة أوضح عند انتقال الالتزام إلى مرحلة السداد. فقد أظهر مسح أجرته هيئة المنافسة الكينية بالشراكة مع مؤسسة Innovations for Poverty Action أن 77% من مستخدمي القروض عبر الهاتف المحمول أفادوا بأنهم لم يتمكنوا من سداد قرض مرة واحدة على الأقل. وتكشف هذه النسبة عن ارتفاع معدل التعثر أو التأخر في السداد بين مستخدمي الائتمان الرقمي، بما يبرز أن سهولة الوصول إلى القرض لا تعني بالضرورة قدرة المقترض على الوفاء بالالتزام في موعده[16].
جدول (1): معدل التعثر ونسبة التعثرات المُبلّغ عنها حسب نوع الائتمان[17]:
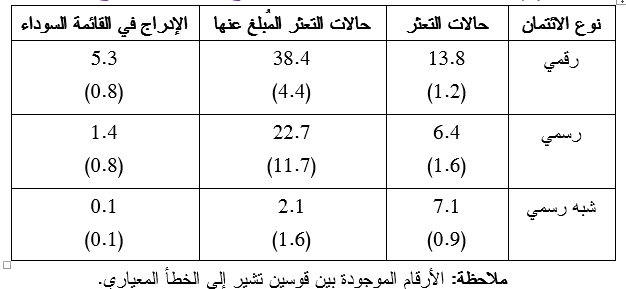
ويشير الجدول أعلاه إلى أن التأخر في السداد يمكن أن يتحول إلى مشكلة ائتمانية تتجاوز القرض نفسه. ففي دراسة اعتمدت على بيانات تمثيلية من كينيا، بلغ معدل التعثر في الائتمان الرقمي 13.8%، مقابل 7.1% في الائتمان شبه الرسمي و6.4% في الائتمان الرسمي. كما بلغت احتمالية إدراج المقترض في قوائم التعثر 5.3% في الائتمان الرقمي، مقابل 1.4% في الائتمان الرسمي و0.1% في الائتمان شبه الرسمي.
كما يوضح الجدول أن مخاطر التعثر لا تتوزع بالتساوي بين أنواع الائتمان المختلفة في كينيا. كما تكشف المقارنة بين معدلات التعثر والإدراج في قوائم التعثر أن بعض حالات التعثر قد تمتد آثارها إلى ما هو أبعد من التأخر في السداد، إذ يمكن للإبلاغ السلبي إلى مكاتب الائتمان أن يحد من فرص الحصول على تمويل لاحق.
وتُظهر الدراسة كذلك أن ارتفاع التعثر في الائتمان الرقمي لا يُفسَّر فقط بخصائص المقترضين، وإنما قد يرتبط أيضاً بأنماط استخدام الائتمان وشروط المنتجات الرقمية وتكاليفها.
ومن ثَمّ، فإن تقييم توسع الإقراض الرقمي لا ينبغي أن يقتصر على سهولة الوصول إلى القرض، وإنما ينبغي أن يأخذ في الاعتبار استدامة هذا الوصول وقدرة المقترضين على الوفاء بالتزاماتهم دون الوقوع في دوائر متكررة من التعثر والاستدانة.
وتكشف المقارنة أن المشكلة لا تتوقف عند ارتفاع التعثر في الائتمان الرقمي، بل تمتد إلى احتمال تحول التعثر إلى أثر طويل الأجل على قدرة المقترض على الوصول إلى الائتمان.
وتوضح الدراسة أن الإدراج في قوائم التعثر يتطلب قيام المقرض بالإبلاغ عن السلوك الائتماني السلبي إلى مكتب الائتمان، وأن ارتفاع معدل الإدراج في الائتمان الرقمي يرتبط، في جانب منه، بارتفاع معدل الإبلاغ عن حالات التعثر من جانب المقرضين الرقميين. فقد بلغت نسبة حالات التعثر التي أُبلغ عنها لمكاتب الائتمان 38.4% لدى المقرضين الرقميين، مقابل 22.7% لدى المقرضين الرسميين و2.1% لدى المقرضين شبه الرسميين في عينة الدراسة[18].
ومن هنا تتخذ المديونية الرقمية بعداً مختلفاً عن مجرد عدم دفع قسط في موعده؛ فالتأخر في السداد قد يرتبط بإجراءات تتعلق بالمعلومات الائتمانية للعميل، بما يجعل آثار التعثر تتجاوز المشكلة الآنية في السيولة.
وفي المقابل، تتعامل اللوائح الكينية مع عملية تحصيل الديون باعتبارها مجالاً يحتاج إلى قيود واضحة، فتحظر على مقدمي الائتمان الرقمي التهديد أو استخدام العنف، أو استخدام اللغة البذيئة أو المسيئة بغرض إحراج العميل أو جهات الاتصال الخاصة به، أو الوصول إلى دفتر هاتفه لإرسال رسائل بسبب التأخر أو عدم السداد، كما تحظر نشر معلوماته الشخصية أو الحساسة، وإجراء مكالمات أو إرسال رسائل غير مصرح بها إلى جهات اتصاله، فضلاً عن استخدام أساليب تحصيل غير لائقة أو سلوكيات تؤدي إلى مضايقته أو الإساءة إليه[19].
وبذلك لا تتمثل «آلية الضغط» في الخوارزمية وحدها، وإنما في سلسلة مترابطة تبدأ بالتعثر، ثم الإبلاغ الائتماني، ثم احتمال تقييد الوصول إلى الائتمان مستقبلاً، بالتوازي مع ممارسات التحصيل التي تخضع بدورها لقيود قانونية.
ويكشف ذلك أن الخطر الحقيقي لفخ الديون لا ينشأ من وجود قرض رقمي منفرد، وإنما من تراكم آثاره عندما يتحول الالتزام قصير الأجل إلى سجل ائتماني سلبي وضغط مستمر على المقترض.
المحور الثالث: التنظيم بين حماية المقترض
واستمرار الإقراض الرقمي في كينيا
أولاً: تطور الإطار التنظيمي للإقراض الرقمي في كينيا
لم يكن مقدمو الائتمان الرقمي في كينيا خاضعين سابقاً للرقابة التنظيمية المباشرة من البنك المركزي، وهو ما دفع إلى توسيع الإطار التشريعي المنظم لهذا النشاط مع تنامي المخاوف المرتبطة بممارساته.
فقد دخل قانون تعديل البنك المركزي الكيني لعام 2021م حيز التنفيذ في 23 ديسمبر 2021م، ومهّد لإخضاع مقدمي الائتمان الرقمي الذين كانوا غير خاضعين للتنظيم سابقاً للترخيص والرقابة. ثم نُشرت لوائح مقدمي الائتمان الرقمي لعام 2022م في 18 مارس من العام نفسه، وأصبحت سارية لتنظيم الترخيص والحوكمة وممارسات الإقراض وحماية المستهلك.
وأوضح البنك المركزي أن هذه اللوائح جاءت استجابةً لمخاوف أثارها التوسع السريع في الإقراض الرقمي، ولا سيما ارتفاع تكلفة بعض القروض، وممارسات تحصيل الديون غير الأخلاقية، وإساءة استخدام المعلومات الشخصية[20].
ولم يقتصر التنظيم الجديد على إلزام الشركات بالحصول على ترخيص، وإنما ربط الترخيص بمجموعة من المتطلبات المؤسسية والرقابية. فطلب الترخيص يجب أن يتضمن، من بين أمور أخرى، سياسات وإجراءات حماية البيانات، وآليات معالجة شكاوى المستهلكين، وسياسة ائتمانية، ومدونة للأخلاقيات وسلوك السوق، ونموذجاً للتسعير، وسياسة للحوكمة، إلى جانب متطلبات تتعلق بإدارة المخاطر.
كما يملك البنك المركزي صلاحية تعليق الترخيص أو سحبه في حالات مخالفة شروط الترخيص أو أحكام القانون واللوائح، أو عندما يدير مقدم الائتمان نشاطه بطريقة تضر بمصالح العملاء أو الجمهور.
ويمثل هذا التحول انتقالاً مهماً في طبيعة التعامل مع الإقراض الرقمي؛ فالنشاط لم يعد قائماً فقط على العلاقة التعاقدية بين المقترض ومقدم الائتمان، وإنما أصبح خاضعاً لمتطلبات ترخيص وحوكمة ورقابة من جانب البنك المركزي.
وتفرض اللوائح كذلك على مقدمي الائتمان الرقمي الالتزام بمتطلبات الامتثال وتقديم الإقرارات والتقارير التي يطلبها البنك لأغراض الإشراف، فضلاً عن خضوعهم للتدابير الرقابية والعقوبات الإدارية عند عدم الامتثال[21]. وبذلك أصبح التنظيم يستهدف ليس فقط لحظة منح القرض، وإنما أيضاً الطريقة التي تدار بها الشركة ونظمها المعلوماتية وسجلاتها وعلاقتها بالمقترض.
وفي عام 2024م، اتسع نطاق الإطار التنظيمي عندما عُدّل قانون البنك المركزي بموجب قانون تعديل قوانين الأعمال لعام 2024م، حيث استُبدل وصف «الرقمي» بوصف «غير القابل لتلقي الودائع»، كما وُسّع نطاق عمليات مقدمي الائتمان غير القابلين لتلقي الودائع. وأوضح البنك المركزي أن تغيير المصطلح جاء لمعالجة الالتباس لدى العاملين في القطاع والجمهور بشأن نطاق الإطار التنظيمي السابق.
وفي أغسطس 2025م، طرح البنك المركزي مشروع لوائح مقدمي الائتمان غير القابلين لتلقي الودائع لعام 2025م لتفعيل التعديلات التي أُدخلت على قانون البنك المركزي. وأشار البنك المركزي إلى أن الإطار السابق حقق تقدماً كبيراً في تنظيم ورقابة مقدمي الائتمان الرقمي، بما في ذلك ترخيص 126 مقدماً حتى تاريخ البيان، لكنه واجه في الوقت نفسه تحديات أثرت في فعالية الإطار القانوني والتنظيمي، وهو ما جاء الإطار الجديد لمعالجته ضمن نطاق أوسع[22].
ثانياً: مستقبل الإقراض الرقمي بين توسيع الشمول ومنع الاستدانة المفرطة
لا تشير التجربة الكينية إلى أن الحل في مواجهة مخاطر الإقراض الرقمي هو الحد من انتشار القروض الرقمية، وإنما إلى ضرورة الانتقال من تنظيم وجود المقرض إلى تنظيم سلوكه. فقد أدى الإطار الذي بدأ بقانون 2021 ولوائح 2022 إلى إدخال مقدمي الائتمان الرقمي ضمن نطاق الرقابة الرسمية، لكنه تطور لاحقاً مع تعديل قانون البنك المركزي في 2024م نحو إطار أوسع لمقدمي الائتمان غير القابلين لتلقي الودائع. ويعكس هذا التطور محاولة لمعالجة حقيقة أن الابتكار الائتماني لم يعد محصوراً في تطبيقات القروض الرقمية بالمعنى الضيق[23].
ويكتسب هذا الاتجاه أهمية لأن حماية المقترض لا تتحقق بمجرد إلزام الشركة بالحصول على ترخيص. فقد فرضت اللوائح الكينية لعام 2022م متطلبات للإفصاح عن المعلومات الأساسية المتعلقة بالائتمان، بما يشمل مبلغ القرض وتكاليفه ورسومه وسعر الفائدة ومعدل النسبة السنوية وموعد السداد، إلى جانب إتاحة آليات للتعامل مع شكاوى العملاء.
كما أكدت ضرورة أن تكون المعلومات المتعلقة بالمنتج وأسعاره ومخاطره وشروطه واضحة وعادلة وشفافة[24].
ويعني ذلك أن المرحلة المقبلة من التنظيم ينبغي أن تقيس جودة الإفصاح وقدرة المقترض على فهم الالتزام، وليس فقط مدى وجود وثيقة قانونية أو موافقة إلكترونية على شروط القرض.
وفي الوقت نفسه، تشير قضية البيانات الشخصية إلى مجال آخر يحتاج إلى مزيد من التطوير. فالإقراض الرقمي يعتمد على جمع وتحليل مصادر متنوعة من البيانات لتقييم الجدارة الائتمانية، بما في ذلك بيانات استخدام الهاتف المحمول وسجلات المعاملات وغيرها من البيانات البديلة.
ولذلك، فإن حماية المقترض لا تقتصر على منع مشاركة بياناته بصورة غير مشروعة، وإنما تشمل أيضاً الالتزام بمبادئ تحديد الغرض من جمع البيانات وتقليلها، وضمان الشفافية بشأن طبيعة البيانات التي تُجمع عنه وكيفية استخدامها.
وقد أكدت مذكرة الإرشادات الصادرة عن مكتب مفوض حماية البيانات الكيني ضرورة وضع أصحاب البيانات في مركز حلول الائتمان الرقمي، ومنحهم وصولاً ذا معنى إلى بياناتهم الشخصية وقدرة فعلية على التحكم فيها، بما في ذلك البيانات التي جُمعت عنهم أو استُنتجت من ملفات أنشأتها أطراف ثالثة[25].
ومن زاوية أوسع، يبدو أن الاتجاه التنظيمي في كينيا يتحرك نحو رقابة أكثر شمولاً على الائتمان غير القابل لتلقي الودائع. فقد أوضح البنك المركزي الكيني في تقريره الرقابي لعام 2024م أن تعديل قانون البنك المركزي وسّع الإطار القانوني الذي كان يركز سابقاً على مقدمي الائتمان الرقمي، ليشمل جميع أشكال مقدمي الائتمان غير القابلين لتلقي الودائع، بما في ذلك خدمات الشراء الآن والدفع لاحقاً، والإقراض من نظير إلى نظير، وتمويل الأصول. ويعكس ذلك انتقالاً من تنظيم فئة محددة من المقرضين الرقميين إلى إطار أوسع يستند إلى طبيعة النشاط الائتماني، بصرف النظر عن وسيلة تقديمه[26].
ولا ينبغي التعامل مع المشروع باعتباره قانوناً نافذاً؛ فقد كان مطروحاً للمشاورات العامة، لكن أهميته التحليلية تكمن في أنه يكشف اتجاه السياسة التنظيمية نحو توسيع نطاق الرقابة بدل الاكتفاء بالتعامل مع القروض الرقمية باعتبارها حالة استثنائية.
وعليه، فإن التحدي أمام كينيا في المرحلة المقبلة يتمثل في تحقيق توازن بين هدفين قد يبدوان متعارضين: الحفاظ على قدرة التكنولوجيا المالية على توسيع الوصول إلى الائتمان، ومنع تحول سهولة الاقتراض إلى مصدر للاستدانة المفرطة أو انتهاك الخصوصية. ويتطلب ذلك ألا تركز الرقابة على عدد المقرضين المرخصين فقط، وإنما على جودة التقييم الائتماني، ووضوح التكلفة، وسلوك التحصيل، واستخدام البيانات، وفعالية آليات الشكاوى، والآثار الفعلية للائتمان على الوضع المالي للمقترض.
وبناءً على ما سبق، يصبح معيار نجاح التنظيم مختلفاً عن معيار نجاح السوق. فارتفاع عدد القروض أو اتساع قاعدة مستخدمي الائتمان لا يكفي وحده للحكم على نجاح الإقراض الرقمي؛ وإنما ينبغي أن يُقاس نجاحه بقدرته على توفير تمويل يمكن للمقترض تحمّله، مع الحفاظ على حقوقه وخصوصيته، ومنحه وسائل فعّالة للاعتراض عندما تتجاوز الشركة الحدود القانونية.
ومن هنا، فإن مستقبل الإقراض الرقمي في كينيا لا يتوقف على استمرار الابتكار التكنولوجي بقدر ما يتوقف على قدرة الإطار التنظيمي على مواكبة الابتكار دون أن يسمح له بتجاوز حماية المقترض.
خاتمة وتوصيات
تكشف التجربة الكينية أن الإقراض الرقمي نجح في توسيع الوصول إلى الائتمان وجعل الحصول عليه أسرع وأسهل، لكنه في الوقت نفسه أوجد بيئة يمكن أن تتسع فيها المديونية عندما تتجاوز سهولة الاقتراض قدرة الأفراد على تحمّل التزاماتهم. ومن ثَمّ، فإن «فخ الديون الخوارزمية» لا ينتج عن التكنولوجيا أو الخوارزميات في حد ذاتها، وإنما عن تفاعلها مع سرعة الإقراض، وتكرار الاقتراض، وتكلفة الائتمان، واستخدام البيانات في تقييم المقترض.
وعليه، فإن الإقراض الرقمي لا يتعارض بالضرورة مع الشمول المالي، لكنه يفقد جزءاً من وظيفته التنموية عندما يتحول الوصول إلى الائتمان إلى اعتماد متكرر عليه. ولذلك، لا يتمثل التحدي الحقيقي أمام كينيا في الحد من انتشار الإقراض الرقمي، وإنما في ضمان ألا تصبح سهولة الدخول إلى سوق الائتمان أكبر من قدرة المقترض على الخروج منه. ويتطلب ذلك تطوير تقييم القدرة على السداد بحيث يأخذ في الاعتبار الالتزامات القائمة وتكرار الاقتراض، بدلاً من الاكتفاء بالسجل الائتماني والبيانات البديلة.
كما ينبغي توحيد طريقة عرض التكلفة الفعلية للقروض الرقمية، بحيث يعرف المقترض قبل الاقتراض إجمالي المبلغ المستحق والرسوم وموعد السداد، إلى جانب تشديد الرقابة على ممارسات التحصيل وضمان وجود آليات سريعة وفعّالة لمعالجة الشكاوى. وبالتوازي، تظل حماية البيانات عنصراً أساسياً، بما يقتضي قصر البيانات المستخدمة في التقييم الائتماني على ما هو ضروري ومرتبط بالقدرة على السداد.
وأخيراً، ينبغي أن يتغير معيار تقييم نجاح الإقراض الرقمي في كينيا؛ فلا يكفي ارتفاع عدد المقرضين أو حجم القروض للحكم على نجاح التجربة، بل يجب متابعة مؤشرات مثل التعثر، وتكرار الاقتراض، وشكاوى المقترضين، وقدرتهم على الوفاء بالتزاماتهم. فإذا كان الهدف هو شمول مالي مستدام، فإن نجاح الإقراض الرقمي لا يقاس بعدد من استطاعوا الحصول على القرض، وإنما بعدد من استطاعوا استخدامه دون أن يتحول إلى دائرة يصعب الخروج منها.
مراجع وإحالات
[1] Central Bank of Kenya, 2024 FinAccess Household Survey Main Report (Nairobi: Central Bank of Kenya, 2024), at
[2] Central Bank of Kenya, Bank Supervision Annual Report 2024 (Nairobi: Central Bank of Kenya, 2025), at
[3] Ibid.
[4] Central Bank of Kenya (CBK), 2024 FinAccess Household Survey (Nairobi: Central Bank of Kenya, 2024), at
[5] Central Bank of Kenya – Bank Supervision Annual Report 2024
Central Bank of Kenya – 2024 FinAccess Household Survey
[6] Daniel Putman, Rafe Mazer, and William Blackmon, Report on the Competition Authority of Kenya Digital Credit Market Inquiry (Competition Authority of Kenya and Innovations for Poverty Action, May 2021), at
[7] Ibid.
[8] Ibid.
[9] William Blackmon, Rafe Mazer, and Shana Warren, Kenya Consumer Protection in Digital Finance Survey (Innovations for Poverty Action and Competition Authority of Kenya, March 2021), at
[10] Daniel Putman, Rafe Mazer, and William Blackmon, Digital Credit Market Inquiry Report.
[11] Ibid.
[12] William Blackmon, Rafe Mazer, and Shana Warren, Kenya Consumer Protection in Digital Finance Survey.
[13] Johnen, Constantin, Martin Parlasca, and Oliver Mußhoff. “Promises and Pitfalls of Digital Credit: Empirical Evidence from Kenya.” PLOS ONE 16, no. 7 (2021), at
[14] Kenya, Digital Credit Providers Regulations, 2022, Regulations 18 and 26, at
[15] Kenya, Digital Credit Providers Regulations, 2022, Regulation 14; Credit Reference Bureau Regulations, 2020, Regulations 39–40. at
[16] Competition Authority of Kenya and Innovations for Poverty Action, Digital Credit Market Inquiry Report, 26.
[17] Johnen, Constantin, Martin Parlasca, and Oliver Mußhoff. “Promises and Pitfalls of Digital Credit: Empirical Evidence from Kenya.” PLOS ONE 16, No.7 (2021)
[18] Ibid.
[19] The Central Bank of Kenya (Digital Credit Providers) Regulations, 2022, Legal Notice No. 46 of 2022, reg. 20.
[20] Central Bank of Kenya, “Publication of Regulations for Digital Credit Providers and Commencement of their Supervision,” March 21, 2022. at
[21] Kenya Law – The Central Bank of Kenya (Digital Credit Providers) Regulations, 2022.
[22] Central Bank of Kenya, *Bank Supervision Annual Report 2024* (Nairobi: Central Bank of Kenya, 2025), section 4.2.2, at
Central Bank of Kenya, “Invitation for Comments on the Draft Central Bank of Kenya (Non-Deposit Taking Credit Providers) Regulations, 2025,” August 2025.
[23] Central Bank of Kenya, “Invitation for Comments on the Draft Central Bank of Kenya (Non-Deposit Taking Credit Providers) Regulations, 2025.
[24] Kenya, Central Bank of Kenya (Digital Credit Providers) Regulations, 2022, Regulations 25 and 27.
[25] Office of the Data Protection Commissioner, Guidance Note for Digital Credit Providers. at
[26] Central Bank of Kenya, Bank Supervision Annual Report 2024, section 4.2.2. at