












آية محسب عبد الحميد مصطفى
باحثة دكتوراه/ معهد البحوث والدراسات الإفريقية ودول حوض النيل- جامعة أسوان
مقدمة:
في ظل تصاعد الضغوط المرتبطة بخدمة الدين، وارتفاع تكاليف الاقتراض، وتقلبات أسعار الصرف، لم تعد مشكلة المديونية في إفريقيا ترتبط بحجم الدين وحده، وإنما أصبحت تتصل بصورة متزايدة بهيكل محفظة الدين ذاتها؛ من حيث عملات الاقتراض، وتكلفته، وآجال استحقاقه، وتوقيت مدفوعاته، ومخاطر إعادة تمويله. ومع اتساع اعتماد عدد من الاقتصادات الإفريقية على مصادر تمويل أكثر تنوعاً، وتنامي دور الدائنين التجاريين والأسواق الدولية، أصبحت إدارة العملة والأجل وتوزيع الاستحقاقات جزءاً أساسياً من إدارة مخاطر الدين، وليس مجرد اختيار فني بين أدوات التمويل المختلفة.
وتأتي التجربة الرواندية الأخيرة في هذا السياق. ففي 26 أغسطس 2026م، أتمت الحكومة الرواندية صفقة تمويل تجاري مزدوجة العملة تتكون من 82 مليون يورو و15 مليار ين ياباني، بقيمة إجمالية تقترب من 190 مليون دولار، وبأجل يمتد إلى 15 عاماً، وفترة سماح تبلغ 6 سنوات. ووصفت وزارة المالية والتخطيط الاقتصادي الشريحة المقومة بالين بأنها أول إصدار رواندي من هذا النوع، في خطوة تستهدف توسيع قاعدة العملات المستخدمة في التمويل وتعزيز الوصول إلى رؤوس الأموال والمستثمرين المرتبطين بالين في الأسواق الآسيوية.
غير أن أهمية الصفقة لا تتوقف عند تنويع عملة الاقتراض، فقد جاء التمويل مدعوماً بضمانات من مجموعة البنك الدولي، كما جرى تصميم فترة السماح بحيث تبدأ مدفوعات أصل القرض الجديد بعد استحقاق السند الدولي القائم، بما يستهدف تجنب تركز التزامات كبيرة في نقطة زمنية واحدة وتحقيق ملف سداد أكثر سلاسة. وتكتسب هذه الهندسة أهمية خاصة مع استحقاق السند الدولي الرواندي القائم في عام 2031م، وفي ظل استمرار تصنيف رواندا عند مستوى متوسط من مخاطر التعثر في الدين الخارجي والعام.
وتثير هذه التطورات سؤالاً يتجاوز الحالة الرواندية نفسها: هل يؤدي تنويع العملات، وإطالة آجال السداد، واستخدام الضمانات متعددة الأطراف، وإعادة توزيع الاستحقاقات، إلى خفض مخاطر الدين فعلياً، أم أنه يعيد توزيعها داخل المحفظة دون إلغائها؟ فتنويع مصادر التمويل قد يوسع قاعدة الاقتراض، لكنه لا يلغي مخاطر سعر الصرف، كما أن إعادة ترتيب الاستحقاقات قد تحد من تركز المدفوعات الجديدة، لكنها لا تلغي الالتزامات القائمة أو الضغوط التمويلية المستقبلية.
ومن ثَمّ، لا تكمن أهمية التجربة الرواندية في المفاضلة بين الين والدولار بقدر ما تكمن في محاولة الانتقال من مجرد البحث عن تمويل جديد إلى إدارة أكثر نشاطاً لمحفظة الدين ومخاطرها، من خلال الجمع بين العملة والأجل وفترة السماح والضمانات وتوقيت السداد. ويظل تقييم فاعلية هذا النهج مرتبطاً بقدرته على احتواء مخاطر سعر الصرف، وخدمة الدين، وإعادة التمويل، دون خلق مصادر جديدة للهشاشة في الأجل المتوسط.
وانطلاقاً من ذلك؛ ينقسم المقال إلى خمسة محاور رئيسية: يتناول المحور الأول التحول في طبيعة مخاطر الدين الإفريقي من التركيز على حجم المديونية إلى هيكلها وتكلفتها ومخاطر العملات وإعادة التمويل، بينما يناقش المحور الثاني هيكل صفقة التمويل الرواندية الجديدة من حيث العملات والأجل وفترة السماح والضمانات متعددة الأطراف. ويركز المحور الثالث على أثر تنويع العملات في توزيع مخاطر الدين، وما إذا كان يسهم في خفض التعرض للمخاطر أو يعيد توزيعها داخل المحفظة، في حين يتناول المحور الرابع دور هندسة آجال الاستحقاق في إدارة مخاطر إعادة التمويل، ولا سيما في ضوء استحقاق السند الدولي في عام 2031م. أما المحور الخامس، فيضع التجربة الرواندية في سياق إفريقي أوسع، من خلال تقييم مدى إمكانية الاستفادة من عناصرها في اقتصادات إفريقية أخرى تختلف في أوضاعها المالية وعمق أسواق الدين وقدراتها المؤسسية.
المحور الأول: من حجم الدين إلى هيكله: أين تكمن المشكلة الإفريقية؟:
أولاً: تغير هيكل الدين أصبح مصدراً للمخاطر:
لم تعد المخاطر المرتبطة بالديون الإفريقية تُفسر بحجم الدين وحده. ويذهب البنك الإفريقي للتنمية، استناداً إلى نتائج African Economic Outlook 2026، إلى أن رصيد الدين في حد ذاته ليس بالضرورة جوهر المشكلة؛ إذ ترتبط مواطن الضعف بصورة أكبر بتغير هيكل الدين، وارتفاع علاوات المخاطر، وتكلفة الاقتراض وخدمة الدين، ومخاطر أسعار الصرف المرتبطة بالديون المقومة بالعملات الأجنبية، فضلاً عن أوجه القصور في كفاءة الاستثمار العام. ويعني ذلك أن تقييم وضع الدين يتطلب النظر إلى طبيعة الالتزامات وشروطها ومصادرها، وليس إلى نسبة الدين إلى الناتج المحلي الإجمالي وحدها[1].
ثانياً: التحول نحو الدائنين التجاريين رفع التكلفة وضغوط خدمة الدين:
وتزداد أهمية هيكل الدين مع اتساع دور الدائنين التجاريين. فقد أوضح كبير الاقتصاديين بالبنك الإفريقي للتنمية في يوليو 2026م أن تحول هيكل الديون الإفريقية باتجاه الدائنين التجاريين أدى إلى زيادة تكلفة وتكرار خدمة الدين وإعادة تمويله، وزاد تعرض الاقتصادات للصدمات المالية والاقتصادية. كما أشار إلى أن ارتفاع التكلفة وقصر آجال الديون التجارية والمحلية يزيدان مخاطر إعادة التمويل، في حين يرتبط تركز جانب من الدين بالدولار الأمريكي بمخاطر إضافية لسعر الصرف[2].
وقد انعكست زيادة تكلفة الدين مباشرةً على الموارد المالية المتاحة للحكومات. فوفق البيانات التي عرضها البنك الإفريقي للتنمية، استحوذت خدمة الدين العام الخارجي على نحو 31٪ من الإيرادات الحكومية الإفريقية في عام 2024م، بينما بلغ متوسط ما خصص للفوائد على الدين العام الخارجي 6.3٪ من الإيرادات الحكومية. كما أنفقت القارة نحو 87 مليار دولار على مدفوعات الفائدة خلال الفترة 2022–2024م، وأظهرت البيانات المتاحة أن 25 دولة من أصل 51 دولة إفريقية أنفقت على الفوائد أكثر مما أنفقته على الصحة خلال الفترة 2021–2023م[3].
ثالثاً: الاقتراض بالعملات الأجنبية وسّع التمويل لكنه أضاف مخاطر جديدة:
ويظهر بُعدٌ آخر للمشكلة في تطور مصادر الاقتراض في إفريقيا جنوب الصحراء. ويوضح صندوق النقد الدولي أن دول المنطقة اعتمدت تاريخياً بدرجة كبيرة على القروض الخارجية الميسرة المقومة بالعملات الأجنبية، ثم توسعت لاحقاً في إصدار السندات الدولية، التي تصدر عادةً بالدولار أو اليورو. وقد وسعت هذه الأدوات قدرة الحكومات على الوصول إلى التمويل الدولي، لكنها زادت في الوقت نفسه تعرضها لتقلبات أسعار الصرف والتحولات المفاجئة في شهية المستثمرين الأجانب. وبرزت هذه الهشاشة عندما ارتفعت أسعار الفائدة الدولية وتشددت الأوضاع المالية العالمية في عام 2022م، ما أدى إلى خروج عدد من اقتصادات المنطقة من أسواق السندات الدولية[4].
رابعاً: التحول إلى الدين المحلي لا يلغي المخاطر بل يغير طبيعتها:
ودفعت صعوبة الوصول إلى الأسواق الخارجية عدداً من حكومات إفريقيا جنوب الصحراء إلى زيادة اعتمادها على أسواق الدين المحلية. ويشير صندوق النقد إلى أن الاقتراض بالعملة المحلية يقلل التعرض المباشر لصدمات أسعار الصرف ويحد من الحاجة إلى استخدام الاحتياطيات الأجنبية في السداد، لكنه يخلق مجموعة أخرى من المخاطر. فالديون المحلية تصدر في كثير من الحالات لآجال أقصر بكثير من القروض الخارجية، وهو ما يعرض الحكومات لمخاطر تجديد الدين عند الاستحقاق؛ إذ قد تضطر إلى إعادة الاقتراض بأسعار فائدة أعلى أو تواجه صعوبة في العثور على مشترين جدد. كما بلغ متوسط الفائدة على إصدارات الدين المحلي في الدولة الوسيطة بإفريقيا جنوب الصحراء نحو 8.8٪ في عام 2024م[5].
وبذلك، لا تتمثل المعضلة أمام الاقتصادات الإفريقية في المفاضلة البسيطة بين الدين الخارجي والدين المحلي، أو بين الدولار والعملات الأخرى، وإنما في إدارة مجموعة مختلفة من المخاطر داخل محفظة الدين. فالتمويل الخارجي قد يزيد التعرض لتقلبات أسعار الصرف والأسواق الدولية، بينما قد يرفع الاقتراض المحلي قصير الأجل تكلفة الدين ومخاطر إعادة التمويل. ولهذا يؤكد صندوق النقد أن الإدارة الحذرة لمحفظة الدين، والشفافية، ونشر بيانات دقيقة وفي الوقت المناسب، ووجود إستراتيجية واضحة لاستدامة الدين، تمثل ركائز أساسية للحفاظ على الوصول إلى الأسواق وضبط تكلفة الاقتراض[6].
المحور الثاني: الصفقة الرواندية: كيف أعادت كيغالي بناء شروط الاقتراض؟
أولاً: تمويل مزدوج العملة بأجل يمتد إلى 15 عاماً:
أعلنت وزارة المالية والتخطيط الاقتصادي الرواندية في 26 أغسطس 2026م إتمام صفقة تمويل تجاري مزدوجة العملة تتكون من 82 مليون يورو و15 مليار ين ياباني، بأجل استحقاق يبلغ 15 عاماً وفترة سماح مدتها 6 سنوات. ووصفت الوزارة الشريحة المقومة بالين بأنها أول إصدار رواندي مقوم بالين الياباني، موضحةً أن هذه الشريحة توسع قاعدة العملات المستخدمة في التمويل وتفتح المجال أمام تعامل أعمق مع رؤوس الأموال والمستثمرين المرتبطين بالين في آسيا. وقدّرت رويترز القيمة الإجمالية للتمويل بنحو 190 مليون دولار[7].
ثانياً: الضمانات متعددة الأطراف جزء أساسي من هيكل التمويل:
لم يأت التمويل الجديد في صورة قرض تجاري غير مضمون، وإنما استند إلى هيكل ضمانات من مجموعة البنك الدولي. ووفق وزارة المالية الرواندية، تجمع الآلية بين ضمان قائم على السياسات من المؤسسة الدولية للتنمية IDA بوصفه تغطية للخسارة الأولى، وضمان من الوكالة الدولية لضمان الاستثمار MIGA ضد عدم الوفاء بالالتزام المالي السيادي بوصفه تغطية للخسارة الثانية. وتتم العملية من خلال منصة ضمانات مجموعة البنك الدولي التي تستضيفها MIGA[8].
ثالثاً: الصفقة تستند إلى حزمة تمويل أوسع من مجموعة البنك الدولي:
وكانت مجموعة البنك الدولي قد وافقت في 23 مارس 2026م على عملية جديدة لتمويل سياسات التنمية في رواندا، تتكون من ائتمان من المؤسسة الدولية للتنمية بقيمة 15.4 مليار ين ياباني، بما يعادل 100 مليون دولار، إلى جانب ضمان قائم على السياسات بقيمة 240 مليون دولار. وأوضح البنك أن الضمان تدعمه كذلك آلية من MIGA، بما يسمح للحكومة الرواندية بتعبئة ما يصل إلى 450 مليون دولار من التمويل التجاري بشروط مواتية[9].
ولا تقتصر عملية البنك الدولي على توفير التمويل؛ إذ ترتكز على ثلاثة محاور حددها البنك في تعزيز الاستدامة المالية، وتحسين البنية التحتية الأساسية لخلق الوظائف، ودعم الإصلاحات القطاعية المحفزة لخلق فرص عمل أكثر شمولاً. ويشمل المحور المتعلق بالاستدامة المالية إصلاحات تستهدف تعزيز تعبئة الإيرادات المحلية، وتحسين حوكمة الشراكات بين القطاعين العام والخاص، وترشيد المؤسسات المملوكة للدولة[10].
رابعاً: فترة السماح مرتبطة مباشرة باستحقاقات الدين القائم:
يمثل تصميم جدول السداد أحد أكثر جوانب الصفقة أهمية. فقد ذكرت وزارة المالية الرواندية صراحةً أن فترة السماح البالغة 6 سنوات جرى التفاوض عليها بحيث تبدأ مدفوعات أصل القرض بعد استحقاق السند الدولي القائم لرواندا، بهدف تجنب تكوين «جدار لإعادة التمويل»، في حين يسهم أجل القرض البالغ 15 عاماً في توزيع التزامات خدمة الدين على فترة أطول[11].
وتقتضي الدقة هنا التمييز بين مدفوعات أصل القرض وإجمالي خدمة الدين؛ إذ يستخدم البيان الرسمي تحديداً تعبير principal repayments عند وصف فترة السماح، أي أنه يحدد توقيت بدء مدفوعات أصل القرض، من دون أن يُقدّم في هذه الفقرة تفصيلاً مستقلاً بشأن جدول مدفوعات الفائدة[12].
خامساً: حصيلة القرض للموازنة وليس لمشروع منفرد:
حددت وزارة المالية استخدام حصيلة التمويل في الأغراض العامة للموازنة بما يتوافق مع عملية تمويل سياسات التنمية الخاصة بخلق الوظائف الشاملة والقادرة على الصمود التي يدعمها البنك الدولي. وذكرت الوزارة أن العملية تدعم سياسات وإصلاحات واستثمارات في مجالات تشمل البنية التحتية، والصحة والتغذية، والتعليم، والزراعة، والحماية الاجتماعية، والتنمية الصناعية. ومن ثَمّ، فإن التمويل الجديد ليس قرضاً مخصصاً لمشروع بنية أساسية منفردٍ، بل يرتبط ببرنامج أوسع للموازنة والإصلاحات الاقتصادية[13].
وتكشف عناصر الصفقة، وفق ما أعلنته المصادر الرسمية، عن اجتماع تعدد العملات، والأجل الممتد إلى 15 عاماً، وفترة السماح، والضمانات متعددة الأطراف، وربط جدول سداد الأصل بالاستحقاقات القائمة في هيكل تمويلي واحد. غير أن وجود هذه العناصر لا يكفي في حد ذاته للجزم بأن مخاطر الدين قد انخفضت؛ إذ يتطلب الحكم على ذلك فحص تركيب محفظة الدين الرواندية ومخاطر أسعار الصرف المرتبطة بها، وهو ما يتناوله المحور التالي.
المحور الثالث: تنويع العملات: خفض للمخاطر أم إعادة توزيع لها؟:
أولاً: محفظة الدين الرواندية متعددة العملات بالفعل:
كشفت النشرة الرسمية للدين العام الصادرة عن وزارة المالية والتخطيط الاقتصادي الرواندية في مارس 2026م أن رصيد الدين الخارجي الحكومي بلغ 9.43 مليارات دولار في نهاية 2025م، وأنه كان موزعاً بالفعل بين عدد من العملات ووحدات الحساب. واستحوذت الالتزامات المقومة بحقوق السحب الخاصة على 35.37٪ من الإجمالي، مقابل 29.60٪ للدولار الأمريكي، و22.08٪ لليورو، و5.33٪ للين الياباني، فضلاً عن نسب أصغر بعملات أخرى. وتؤكد هذه البيانات أن الين كان موجوداً بالفعل ضمن محفظة الدين الخارجي قبل صفقة أغسطس 2026م[14].
ويمكن توضيح درجة تنوع محفظة الدين الخارجي الرواندية بصورة أكثر مباشرةً من خلال توزيع الدين الحكومي الخارجي حسب العملات في نهاية عام 2025م، بما يكشف الوزن النسبي لكل عملة داخل المحفظة قبل إتمام صفقة التمويل الجديدة في أغسطس 2026م، كما يوضح (الشكل 1).
شكل (1): توزيع الدين الخارجي الحكومي لرواندا حسب العملات في نهاية 2025م:

المصدر: إعداد الباحثة اعتماداً على وزارة المالية والتخطيط الاقتصادي الرواندية، نشرة الدين العام رقم 12، مارس 2026م، جدول 1.05.
ملاحظة: تمثل فئة «عملات أخرى» النسبة المتبقية بعد تجميع العملات ذات الأوزان الأصغر وفق بيانات الجدول الأصلي.
ويوضح الشكل السابق أن محفظة الدين الخارجي الرواندية كانت متعددة العملات بالفعل قبل الصفقة الجديدة؛ إذ لم يكن الدولار يمثل أغلبية الدين الخارجي الحكومي، وكان الين الياباني حاضراً ضمن المحفظة بنسبة 5.33٪. ومن ثَمّ، لا يمكن تفسير وصف وزارة المالية للصفقة بأنها أول إصدار رواندي مقوم بالين بوصفه أول وجود للعملة اليابانية داخل الدين الخارجي الحكومي؛ بل يتعلق الوصف بطبيعة الإصدار الجديد نفسه، بينما تكمن دلالة الصفقة في توسيع استخدام الين ضمن التمويل التجاري الجديد وتنويع قنوات الوصول إلى رأس المال.
ثانياً: تنويع العملات لا يلغي مخاطر الصرف:
تكشف الأرقام السابقة أن الدولار لا يشكل أغلبية الدين الخارجي الحكومي الرواندي، وهو ما يعني أن المحفظة موزعة بالفعل بين أكثر من عملة ووحدة حساب. غير أن توزيع الالتزامات على عدة عملات لا يعني في حد ذاته اختفاء مخاطر سعر الصرف؛ فقد حذر تحليل استدامة الدين المشترك لصندوق النقد الدولي والمؤسسة الدولية للتنمية الصادر في مايو 2026م من أن استمرار ضغوط سعر الصرف يمكن أن يزيد مخاطر استدامة الدين في رواندا. كما أشار التقرير إلى أن ضغوط سعر الصرف الاسمي كانت من بين العوامل التي ساهمت في ارتفاع نسبة الدين العام والمضمون إلى الناتج المحلي الإجمالي إلى 74.5٪ في 2024م، قبل انخفاضها قليلاً إلى 73.6٪ في 2025م[15].
ثالثاً: مخاطر التعثر لا تزال «متوسطة» رغم تصنيف القدرة على تحمل الدين بأنها «قوية»:
توصل التحليل المشترك لصندوق النقد الدولي والمؤسسة الدولية للتنمية IDA إلى أن رواندا تواجه مخاطر متوسطة للتعثر في الدين الخارجي والدين العام، مع مساحة محدودة لامتصاص الصدمات، رغم استمرار تصنيف قدرتها على تحمل الدين بأنها «قوية». كما أشار التحليل إلى ارتفاع نسبة خدمة الدين الخارجي إلى الإيرادات على المدى المتوسط، وإلى تعرض مؤشرات الدين لضغوط في سيناريوهات الصدمات الخارجية والمناخية وتشدد شروط التمويل[16].
وبناءً على ذلك؛ لا يمكن اعتبار الاقتراض بالين في حد ذاته دليلاً على انخفاض مخاطر الدين الرواندي. فالصفقة توسع قاعدة العملات المستخدمة في التمويل وتضيف قناة جديدة إلى مصادر الاقتراض، لكن صندوق النقد لا يزال يشير إلى استمرار حساسية الدين لضغوط سعر الصرف وظروف التمويل الخارجي. ومن ثَمّ فإن تقييم جدوى التنويع يتطلب النظر إليه إلى جانب تكلفة التمويل، وأجل القرض، وفترة السماح، وجدول الاستحقاقات، والضمانات المصاحبة، لا باعتباره أداة مستقلة قادرة على إزالة المخاطر.
المحور الرابع: هندسة آجال الاستحقاق: كيف تحاول رواندا تخفيف مخاطر إعادة التمويل؟:
أولاً: عام 2031م يمثل نقطة ضغط واضحة في مسار خدمة الدين:
يظهر تحليل استدامة الدين المشترك لصندوق النقد الدولي والمؤسسة الدولية للتنمية الصادر في مايو 2026م أن عام 2031م يمثل نقطة ضغط واضحة في ملف الدين الرواندي. فالتقرير يتوقع تجاوزاً لمرة واحدة لمؤشر خدمة الدين الخارجي إلى الإيرادات في ذلك العام، ويربط هذا التجاوز بسداد السند الدولي القائم عند الاستحقاق. كما يؤكد أن ارتفاع احتياجات التمويل الإجمالية يزيد مخاطر التمويل من الأسواق، وأن التعامل مع السداد الدفعي في 2031م يتطلب إستراتيجية حذرة لإدارة الدين[17].
ثانياً: السند القائم بقيمة 620 مليون دولار هو جوهر استحقاق 2031م:
وتُحدد رويترز حجم الالتزام الذي يقف وراء هذه القفزة؛ إذ يبلغ السند الدولي الرواندي القائم 620 مليون دولار ويُستحق في أغسطس 2031م. ويتسق ذلك مع تحليل استدامة الدين الذي يحدد عام 2031م كنقطة ضغط في مؤشرات خدمة الدين بسبب استحقاق السند القائم[18].
ثالثاً: فترة السماح صممت بحيث لا يتزامن أصل القرض الجديد مع استحقاق السند:
يكتسب التمويل المزدوج باليورو والين أهميته هنا من طريقة تصميم جدول السداد. فقد أكدت وزارة المالية الرواندية أن فترة السماح البالغة 6 سنوات جرى التفاوض عليها بحيث تبدأ مدفوعات أصل القرض الجديد فقط بعد استحقاق السند الدولي القائم. وذكرت الوزارة صراحةً أن هذا الترتيب يستهدف تجنب تكوين «جدار لإعادة التمويل»، بينما يسهم أجل التمويل البالغ 15 عاماً في توزيع التزامات خدمة الدين على فترة زمنية أطول[19].
وتتضح أهمية تصميم فترة السماح بصورة أكبر عند ترتيب الالتزامات زمنياً؛ إذ أتمت صفقة التمويل الجديدة في أغسطس 2026م بأجل يبلغ 15 عاماً وفترة سماح مدتها 6 سنوات، بينما يُستحق السند الدولي القائم البالغ 620 مليون دولار في أغسطس 2031م، على أن تبدأ مدفوعات أصل القرض الجديد بعد استحقاق هذا السند. ويوضح (الشكل 2) العلاقة بين هذه المراحل الزمنية.
شكل (2): كيف أعادت رواندا توزيع استحقاقات الدين عبر الزمن؟
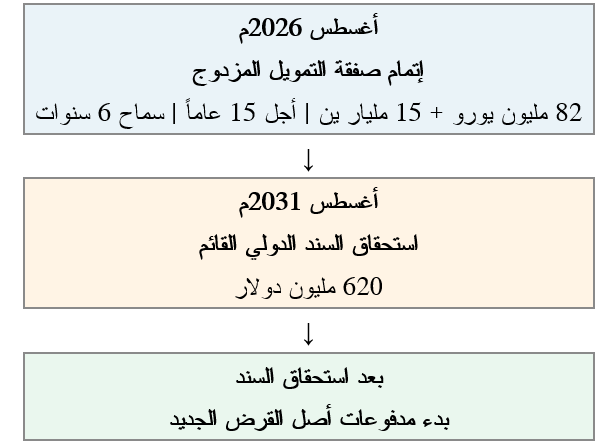
الهدف: تجنب تركز استحقاق السند ومدفوعات أصل القرض الجديد في نفس الوقت.
المصدر: إعداد الباحثة اعتماداً على:
– Ministry of Finance and Economic Planning, Rwanda, 26 August 2026;
– Reuters, 27 August 2026.
ويوضح الشكل السابق أن تصميم الصفقة الجديدة لا يلغي استحقاق السند الدولي في 2031م، وإنما يفصل بينه وبين بدء مدفوعات أصل القرض الجديد. ومن ثَمّ، تتمثل وظيفة فترة السماح في تجنب تركز الالتزامين في التوقيت نفسه، بما يتسق مع ما أعلنته وزارة المالية الرواندية بشأن استهداف تجنب تكوين «جدار لإعادة التمويل» وتحقيق ملف سداد أكثر سلاسة. ولا يعني ذلك اختفاء مخاطر إعادة التمويل، إذ يظل استحقاق السند القائم نفسه التزاماً يتعين على رواندا التعامل معه عند حلول موعده.
رابعاً: إدارة الاستحقاقات لا تغني عن ضبط الاحتياجات التمويلية:
ويشير تحليل استدامة الدين إلى أن التعامل مع مخاطر الاستحقاقات يجب أن يقترن بإجراءات مالية وتمويلية أوسع؛ إذ يؤكد أن ضغوط السيولة وارتفاع احتياجات التمويل تتطلب إعادة ترتيب أولويات المشروعات الاستثمارية، ومواصلة الضبط المالي، واتباع إستراتيجية حذرة لإدارة الدين، ولا سيما في مواجهة مخاطر السداد الدفعي في 2031م. كما يشير التقرير إلى أن زيادة احتياجات التمويل الإجمالية ترفع حساسية رواندا لشروط التمويل في الأسواق[20].
وهكذا تكشف الحالة الرواندية عن بُعد آخر لإدارة الدين يتجاوز اختيار العملة، ويتمثل في توزيع الاستحقاقات عبر الزمن. فالصفقة الجديدة تجمع بين أجل طويل وفترة سماح مرتبطة بموعد استحقاق قائم، بما يستهدف تجنب تركز مدفوعات أصل القرض الجديد مع استحقاق السند الدولي في 2031م وتحقيق ملف سداد أكثر سلاسة. غير أن هذا الترتيب لا يُلغي في حد ذاته المخاطر المرتبطة بالدين أو استحقاق السند القائم، ومن ثَمّ تظل فاعليته مرتبطة بقدرة السياسة المالية وإدارة الدين على التعامل مع الاحتياجات والضغوط التمويلية الأوسع.
المحور الخامس: إلى أي مدى يمكن نقل عناصر التجربة الرواندية إلى بقية إفريقيا؟:
أولاً: الضمانات متعددة الأطراف ليست أداة خاصة برواندا:
لا تمثل الاستعانة بضمانات المؤسسات متعددة الأطراف تجربة مقتصرة على رواندا؛ فقد حصلت كوت ديفوار على قرض سيادي مرتبط بالاستدامة بقيمة نحو 433 مليون يورو، مدعوم بضمانات من مجموعة البنك الدولي تجمع بين البنك الدولي للإنشاء والتعمير IBRD والوكالة الدولية لضمان الاستثمار MIGA. وقد عرضت مجموعة البنك الدولي هذه العملية في دراسة حالة، موضحةً أنها مثلت أول قرض سيادي مرتبط بالاستدامة في غرب إفريقيا، واعتمدت على تعبئة تمويل خاص مدعوم بضمانات من مؤسسات المجموعة. وتوضح هذه التجربة أن استخدام الضمانات لتعبئة التمويل التجاري لا يقتصر على الحالة الرواندية[21].
ثانياً: قابلية النقل تختلف باختلاف أسواق الدين وأطر الإدارة:
غير أن نقل التجربة لا يعني إمكانية تكرار الشروط نفسها في جميع الاقتصادات الإفريقية. فصندوق النقد الدولي يوضح أن الدول تختلف بصورة كبيرة في قدرتها على إدارة آجال الدين؛ إذ تمكنت دول مثل موريشيوس وتنزانيا من إطالة آجال الدين المحلي، بينما تعتمد دول ذات أسواق أقل عمقاً أو أطر أضعف لإدارة الدين أو أوضاع اقتصادية كلية أكثر هشاشة بدرجة أكبر على الاقتراض قصير الأجل. ويؤدي قِصَر الآجال إلى زيادة مخاطر إعادة التمويل، لأن الحكومة قد تضطر عند الاستحقاق إلى الاقتراض بأسعار أعلى أو تواجه صعوبة في العثور على مشترين جدد[22].
ثالثاً: التمويل المبتكر لا ينفصل عن الإصلاحات المالية:
وتوضح الحالة الرواندية نفسها أن الضمانات ليست بديلاً عن الإصلاح الاقتصادي. فقد ربط البنك الدولي حزمة التمويل المقررة في مارس 2026م ببرنامج إصلاحات يقوم على ثلاثة محاور، أولها تعزيز الاستدامة المالية، إلى جانب تحسين البنية التحتية الداعمة لخلق الوظائف والإصلاحات القطاعية. ويتضمن المحور المالي زيادة تعبئة الإيرادات المحلية، وتحسين حوكمة الشراكات بين القطاعين العام والخاص، وترشيد المؤسسات المملوكة للدولة. كما أوضح البنك أن استخدام موارد IDA من خلال الضمانات يهدف إلى مساعدة رواندا على تعبئة التمويل الخاص بشروط تقترب من الشروط الميسرة[23].
رابعاً: الدرس الإفريقي ليس «الاقتراض بالين»:
وفي ضوء ما سبق، فإن الدرس القابل للاستخلاص من التجربة الرواندية لا يتمثل في استبدال الدولار بالين بصورة ميكانيكية. فصندوق النقد يشير إلى أن الاقتراض الخارجي بالعملات الأجنبية يُعرّض الدول لتقلبات أسعار الصرف وتحولات شهية المستثمرين، بينما يمكن أن يؤدي الانتقال إلى الدين المحلي إلى تخفيف هذه المخاطر لكنه يخلق في المقابل مخاطر مرتبطة بقِصَر الآجال وإعادة التمويل. ولذلك فإن اختيار أداة أو عملة واحدة لا يوفر حلاً عاماً لمخاطر الدين[24].
ومن ثَمّ، تكمن الدلالة الأوسع للتجربة الرواندية في طريقة الجمع بين أدوات متعددة لإدارة محفظة الدين: توسيع مصادر التمويل والعملات، وإطالة الأجل، وتوزيع الاستحقاقات، والاستفادة من الضمانات متعددة الأطراف، وربط التمويل ببرنامج إصلاحات مالية واقتصادية. لكن قدرة الدول الإفريقية الأخرى على استخدام هذه الأدوات ستظل متفاوتة بحسب أوضاعها المالية، وعمق أسواقها، وقوة مؤسسات إدارة الدين، وإمكانية حصولها على ضمانات وتمويل طويل الأجل.
خاتمة:
تكشف التجربة الرواندية أن إدارة الدين السيادي لا تُختزل في حجم الاقتراض أو اختيار عملة بعينها، وإنما تشمل أيضاً الطريقة التي تُبنَى بها محفظة الدين وتُوزّع بها مخاطرها. فالصفقة الجديدة جمعت بين تعدد العملات، والأجل الطويل، وفترة سماح مرتبطة بجدول الاستحقاقات القائم، وضمانات متعددة الأطراف، وهي عناصر تهدف مجتمعة إلى تحسين شروط التمويل وإدارة التزامات السداد بصورة أكثر انتظاماً. ومع ذلك، لا تسمح هذه الخصائص وحدها بالقول إن مخاطر الدين قد انخفضت بالفعل؛ إذ يظل الدين الرواندي معرضاً لضغوط سعر الصرف، وارتفاع خدمة الدين، واستحقاق السند الدولي في 2031م، وهي المخاطر التي أكدها تحليل صندوق النقد الدولي والمؤسسة الدولية للتنمية في 2026م.
ومن ثَمّ، فإن أهمية التجربة الرواندية لا تكمن في كونها نموذجاً للانتقال من الدولار إلى الين، وإنما في تقديم مثال على الإدارة النشطة لمحفظة الدين من خلال الجمع بين العملة والأجل والضمانات وتوقيت السداد. ويظل نجاح هذا النهج مرهوناً بقدرة السياسة المالية على احتواء الاحتياجات التمويلية، وبكفاءة إدارة الدين، وبمدى قدرة الدولة على التعامل مع الصدمات الخارجية دون زيادة الهشاشة المالية.
أما على المستوى الإفريقي، فالدلالة الأهم لا تتمثل في تكرار الصفقة الرواندية حرفياً، وإنما في الانتقال من منطق البحث عن التمويل المتاح إلى منطق أكثر حذراً يقوم على تقييم تكلفة كل أداة، وعملتها، وأجلها، ومخاطر إعادة تمويلها، ومدى توافقها مع هيكل الدين القائم. وبهذا المعنى، فإن السؤال الذي تطرحه رواندا أمام القارة ليس: هل ينبغي الاقتراض بالين بدلاً من الدولار؟ وإنما: كيف يمكن بناء محفظة دين أكثر تنوعاً وأقل تعرضاً لتجمّع المخاطر في توقيت أو عملة أو أداة واحدة؟
ــــــــــــــــــــــــ
المراجع:
[1] African Development Bank. (2026, June 15). Why debt vulnerabilities remain a concern in Africa. at:
https://www.afdb.org/en/documents/why-debt-vulnerabilities-remain-concern-africa
[2] African Development Bank. (2026, July 7). Speech by Prof. Kevin C. Urama, the Bank’s Chief Economist, on the theme “Restoring fiscal space and strengthening revenue systems in Africa,” delivered virtually at the African Caucus meetings held in Banjul, The Gambia, 6–8 July 2026. at:
[3] Ibid.
[4] Sy, A., & Laws, A. (2026, March). The new face of African debt. Finance & Development, 63(1). p.38. at:
https://www.imf.org/en/publications/fandd/issues/2026/03/the-new-face-of-african-debt-amadou-sy
[5] Sy, A., & Laws, A. (2026, March). The new face of African debt. Finance & Development, 63(1). Op.cit. pp.38,40.
[6] Ibid. p.41.
[7] Ministry of Finance and Economic Planning. (2026, August 26). Rwanda closes dual-currency EUR/JPY commercial loan facility. at:
Reuters. (2026, August 27). Rwanda secures first yen-denominated loan. Reuters. at:
https://www.reuters.com/world/africa/rwanda-secures-first-yen-denominated-loan-2026-08-27/
[8] Ministry of Finance and Economic Planning. (2026, August 26). Rwanda closes dual-currency EUR/JPY commercial loan facility. Op.cit.
[9] World Bank Group. (2026, March 23). World Bank Group approves innovative financing package to advance job creation in Rwanda. at:
[10] Ibid.
[11] Ministry of Finance and Economic Planning. (2026, August 26). Rwanda closes dual-currency EUR/JPY commercial loan facility. Op.cit.
[12] Ministry of Finance and Economic Planning. (2026, August 26). Rwanda closes dual-currency EUR/JPY commercial loan facility. Op.cit.
[13] Ibid.
[14] Ministry of Finance and Economic Planning, Republic of Rwanda, Public Debt Statistical Bulletin, Bulletin No. 12, March 2026, Table 1.05: Government External Debt Outstanding by Currency Composition. p.9. at:
[15] International Monetary Fund, & International Development Association. (2026). Rwanda: Request for a 38-month arrangement under the Extended Credit Facility—Debt sustainability analysis. IMF Staff Country Reports, 2026(139). pp.1-2. at:
https://doi.org/10.5089/9798229050357.002.A002
[16] Ibid.p.1.
[17] International Monetary Fund, & International Development Association. (2026). Rwanda: op. cit. DSA, p.10, para. 13.
[18] Reuters. (2026, August 27). Rwanda secures first yen-denominated loan. Reuters. Op.cit.
International Monetary Fund, & International Development Association. (2026). Rwanda: op.cit. DSA, p.10, para. 13.
[19] Ministry of Finance and Economic Planning. (2026, August 26). Rwanda closes dual-currency EUR/JPY commercial loan facility. Op.cit.
[20] International Monetary Fund, & International Development Association. (2026). Rwanda: op. cit. DSA, p.10, para. 13.
[21] Turhan, B. (2026, April 23). Côte d’Ivoire’s sustainability-linked loan [Case study]. World Bank. at:
[22] Sy, A., & Laws, A. (2026, March). The new face of African debt. Finance & Development, 63(1). Op.cit. p.39.
[23] World Bank Group. (2026, March 23). World Bank Group approves innovative financing package to advance job creation in Rwanda. Op.cit.
[24] Sy, A., & Laws, A. (2026, March). The new face of African debt. Finance & Development, 63(1). Op.cit. pp.38-39.