





آية عصام
لم تعد استعادة العملات الوطنية في الاقتصادات التي شهدت انهياراً نقدياً طويل الأمد مسألةً تقتصر على استئناف الإصدار النقدي، بل أصبحت ترتبط بإشكالية أوسع تتعلق بقدرة الدولة على إعادة بناء علاقتها بالاقتصاد من خلال مؤسساتها النقدية. وتبرز الحالة الصومالية بوصفها تجربةً تستحق الدراسة في هذا السياق، إذ تسعى السلطات إلى إعادة تقديم الشلن الصومالي ضمن إطار إصلاحي يستهدف معالجة اختلالات النظام النقدي وتأسيس قواعد أكثر انتظاماً لإدارة العملة.
وتتجاوز أهمية هذه التجربة حدودها المحلية؛ فهي تطرح تساؤلات حول الشروط التي تسمح للعملة الوطنية باستعادة دورها في اقتصاد اعتاد التعامل بعملة أجنبية، وحول قدرة الإصلاحات النقدية على إحداث تحول مستدام في الممارسات المالية للأفراد والمؤسسات. كما تثير إشكالية التوازن بين متطلبات استعادة السيطرة النقدية والحفاظ على الاستقرار الاقتصادي، ولا سيما عندما تكون الأدوات المؤسسية اللازمة لإدارة العملة ما زالت في طور التطوير.
وانطلاقاً من ذلك، يتناول التقرير مسار ترسُّخ الدولرة في الاقتصاد الصومالي وانعكاساته على البنية المالية والقدرة على إدارة السياسة النقدية، ثم يحلل مشروع استعادة الشلن ومتطلبات تنفيذه، وصولاً إلى تقييم فرص إعادة النقدنة والعوامل التي قد تحدد مداها. وينطلق التقرير من فرضية مفادها أن نجاح الإصلاح لا يُقاس بمجرد استئناف إصدار العملة الوطنية، وإنما بقدرته على إحداث تحول قابل للاستمرار في وظائفها الاقتصادية، ضمن إطار مؤسسي قادر على دعم الاستقرار النقدي.
المحور الأول: كيف ترسخت الدولرة في الاقتصاد الصومالي؟
أولاً: انهيار النظام النقدي وتراجع الدور المؤسسي للشلن:
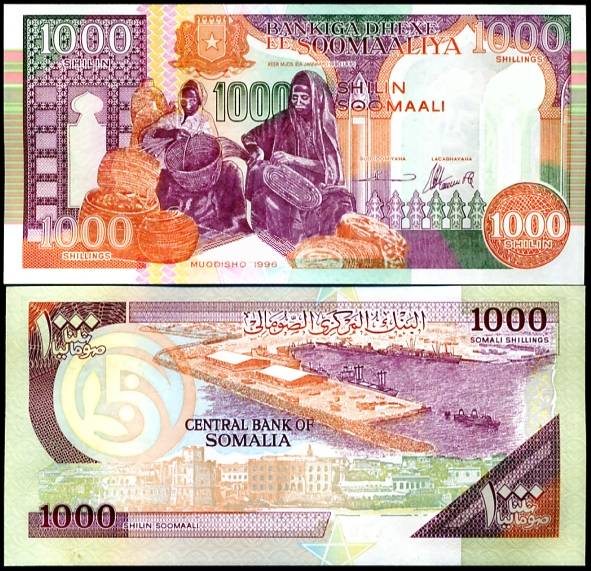
ترسخت الدولرة في الصومال في سياق تراجع قدرة المؤسسات النقدية على إصدار العملة الوطنية وإدارتها. فبحسب صندوق النقد الدولي، لم يصدر البنك المركزي الصومالي عملة جديدة منذ عام 1991م، وظلت الأوراق النقدية القديمة المتداولة تمثل مخزوناً نقدياً يغلب عليه التزييف ولا يحظى بدعم البنك المركزي. وفي هذا السياق، يصف الصندوق «الاقتصاد الصومالي» بأنه «مُدَولَر بحكم الواقع»، مشيراً إلى أن البنك المركزي لا يمارس حالياً سياسة نقدية أو سياسة لسعر الصرف بالمعنى التقليدي، بينما يقتصر استخدام الشلن بدرجة كبيرة على المعاملات منخفضة القيمة. وتظهر هيمنة الدولار في البنية النقدية بوضوح؛ إذ تتراوح قيمة الشلنات القديمة المتداولة بين 1.022 و1.546 تريليون شلن صومالي، بما يعادل نحو 40.9–61.8 مليون دولار، في حين لا توجد ودائع مصرفية بالشلن، مقابل نحو 1.2 مليار دولار من الودائع المصرفية، فضلاً عن تقديرات بوجود مبلغ مماثل تقريباً في محافظ الأموال عبر الهاتف المحمول[1].
ومع ذلك، لم يختفِ الشلن من النشاط الاقتصادي بصورة كاملة؛ إذ ظل يؤدي وظيفة محدودة في المعاملات اليومية، ولا سيما لدى الفئات التي تحصل على دخولها بالعملة الوطنية، ومن بينها قطاعات من الفقراء في المناطق الحضرية والريفية، والنازحون داخلياً، والرعاة، وأصحاب المشروعات الصغيرة غير الرسمية. ويعكس ذلك انقساماً وظيفياً بين العملتين؛ إذ يهيمن الدولار على المعاملات المالية والاحتفاظ بالقيمة، بينما يحتفظ الشلن بدور محدود في المدفوعات النقدية الصغيرة[2].
ثانياً: ترسخ الدولار داخل البنية المالية والاقتصادية للصومال:
تجاوزت الدولرة نطاق التداول النقدي اليومي، وأصبحت جزءاً من البنية المالية التي تُدار من خلالها عمليات الادخار والائتمان والمدفوعات. ويبرز ذلك بوضوح في خدمات الأموال عبر الهاتف المحمول، التي تُقوَّم بالدولار، بما يجعل العملة الأمريكية حاضرةً في القنوات المالية الرقمية إلى جانب الودائع والائتمان المصرفي[3].
تكشف مؤشرات القطاع المصرفي الصومالي عن اتساع ملحوظ في حجم الوساطة المالية؛ إذ ارتفع إجمالي أصول المصارف من 1.617 مليار دولار في نهاية عام 2023م إلى 1.969 مليار دولار في يونيو 2025م، بالتوازي مع زيادة ودائع العملاء من 1.431 مليار دولار إلى 1.724 مليار دولار، والائتمان المقدم للقطاع الخاص من 535 مليون دولار إلى 703 ملايين دولار. ويشير هذا الاتجاه إلى نمو حجم الموارد المالية التي تديرها المصارف وتوسُّع قدرتها على تقديم الائتمان، لكنه لا يكفي وحده للاستدلال على تعافي الدور النقدي للشلن الصومالي. فالتوسع المصرفي يعكس نمو الوساطة المالية من حيث الحجم، بينما تظل استعادة الوظائف النقدية للعملة الوطنية مرتبطة بمدى استخدامها في الإيداع والاقتراض وتسوية المعاملات. ومن ثَمّ، فإن تقييم مسار الدولرة العكسية لا ينبغي أن يستند إلى نمو الأصول والودائع والائتمان فحسب، بل يتطلب أيضاً فحص طبيعة العملات المستخدمة في هذه العمليات ومدى اندماج الشلن في النظام المالي الرسمي[4].
وإلى جانب القطاع المصرفي، أسهم انتشار الخدمات المالية الرقمية في تعميق الاعتماد على الدولار. فوفقاً للبنك الدولي، يستخدم نحو 73% من السكان بعمر 16 عاماً فأكثر خدمات الأموال عبر الهاتف المحمول، مقابل نحو 15% فقط لديهم إمكانية الوصول إلى الخدمات المصرفية، كما يحتفظ نحو ثلثي مستخدمي الأموال المحمولة بأموالهم في حساباتهم بدلاً من سحبها نقداً. وتكتسب هذه الأرقام أهمية خاصة لأن انتشار المدفوعات الرقمية جرى في بيئة تهيمن عليها المعاملات المقومة بالدولار، بينما يواجه بعض العاملين داخل اقتصاد الشلن استبعاداً من الخدمات المالية الرسمية بسبب عدم تقديم المؤسسات المالية وشركات تحويل الأموال خدماتها بالعملة الوطنية. وبذلك، تكشف الحالة الصومالية عن مفارقة تتمثل في اتساع استخدام القنوات المالية الرقمية بالتوازي مع استمرار محدودية اندماج مستخدمي الشلن في النظام المالي الرسمي[5].
تكشف هذه التطورات أن الدولرة في الصومال أصبحت جزءاً من البنية التشغيلية للنظام المالي، لا مجرد تفضيل للدولار في المعاملات اليومية؛ فهو حاضر في الودائع والائتمان والمدفوعات الرقمية، بينما يظل الشلن محدود الاندماج في القنوات المالية الحديثة. ومن ثَمّ، فإن استعادة دوره تتطلب تجاوز إعادة إصدار الأوراق النقدية إلى إتاحة استخدامه في الادخار والخدمات المصرفية والرقمية، بما يوسع وصول الفئات التي تعتمد عليه إلى النظام المالي الرسمي.
ثالثاً: الدولرة بين الاستقرار النقدي وتقييد السياسة النقدية:
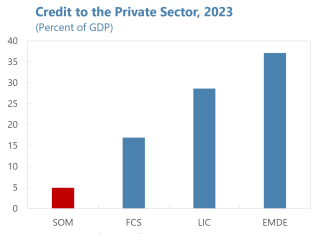
أدى ترسخ الدولار داخل الاقتصاد الصومالي إلى تضييق نطاق الأدوات المتاحة أمام البنك المركزي لإدارة السياسة النقدية وسعر الصرف. ويأتي ذلك في ظل استمرار الاقتصاد في حالة من الدولرة بحكم الواقع، إلى جانب ضعف المؤسسات المالية وارتفاع درجة النشاط غير الرسمي ومحدودية الوساطة المصرفية. ويظهر أحد أوجه هذا الضعف في محدودية قدرة القطاع المالي على توفير الائتمان للقطاع الخاص. فقد بلغ الائتمان المقدم للقطاع الخاص في الصومال نحو 4.9% من الناتج المحلي الإجمالي في نهاية عام 2023م، مقابل 16.8% في مجموعة الدول الهشة والمتأثرة بالصراعات، و28.6% في الدول منخفضة الدخل، و37.0% في الاقتصادات الناشئة والنامية. ويشير صندوق النقد الدولي إلى أن هذا الوضع يرتبط بعدة عوامل متداخلة، من بينها ارتفاع درجة النشاط غير الرسمي، وضعف البنية التحتية المالية، وارتفاع المخاطر، فضلاً عن القيود التي تواجهها البنوك في علاقاتها المصرفية المراسلة[6].
الشكل (1): الائتمان المقدم إلى القطاع الخاص في عام 2023م (% من الناتج المحلي الإجمالي):
Source: International Monetary Fund, Somalia: 2024 Article IV Consultation and Second Review Under the Extended Credit Facility—Press Release; Staff Report; and Statement by the Executive Director for Somalia, IMF Country Report No. 24/346 (Washington, DC: International Monetary Fund, November 18, 2024), https://www.elibrary.imf.org/view/journals/002/2024/346/article-A001-en.xml
يُبرز الشكل اتساع الفجوة بين مستوى الائتمان الموجه إلى القطاع الخاص في الصومال ومستواه في المجموعات المقارنة؛ فالنسبة الصومالية لا تتجاوز جزءاً محدوداً من الناتج المحلي، بينما ترتفع بصورة واضحة في الدول الهشة والدول منخفضة الدخل والاقتصادات الناشئة والنامية. وتكشف هذه الفجوة أن محدودية التمويل المحلي تمثل قيداً هيكلياً أمام توسع النشاط الاقتصادي والوساطة المالية في الصومال. وفي سياق الدولرة، تكتسب هذه المحدودية أهمية إضافية؛ لأن هيمنة الدولار على النظام المالي لم تُترجم إلى وجود قطاع مالي محلي قادر على توظيف السيولة في صورة ائتمان واسع للقطاع الخاص. ومن ثَمّ، فإن المشكلة التي يكشفها الشكل ليست مجرد انخفاض استخدام الشلن، وإنما ضعف قدرة النظام المالي المحلي ككل على تحويل الموارد المالية إلى تمويل اقتصادي منتج.
توضح الحالة الصومالية أن الدولرة تحمل أثرين متعارضين؛ فمن ناحية، أدت دوراً كمرساة اسمية ساعدت على توفير قدر من الاستقرار الاسمي في ظل محدودية أدوات السياسة النقدية المحلية، ومن ناحيةٍ أخرى، حدّت من قدرة البنك المركزي على التأثير في السيولة وإدارة سعر الصرف وتطوير سياسة نقدية مستقلة. وتتضاعف هذه القيود بسبب ضعف الوساطة المالية ومحدودية الأسواق النقدية والمالية المحلية. ومن ثَمّ، فإن إعادة إصدار الشلن لا تعني تلقائياً استعادة السيطرة النقدية، بل تمثل خطوة ضمن عملية أوسع لإعادة بناء المؤسسات والأدوات اللازمة لإدارة العملة. كما أن نجاح هذه العملية يتطلب إطاراً قادراً على دعم استقرار الشلن، مع احتمال استمرار الدولار في أداء دور مهم داخل الاقتصاد خلال المرحلة الانتقالية[7].
المحور الثاني: نحو استعادة الشلن وإعادة النقدنة في الاقتصاد الصومالي:
أولاً: إعادة إصدار الشلن واستعادة الوظيفة النقدية:
لا تتجه الصومال إلى إعادة إصدار الشلن بوصفها مجرد عملية لاستبدال أوراق نقدية قديمة، وإنما تطرح إصلاح العملة بوصفه خطوة لإعادة بناء الوظيفة النقدية للعملة الوطنية داخل الاقتصاد. فقد أشار صندوق النقد الدولي إلى أن مشروع إصلاح العملة يستهدف إعادة الشلن الصومالي كعملة قانونية من خلال استبدال الأوراق القديمة والمزيفة المتداولة، بما يعيد للعملة الوطنية قدراً من المصداقية ويتيح لها أداء وظيفة السيولة، ولا سيما في المعاملات صغيرة القيمة. كما يستهدف الإصلاح دعم الشمول المالي للفئات الأكثر هشاشة التي تملك وصولاً محدوداً إلى الخدمات المالية الرسمية. ويرى الصندوق أن الإصلاح يمكن- على المدى الطويل- أن يهيئ الظروف التي تسمح للبنك المركزي بتطوير السياسة النقدية واستخدامها بصورة أكبر في التعامل مع صدمات الطلب الكلي[8].
ثانياً: نظام مجلس العملة ومتطلبات دعم الشلن:
ترتبط إعادة إصدار الشلن في التصور الإصلاحي الصومالي بإطار نقدي جديد يتمثل في نظام مجلس العملة Currency Board Arrangement، في ظل محدودية القدرة المؤسسية الحالية على إدارة سياسة نقدية تقليدية. ويشير صندوق النقد الدولي إلى أن البنك المركزي الصومالي لا يمتلك خبرة حديثة في إدارة السياسة النقدية، كما لا تزال قنوات انتقالها والأسواق النقدية وأسواق الصرف المحلية غير متطورة[9].
ويقوم الإطار المقترح لمجلس العملة في الصومال على ضرورة توافر احتياطيات دولية كافية لدعم الشلن الجديد؛ إذ يربط صندوق النقد الدولي نجاح تصميم وتنفيذ نظام مجلس العملة بامتلاك البنك المركزي الصومالي احتياطيات دولية إجمالية كافية لتغطية الشلن الجديد على ميزانيته، مقدراً الاحتياجات الأولية بنحو 40–60 مليون دولار، بما يتوافق تقريباً مع قيمة مخزون الشلن القديم المتداول بسعر الصرف السائد. كما يشدد الصندوق على ضرورة أن تغطي الاحتياطيات الأجنبية كامل الالتزامات النقدية للبنك المركزي بعد إدخال نظام مجلس العملة، إلى جانب مجموعة من السياسات والإصلاحات المكملة، تشمل تعزيز الاستدامة المالية واستقلالية البنك المركزي، وتقوية قدراته التشغيلية، ودعم الاستقرار المالي وتطوير الأسواق المالية والمؤسسات المالية[10].
ولتقييم القدرة الأولية على تغطية عملية الاستبدال، يمكن مقارنة الاحتياطيات الدولية القابلة للاستخدام بحجم مخزون الشلن القديم المتداول. ويعرض الجدول (1) تقديرات صندوق النقد الدولي للاحتياطيات ومخزون العملة محل الاستبدال، بما يسمح بتحديد مدى كفاية الموارد المتاحة لتغطية العملية الأولية.
الجدول (1): مقارنة الاحتياطيات الدولية القابلة للاستخدام بمخزون الشلن القديم محل الاستبدال:
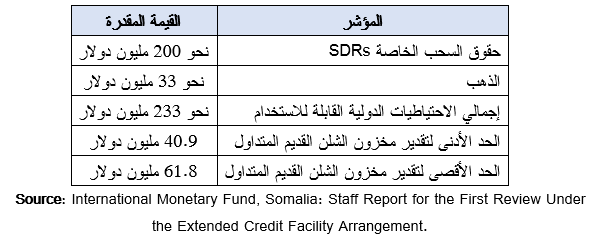
وتكشف المقارنة أن الاحتياطيات الدولية القابلة للاستخدام، المقدرة بنحو 233 مليون دولار، تتجاوز الحد الأعلى لتقديرات مخزون الشلن القديم المتداول، البالغ 61.8 مليون دولار، بما يشير إلى توافر قاعدة احتياطية أولية تتجاوز القيمة المقدرة لمخزون العملة محل الاستبدال. غير أن هذه النتيجة لا تعني أن المتطلبات المالية لإعادة النقدنة قد اكتملت؛ إذ يظل هناك فرق بين امتلاك احتياطيات تكفي لتغطية مخزون العملة محل الاستبدال وبين الحفاظ بصورة مستمرة على الاحتياطيات اللازمة لدعم مصداقية نظام مجلس العملة بعد إدخال الشلن الجديد. ولهذا، يؤكد صندوق النقد الدولي ضرورة أن يمتلك البنك المركزي احتياطيات أجنبية تغطي كامل التزاماته النقدية بعد تطبيق النظام، بما يجعل كفاية الاحتياطيات واستدامتها شرطاً مستمراً لنجاح الإصلاح، وليس مجرد شرط تمهيدي لاستبدال الأوراق القديمة.
كما أشار صندوق النقد الدولي إلى أن تنفيذ مشروع تبادل العملة ونظام مجلس العملة يتطلب، إلى جانب توفير الاحتياطيات، استكمال عدد من المتطلبات السابقة، من بينها تأمين تمويل المشروع والتوصل إلى اتفاق واضح بين الحكومة الفيدرالية والولايات الأعضاء. وقدّر الصندوق فترة التنفيذ بنحو 18–24 شهراً بعد استيفاء المتطلبات الأساسية[11].
ثالثاً: آفاق استعادة الشلن:
تؤكد المستجدات حتى أكتوبر 2026م أن إصلاح العملة في الصومال لا يزال مرتبطاً باستكمال متطلبات مؤسسية وتشغيلية، وليس بمجرد اتخاذ قرار إعادة الإصدار. ففي ختام مشاورات المادة الرابعة، أشار صندوق النقد الدولي إلى إحراز البنك المركزي تقدماً في تعزيز الإشراف المالي والشمول المالي، مع استمرار الحاجة إلى حماية الاستقرار المالي، وتحسين الرقابة على أنظمة المدفوعات، وتطوير البنية التحتية المالية وتسهيل الوصول إلى التمويل. كما شدد الصندوق على ضرورة المضي في إصلاح العملة بحذر بعد استيفاء المتطلبات الأساسية[12]. وتكشف هذه التوصيات أن التحدي لا يقتصر على توفير الأوراق النقدية الجديدة أو الاحتياطيات اللازمة، بل يمتد إلى بناء منظومة رقابية وتشغيلية قادرة على دعم الثقة في العملة وإدماجها في النظام المالي. ومن ثَمّ، فإن استمرار الحديث عن استيفاء المتطلبات الأساسية يشير إلى ضرورة التمييز بين التقدم في الإعداد المؤسسي وبين تحقق إعادة النقدنة فعلياً.
وتكتسب متطلبات الإصلاح أهمية أكبر في ضوء التوقعات الاقتصادية الراهنة؛ إذ يتوقع صندوق النقد الدولي تباطؤ نمو الناتج المحلي الإجمالي إلى 2.3% في عام 2026م، مع ارتفاع التضخم إلى 6.5%، قبل تحسن النمو تدريجياً في العام التالي. ولا تعني هذه المؤشرات أن إصلاح العملة هو سبب الضغوط الاقتصادية أو أنه قادر بمفرده على معالجتها، لكنها توضح البيئة التي سيجري فيها تنفيذ المشروع. فتباطؤ النشاط الاقتصادي وارتفاع الأسعار قد يزيدان أهمية الحفاظ على الثقة في وسائل الدفع، في الوقت الذي يفرضان فيه قيوداً على قدرة الدولة على تمويل الإصلاحات وتوسيع الإنفاق اللازم لدعمها. ومن ثَمّ، يتطلب نجاح إعادة النقدنة تنسيقاً بين الإصلاح النقدي والسياسات المالية والإجراءات التي تعزز الاستقرار الاقتصادي، بدلاً من التعامل مع إصدار الشلن باعتباره أداةً مستقلة لمعالجة الاختلالات القائمة[13].
كما يوفر تطوير البنية التحتية للمدفوعات فرصة لدعم استخدام الشلن مستقبلاً. فقد أطلق البنك المركزي الصومالي نظام المدفوعات الفورية في عام 2025م، بما يتيح إجراء التحويلات بين البنوك والمحافظ المالية عبر الهاتف المحمول في الوقت الفعلي[14].
وإلى جانب المتطلبات التشغيلية، يتوقف استقرار الشلن على الانضباط المالي وضبط العلاقة بين الموازنة العامة والتمويل النقدي. فحتى مع توافر الاحتياطيات وتطور البنية المالية، قد تتعرض مصداقية نظام مجلس العملة للضغط إذا لم تلتزم السلطات المالية بقواعد مستدامة للإنفاق والتمويل. ومن ثَمّ، فإن نجاح الإصلاح يرتبط باتساق السياسات المالية والنقدية، وليس بمجرد استكمال الترتيبات الفنية لإصدار العملة[15].
ختاماً:
يمكن تقييم مسار إعادة النقدنة في الصومال من خلال التمييز بين ثلاثة مستويات مترابطة. يتمثل المستوى الأول في الاستعادة النقدية، أي إصدار الشلن الجديد بصورة قانونية وموثوقة واستخدامه في المعاملات اليومية. أما المستوى الثاني فيتعلق بالاستعادة المالية، ويشمل ظهور ودائع مصرفية مقومة بالشلن، وإمكانية استخدامه في خدمات الأموال عبر الهاتف المحمول، واتساع نطاق الاحتفاظ به بدلاً من تحويله إلى الدولار. ويتصل المستوى الثالث بالاستعادة المؤسسية، أي قدرة البنك المركزي على إدارة إصدار العملة والاحتياطيات والسيولة ضمن إطار نقدي مستقر. وتتيح هذه المستويات التمييز بين التقدم الإجرائي في تنفيذ مشروع الإصلاح والتحول الفعلي في بنية الاقتصاد النقدية. ولذلك؛ لا ينبغي قياس نجاح إعادة النقدنة بمؤشر منفرد، وإنما بمدى التقدم المتزامن في استخدام الشلن، واندماجه في النظام المالي، وتعزيز قدرة المؤسسات النقدية على دعمه.
وبناءً على هذه المستويات، لا يزال من المبكر وصف الحالة الصومالية بأنها حققت دولرة عكسية مكتملة؛ فنجاح الإصلاح يظل مرهوناً بانتقال الشلن من مجرد عملة يعاد إصدارها إلى أداة مستخدمة في المدفوعات والادخار والخدمات المالية، ضمن إطار مؤسسي قادر على دعم استقراره. وبذلك، يتوقف الحكم على نتائج المشروع الفعلية، لا على استكمال إجراءات إصدار العملة وحدها.
ــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
المراجع:
[1] International Monetary Fund, Somalia: Staff Report for the First Review under the Extended Credit Facility Arrangement, and Requests for Modification of Performance Criteria—Press Release; Staff Report; and Statement by the Executive Director for Somalia, IMF Country Report No. 24/158 (Washington, DC: International Monetary Fund, 2024), at:
https://www.imf.org/-/media/files/publications/cr/2024/english/1somea2024001.pdf?
[2] Ibid.
[3] International Monetary Fund, Somalia: 2024 Article IV Consultation and Second Review Under the Extended Credit Facility—Press Release; Staff Report; and Statement by the Executive Director for Somalia, IMF Country Report No. 24/346 (Washington, DC: International Monetary Fund, November 18, 2024), at:
https://www.elibrary.imf.org/view/journals/002/2024/346/article-A001-en.xml
[4] International Monetary Fund, Somalia: Staff Report for the First Review Under the Extended Credit Facility Arrangement, and Requests for Modification of Performance Criteria—Press Release; Staff Report; and Statement by the Executive Director for Somalia, IMF Country Report No. 24/158 (Washington, DC: International Monetary Fund, 2024), at:
https://www.imf.org/-/media/files/publications/cr/2024/english/1somea2024001.pdf;
International Monetary Fund, Somalia: Fourth Review Under the Extended Credit Facility Arrangement and Request for Augmentation of Access—Press Release; Staff Report; and Statement by the Executive Director for Somalia, IMF Country Report No. 25/335 (Washington, DC: International Monetary Fund, 2025), at:
https://www.imf.org/-/media/files/publications/cr/2025/english/1somea2025002-source-pdf.pdf.
[5] World Bank, Somalia Economic Update.
[6] International Monetary Fund, Somalia: 2024 Article IV Consultation and Second Review Under the Extended Credit Facility—Press Release; Staff Report; and Statement by the Executive Director for Somalia, 2024.
[7]International Monetary Fund, Somalia: Staff Report for the First Review under the Extended Credit Facility Arrangemen.
[8] Ibid.
[9] International Monetary Fund, Somalia: Staff Report for the First Review Under the Extended Credit Facility Arrangement.
[10] International Monetary Fund, Somalia—Assessment Letter for the Central Bank of Somalia, December 16, 2024. at:
https://www.elibrary.imf.org/view/journals/007/2024/065/article-A001-en.xml?utm_source
[11] International Monetary Fund, Somalia—Assessment Letter for the Central Bank of Somalia, December 16, 2024
[12] International Monetary Fund, “IMF Staff Concludes Somalia’s 2026 Article IV Mission,” October 6, 2026, at:
https://www.miragenews.com/imf-staff-concludes-somalias-2026-article-iv-1755260/
[13] Ibid.
[14] Central Bank of Somalia, “Fourth Annual Conference on Economic Policy,” July 28–29, 2026, at: https://events.centralbank.gov.so/event/16/timetable/?view=standard_inline_minutes
[15] International Monetary Fund, Somalia: Fourth Review.