






تأسست المؤسسة الإفريقية لإعادة التأمين عام 1976، في إطار مساعٍ قارية لتعزيز الاستقلال المالي والحد من تدفق الأقساط التأمينية إلى أسواق إعادة التأمين خارج إفريقيا.
وجاءت المبادرة استجابةً لضعف قدرة شركات التأمين الوطنية على استيعاب المخاطر الكبرى، وما ترتب على ذلك من خروج موارد مالية كان يمكن توظيفها في دعم الاقتصادات المحلية وتمويل مشروعات التنمية.
ومنذ انطلاق عملياتها عام 1977، عملت المؤسسة على بناء شبكة تأمينية تغطي مختلف أقاليم القارة، مستندةً إلى نموذج ملكية يجمع الدول الإفريقية وبنك التنمية الإفريقي ومؤسسات التمويل الدولية وشركات التأمين.
ولم يقتصر دورها على توفير تغطيات للمخاطر الكبرى، بل امتد إلى استثمار الموارد المالية، ودعم القطاعات الإنتاجية، وتطوير القدرات المهنية، بما يجعلها أحد مكونات منظومة التمويل والتكامل الاقتصادي الإفريقي.
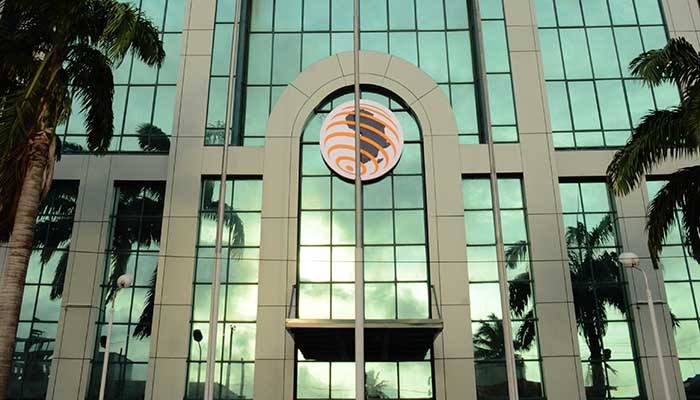
المؤسسة الإفريقية لإعادة التأمين
من استبقاء الأقساط التأمينية داخل القارة إلى تمويل الاستثمار والتنمية.. شبكة مالية إفريقية عابرة للحدود.
الانتشار الجغرافي للمؤسسة
توزيع المقر الرئيسي والمكاتب الإقليمية والشركات التابعة في إفريقيا وخارجها.
لاغوس – نيجيريا
المقر الرئيسي للمؤسسة، ومنه انطلقت عملياتها التشغيلية عام 1977.
الدار البيضاء – المغرب
المكتب الإقليمي لشمال إفريقيا.
القاهرة – مصر
المكتب الإقليمي للمنطقة العربية والإفريقية، ومقر شركة إعادة التأمين التكافلي.
نيروبي – كينيا
المكتب الإقليمي لشرق إفريقيا.
أبيدجان – كوت ديفوار
المكتب الإقليمي لغرب إفريقيا.
موريشيوس
مكتب يخدم أسواق المحيط الهندي.
جوهانسبرغ – جنوب إفريقيا
مقر شركة Africa Re South Africa Limited التابعة للمؤسسة.
سنغافورة
مكتب اتصال وتداول لربط التغطيات الإفريقية بالأسواق الآسيوية.
هيكل الملكية والمساهمين
نموذج ملكية يجمع بين الحكومات الإفريقية والمؤسسات التنموية والقطاع التأميني.
حكومات ومؤسسات استثمارية عامة من الدول الأعضاء.
بنك التنمية الإفريقي، الشريك المؤسس والاستراتيجي.
مؤسسة التمويل الدولية، وPROPARCO، وبنك التنمية الألماني DEG.
شركات تأمين وإعادة تأمين وطنية وإقليمية.
كيف تعمل الدورة الاقتصادية؟
من تجميع الأقساط التأمينية إلى استبقاء الأموال وإعادة توظيفها داخل الاقتصاد الإفريقي.
القطاعات المستفيدة من التغطية التأمينية
محطات في تاريخ المؤسسة
التحديات والفرص المستقبلية
الجفاف والفيضانات وانجراف التربة، وما تفرضه من ضغوط على محافظ التأمين.
انخفاض قيمة العملات الوطنية وصعوبات تحويل الأموال وتسوية التعويضات.
فرص توسيع التغطيات التأمينية لشبكات النقل والتجارة وسلاسل الإمداد.