







شهدت العقود التالية للاستقلال السياسي لبلدان القارة الإفريقية تحديات هيكلية، تمثلت في التبعية الاقتصادية والمالية للمراكز الرأسمالية الغربية، فعلى الرغم من الاستقلال السياسي ظل اقتصاد القارة منساقاً وراء المنظومات المالية الدولية، وكان قطاع التأمين أحد أكثر القطاعات تجسيداً لهذه التبعية، حيث كانت شركات التأمين الوطنية تتلقى أقساط التأمين من الأفراد والمؤسسات والأنشطة الاقتصادية المحلية، ثم تضطر بسبب ضعف طاقتها الاستيعابية وقلة رأسمالها إلى تحويل النسبة الأعظم من هذه الأقساط إلى أسواق إعادة التأمين الواقعة في لندن، وباريس، وزيوريخ، ونيويورك.
ولم تكن هذه الديناميكية مجرد آلية تقنية لنقل المخاطر عبر الحدود فحسب، بل آلة لإحداث نزيف في الاقتصاد يجرده من مدخراته الناتجة عن النشاط التأميني التي هو في أمس الحاجة إليها لإعادة ضخها في الجسد الشاحب. وقد أسفرت هذه العملية المتواصلة عن حرمانه من رؤوس أموال ضخمة كان من الممكن تحويلها إلى استثمارات طويلة الأجل في البنية التحتية، وتنمية القطاعات الإنتاجية، وتحفيز الأسواق المالية المحلية.
ومن هنا، لم تكن قضية تأسيس كيان إفريقي لإعادة التأمين مجرد فكرة تجارية، بل ضرورة حتمية لإعادة تشكيل نظام التمويل القاري، وضمان احتفاظ القارة بثرواتها المالية، وبناء خط الدفاع الأول لحماية أصولها واقتصاداتها. ومن ثَمّ برزت المبادرة القارية الشاملة لتأسيس المؤسسة الإفريقية لإعادة التأمين African Reinsurance Corporation – Africa Re عام 1976م، وقد جاء هذا التأسيس ليُعبّر عن تحول جاد في فكر التنمية القاري، حيث امتزجت الإرادة السياسية مع الرؤية الاقتصادية للبنك الإفريقي للتنمية، بهدف إيجاد مؤسسة قادرة على امتصاص المخاطر الكبرى، والحد من تسرب النقد، ووضع الأسس الصلبة لاستقلال مالي قاري متكامل. وهو ما نتناوله في السياق الآتي من خلال:
أولاً: السياق التاريخي، الهيكل المؤسسي، ونموذج الملكية.
ثانياً: الأبعاد الاقتصادية والتنموية والتحليل الوظيفي للمؤسسة.
ثالثاً: التنافسية الدولية، التصنيف الائتماني، وتجربة التأمين التكافلي.
رابعاً: التحديات والآفاق المستقبلية.
خاتمة.
أولاً: السياق التاريخي، الهيكل المؤسسي، ونموذج الملكية:
1- السياق التاريخي والتأسيسي للمؤسسة الإفريقية لإعادة التأمين:
تعود الجذور التاريخية لتأسيس المؤسسة الإفريقية لإعادة التأمين إلى أدبيات التنمية المستقلة التي تبنتها منظمة الوحدة الإفريقية في سبعينيات القرن الماضي. فقد أدرك صناع القرار الاقتصادي في القارة أن الاستقلال السياسي يظل ناقصاً ما لم يُسند باستقلال مالي يحمي الثروات الوطنية من التدفق إلى الخارج. وبناءً على هذا الإدراك، شهدت مدينة ياوندي بالكاميرون في 24 فبراير 1976م توقيع اتفاقية إنشاء المؤسسة بمبادرة من 36 دولة إفريقية وبدعم مباشر من بنك التنمية الإفريقي. وبدأت المؤسسة نشاطها التشغيلي الفعلي في أوائل عام 1977م، حيث اتخذت مدينة لاغوس النيجيرية مقراً لها، لتنطلق منها عملية بناء منظومة تأمينية قارية قادرة على الصمود والتنافس[1].
2- الهيكل الإداري والتنظيمي للمؤسسة الإفريقية لإعادة التأمين:
لم تقتصر استثنائية المؤسسة على ظروف تدشينها فحسب، وإنما امتدت إلى نموذج حوكمتها وهيكلها التشغيلي الذي صُمّم بعناية ليتجاوز العوائق الجغرافية واللغوية والتشريعية في القارة. كما يتمتع الهيكل التنظيمي والإداري للمؤسسة الإفريقية لإعادة التأمين بتصميم مؤسسي دقيق يجمع بين الحوكمة السيادية والمشاركة التجارية، ويتكون من العناصر الرئيسة الآتية:
▪ تتولى الجمعية العامة السلطة العليا للمؤسسة، وتضم في عضويتها ممثلي كافة الجهات المساهمة، بما في ذلك حكومات الدول الإفريقية الأعضاء، وبنك التنمية الإفريقي، ومؤسسات التمويل التنموية الدولية، وشركات التأمين وإعادة التأمين المساهمة.
▪ يتولى مجلس الإدارة توجيه السياسات العامة والإشراف الإستراتيجي والمالي على المؤسسة، ويترأسه رئيس مجلس الإدارة. وتتبع المجلس عدة لجان متخصصة لضمان الشفافية والحوكمة الرشيدة، وأبرزها لجنة التدقيق والمالية، ولجنة إدارة المخاطر وتكنولوجيا المعلومات، ولجنة الموارد البشرية والرواتب.
▪ تتكون الإدارة التنفيذية من الجهاز التنفيذي الذي يرأسه العضو المنتدب والرئيس التنفيذي للمجموعة، ويعاونه نائب العضو المنتدب والرئيس التنفيذي للعمليات، إلى جانب فريق من مديري الإدارات المركزية والإقليمية المسؤولين عن الاكتتاب، وإدارة المخاطر، والشؤون المالية، والاستثمار.
▪ تعتمد المؤسسة على شبكة جغرافية وتشغيلية لامركزية تغطي مختلف أقاليم القارة وخارجها، ويقع مقرها الرئيسي في مدينة لاغوس بجمهورية نيجيريا الاتحادية، بينما تتوزع مكاتبها الإقليمية في الدار البيضاء لشمال إفريقيا، والقاهرة للمنطقة العربية والإفريقية، ونيروبي لشرق إفريقيا، وأبيدجان لغرب إفريقيا، إضافةً إلى مكتب موريشيوس لأسواق المحيط الهندي، فضلاً عن الشركات التابعة مثل شركة إعادة التأمين التكافلي في القاهرة وشركة المؤسسة في جنوب إفريقيا.
▪ كما توسعت المؤسسة بإطلاق شركات تابعة مثل Africa Re South Africa Limited في جوهانسبرغ لدخول سوق الجنوب الإفريقي، وشركة Africa Retakaful في القاهرة، إلى جانب فتح مكتب اتصال وتداول في سنغافورة لربط التغطيات التأمينية الإفريقية بالأسواق التنافسية في آسيا.
3- هيكل الملكية:
على مستوى الملكية ورأس المال، تعتمد المؤسسة نموذجاً هجيناً يوازن بين الصفة السيادية والتشاركية التجارية ومؤسسات التمويل الدولية، مما منحها حصانة ضد التقلبات السياسية الوطنية واستقلالية تشغيلية عالية.
يتوزع هيكل المساهمين على أربع فئات رئيسية:
تشمل الفئة الأولى 42 دولة إفريقية عضواً في عام 2026م تشارك عبر حكوماتها ومؤسساتها الاستثمارية العامة. بينما تتمثل الفئة الثانية في بنك التنمية الإفريقي الشريك التنموي والمؤسس الإستراتيجي. وتضم الفئة الثالثة مؤسسات تمويل تنموية دولية ذات ثقل عالمي مثل مؤسسة التمويل الدولية IFC التابعة لمجموعة البنك الدولي، وشركة الاستثمار والتنمية الفرنسية PROPARCO، وبنك التنمية الألماني DEG. أما الفئة الرابعة فتتألف من أكثر من 112 شركة تأمين وإعادة تأمين وطنية وإقليمية من مختلف أرجاء القارة، وهو ما يجعل المؤسسة كياناً مملوكاً للقطاع التأميني الإفريقي ذاته، ويضمن توحيد المصالح بين المؤسسة وعملائها في الأسواق المحلية[2].
ثانياً: الأبعاد الاقتصادية والتنموية والتحليل الوظيفي للمؤسسة:
يتجاوز الدور الوظيفي للمؤسسة الإفريقية لإعادة التأمين حدود النشاط التجاري التقليدي المتمثل في القبول المباشر للمخاطر ودفع التعويضات، لتمتد إلى التأثير المباشر في الاقتصاد الكلي للدول الأعضاء.
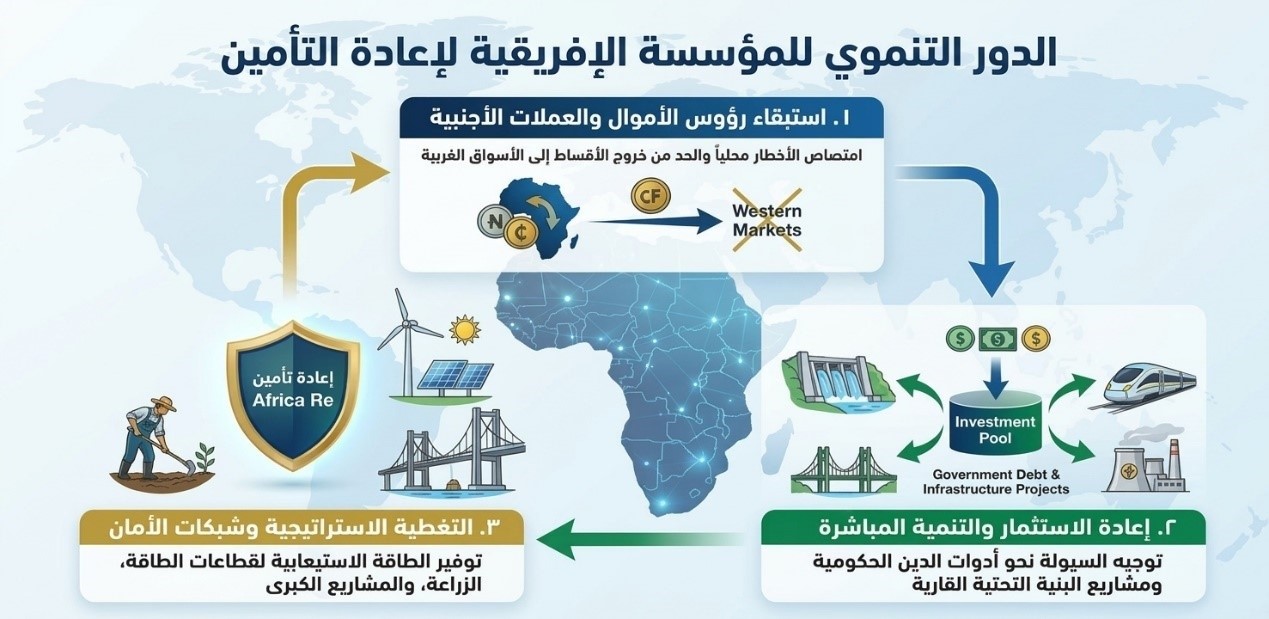
يبرز البعد الاقتصادي الأول للمؤسسة في إستراتيجية استبقاء رؤوس الأموال والحد من تسرب العملات الأجنبية. فقبل تأسيس هذا الكيان، كانت الأقساط التأمينية الصافية تخرج تلقائياً نحو بيوت إعادة التأمين الأجنبية، مما شكل ضغطاً مستمراً على موازين المدفوعات واستنزف الاحتياطيات الأجنبية لدى البنوك المركزية الإفريقية. ومن خلال تقديم طاقة استيعابية محلية ضخمة، استطاعت المؤسسة امتصاص نسبة عالية من الأخطار داخل الأسواق الإفريقية، وتحويل تلك الأموال من تدفقات خارجة إلى سيولة مالية داخلية تعاد دورتها في النظام الاقتصادي القاري.
ولا ينتهي دور المؤسسة عند حدود الاحتفاظ بالأموال، بل يمتد إلى كيفية إعادة توظيف واستثمار هذه السيولة النقدية الضخمة داخل الاقتصاد الإفريقي، حيث تتولى المؤسسة إدارة محفظة استثمارية كبيرة تُوجَّه نحو شراء السندات وأدوات الدين الحكومية الوطنية، والمساهمة في الأسواق المالية والمصرفية القارية، وتمويل مشاريع البنية التحتية متعددة الأطراف. هذا الدور الاستثماري يُحوّل أقساط التأمين التي يدفعها المواطن أو المؤسسة الإفريقية إلى رؤوس أموال تنموية تسهم في بناء الطرق والموانئ ومحطات الكهرباء، مما يخلق حلقة اقتصادية حميدة تجمع بين التغطية التأمينية للمخاطر والتمويل المباشر للتنمية المستدامة.
وعلى مستوى القطاعات الإنتاجية، توفر المؤسسة مظلة للأخطار المركبة والمشاريع الإستراتيجية التي تعجز شركات التأمين الوطنية المباشرة عن تغطيتها بمفردها نتيجةً لضخامة قيمتها وحجم الخسائر المحتملة فيها. وتشمل هذه التغطيات قطاع الطاقة والبترول والغاز، ومشاريع البنية التحتية الكبرى كالسدود ومحطات توليد الطاقة، والأنشطة البحرية والجوية. علاوةً على ذلك، أبدت المؤسسة اهتماماً بالغاً بالقطاع الزراعي من خلال الابتكار في برامج التأمين المعتمد على المؤشرات المناخية، وهو ما يوفر شبكة أمان تأمينية للمزارعين والمؤسسات الزراعية ضد مخاطر الجفاف والفيضانات التي تهدد الأمن الغذائي القاري[3].
شكل (1): الأدوار التنموية للمؤسسة الإفريقية لإعادة التأمين:
المصدر: إعداد الباحث من الموقع الرسمي للمؤسسة الإفريقية لإعادة التأمين.
إلى جانب هذه الأنشطة المباشرة، تؤدي المؤسسة دوراً تنموياً عبر «صندوق تطوير التأمين» Insurance Development Fund التابع لها، حيث تخصص المؤسسة جزءاً من أرباحها السنوية الصافية لدعم هذا الصندوق الذي يعمل كذراع لبناء القدرات والمهارات للكوادر البشرية بالقارة، حيث يقدم الصندوق منحاً تدريبية ودورات تخصصية مجانية للعاملين في قطاعات التأمين الوطنية، ويمول الدراسات والأبحاث الإحصائية حول الأسواق الإقليمية، ويقدم الدعم الفني للهيئات الرقابية وللشركات الحديثة النشأة، مما يسهم في رفع الكفاءة المهنية وتوطين المعرفة التأمينية المتقدمة داخل القارة[4].
ثالثاً: التنافسية الدولية، التصنيف الائتماني، وتجربة التأمين التكافلي:
تستند القوة التنافسية للمؤسسة الإفريقية لإعادة التأمين في الأسواق العالمية إلى قاعدة رأسمالية صلبة وسجل حافل من الاستقرار المالي وحوكمة إدارة المخاطر. ويظهر ذلك جلياً في المراتب والمراكز المالية المتقدمة التي تحتلها، حيث تُصنَّف بانتظام ضمن أعلى الشركات أداءً في المنطقة. وقد انعكس هذا الموقف المالي في حصول المؤسسة على تصنيفات ائتمانية مرتفعة ومستقرة من أكبر وكالات التقييم المالي الدولية، وعلى رأسها وكالة A.M. Best العالمية المتخصصة في قطاع التأمين التي تمنح المؤسسة تصنيف A (Excellent)، ووكالة Standard & Poor’s (S&P) التي تمنحها تصنيف A-[5].
إن أهمية هذه التصنيفات المرتفعة تتجاوز البعد الرمزي، إذ تمثل رخصة مرور تجارية تسمح للمؤسسة بقبول الأخطار واكتتاب العقود التأمينية في الأسواق الدولية والأنظمة التشريعية الصارمة خارج إفريقيا. وبفضل هذا المركز المالي المرموق، باتت المؤسسة تنافس بيوت إعادة التأمين التقليدية في أوروبا وآسيا، وتستقطب أعمالاً تأمينية من أسواق نائية، مما يعكس تحول القارة من مجرد مستورد للخدمات المالية إلى مصدر ومنافس فاعل في سوق إعادة التأمين الدولي[6].
وفي إطار استجابتها للتطورات الهيكلية والديموغرافية في الأسواق الإفريقية، مارست المؤسسة مرونة عالية عندما رصدت النمو المتسارع لقطاع التمويل الإسلامي، ولا سيما في أقاليم شمال وغرب إفريقيا التي تتميز بكثافة سكانية مسلمة عالية. وتتويجاً لهذه الإستراتيجية، دشنت المؤسسة عام 2010م شركتها التابعة Africa Retakaful ومقرها القاهرة، لتكون أول شركة متخصصة في إعادة التأمين التكافلي الإسلامي في المنطقة. تعمل هذه الشركة وفق أحكام التشريع المالي الإسلامي وتحت إشراف هيئة رقابة شرعية مستقلة، مما مكنها من تقديم حلول إعادة تأمين متوافقة مع الشريعة لشركات التأمين التكافلي المباشر التي كانت تعاني سابقاً من ندرة الطاقة الاستيعابية المتوافقة مع عقودها. وقد أسهم هذا التوسع في إدماج شريحة واسعة من الفاعلين الاقتصاديين وضخ سيولة تأمينية جديدة في النظام المالي الإقليمي[7].
رابعاً: التحديات والآفاق المستقبلية:
رغم التاريخ الحافل بالنجاحات، توجد المؤسسة الإفريقية لإعادة التأمين اليوم عند مفترق طرق يفرضه واقع اقتصادي وبيئي عالمي متسارع التغير. يأتي في مقدمة هذه التحديات ظاهرة التغير المناخي والمخاطر البيئية المتصاعدة؛ إذ تُعدّ القارة الإفريقية الأكثر تأثراً بالظواهر المناخية الحادة كالجفاف القاسي، والفيضانات العارمة، وانجراف التربة، رغم أنها الأقل إسهاماً في الانبعاثات الكربونية العالمية.
تضع هذه الكوارث ضغوطاً مالية غير مسبوقة على محافظ الاكتتاب والتغطيات التأمينية، مما يتطلب من هذه المؤسسة تطوير أدوات تنبؤ بالصدمات المناخية، واستحداث آليات مبتكرة لنقل المخاطر بالتنسيق مع الكيانات الدولية، وزيادة الاعتماد على نماذج التأمين المعتمدة على المؤشرات لضمان تدفق التمويل السريع متى وقعت الكارثة.
ويتجسد التحدي الثاني في الاضطرابات النقدية وتقلبات أسعار الصرف التي تشهدها العديد من اقتصادات القارة، حيث إن انخفاض قيم العملات الوطنية أمام العملات الرئيسية والقيود المفرطة على تحويل العملات الأجنبية عبر الحدود يخلقان صعوبات في تجميع الأقساط التأمينية وتسوية التعويضات في أوقاتها المناسبة. تتطلب هذه الوضعية تحسين المؤسسة لسياسات إدارة أصولها والتوسع في استخدام العملات الإقليمية والمحلية في عمليات الاكتتاب الداخلي لتفادي الصدمات النقدية[8].
وعلى الجانب الآخر، تشكل انطلاقة منطقة التجارة الحرة القارية أفقاً إستراتيجياً وفرصة تاريخية للمؤسسة. فتفعيل المنطقة الحرة وإلغاء التعريفات الجمركية وتسهيل حركة البضائع ورؤوس الأموال يتطلب توفير حماية تأمينية شاملة لشبكات الشحن البري والبحري والجوي، وتغطية الصادرات ومشاريع سلاسل الإمداد العابرة للحدود. وفي هذا السياق، تطرح المؤسسة نفسها بوصفها شريكاً مالياً رئيسياً لا غنى عنه لإنجاح منطقة التجارة الحرة، حيث تملك القدرة على تقديم التغطيات التأمينية الشاملة للمشروعات التجارية والتكاملية التي تربط شرق القارة بغربها وشمالها بجنوبها[9].
خاتمة:
تمثل المؤسسة الإفريقية لإعادة التأمين نموذجًا ملهماً لما يمكن أن يحققه التعاون الإفريقي المشترك، عندما تقترن الإرادة السياسية بالرؤية التنموية والاستقلالية المالية. فمنذ تأسيسها عام 1976م، لم تكن المؤسسة مجرد شركة تجارية هادفة للربح، بل كانت ولا تزال حارساً للسيادة المالية القارية، وجسراً لوقف نزيف الثروات الوطنية، ومحركاً لترسيخ الاستقرار المالي والتنموي في إفريقيا. ومع دخول القارة مرحلة جديدة تتسم بالتكامل الاقتصادي والتجاري تحت مظلة منطقة التجارة الحرة القارية، يظل دور المؤسسة جوهرياً في بناء اقتصاد إفريقي مرن، قادر على الصمود أمام الأزمات، وممتلك لإرادته ومقدراته المالية.
ـــــــــــــــ
المراجع:
[1] “Agreement Establishing the African Reinsurance Corporation,” African Reinsurance Corporation, accessed October 21, 2026, https://www.africa-re.com/.
[2] https://www.africa-re.com/about_us/africa_re
[3] “Africa Re Announces Record-Breaking Financial Performance,” Press Release, African Reinsurance Corporation, April 2026, accessed October 21, 2026, https://www.africa-re.com/press_releases/73-africa-re-announces-record-breaking-financial-performance-for-the-year-ended-31-december-2025.
[4] https://www.africa-re.com/about_us/africa_re
[5] “African Reinsurance Corp. ‘A-‘ Ratings Affirmed; Outlook Stable,” S&P Global Ratings, Ratings Direct, accessed October 21, 2026, https://www.spglobal.com/ratings/en/regulatory/article/-/view/type/HTML/id/2581465.
[6] “AM Best Affirms Credit Ratings of African Reinsurance Corporation,” AM Best Rating Services, News Release, accessed October 21, 2026, https://news.ambest.com/newscontent.aspx?refnum=214230&altsrc=23.
[7] https://www.africa-re.com/about_us/africa_re
[8] Africa Re Announces Record-Breaking Financial Performance, Op. cit.