







يُعدّ مؤشر أبسا للأسواق المالية الإفريقية the Absa Africa Financial Markets Index – AFMI البوصلة الأكثر موثوقية لتقييم مدى تقدّم وجاهزية الأسواق المالية في القارة.
وقد جاءت نسخته العاشرة[1] لعام 2026م تحت عنوان «عقد من إنجازات المسيرة المشتركة: نحو النهوض بالأسواق الإفريقية معاً»، وقد أعدها المنتدى الرسمي للمؤسسات النقدية والمالية بالتعاون مع مجموعة أبسا وبدعم إستراتيجي من اللجنة الاقتصادية لإفريقيا التابعة للأمم المتحدة، لتغطي نحو تسعة وعشرين اقتصاداً إفريقياً تُمثل نحو 80% من إجمالي سكان القارة وناتجها المحلي الإجمالي، مستعرضةً أداء تلك الأسواق.
ويأتي هذا الإصدار في ظل بيئة عالمية شديدة التعقيد، تتسم بارتفاع تكاليف التمويل، وتقلبات أسعار الطاقة الناتجة عن التوترات الجيوسياسية، وتداعيات تغير المناخ. ورغم هذه التحديات، تُظهر الأسواق الإفريقية مرونة ملحوظة متسلحةً بإصلاحات في مجالات الشفافية، وسيولة النقد الأجنبي، وتطوير البنية التحتية، مما يعزز من قدرة القارة على صياغة مستقبلها المالي والاقتصادي بشكل مستقل ومستدام.
محتويات المقال:
المحور الأول:
تاريخ ومنهجية ومكونات مؤشر أبسا للأسواق المالية الإفريقية
أولاً: تاريخ وتطور مؤشر أبسا للأسواق المالية الإفريقية:
انطلق مؤشر أبسا للمرة الأولى في عام 2017م كخطوة رائدة لتأسيس معيار مشترك لتقييم مدى تقدم وتطور البنية التحتية للأسواق المالية في إفريقيا. وعلى مدار العقد الماضي، وحتى النسخة العاشرة لعام 2026م، شهد المؤشر تطوراً مستمراً شمل توسيع نطاق تغطيته الجغرافية ليشمل 29 اقتصاداً إفريقياً.
ولم يقتصر هذا التطور على زيادة عدد الدول فحسب، بل رافقه تحديث مستمر للمنهجية وإدخال مقاييس جديدة استجابةً للمتغيرات الاقتصادية العالمية، مثل دمج منتجات التمويل المستدام، وتنظيمات التكنولوجيا المالية، وأبحاث العملات الرقمية للبنوك المركزية، وإدراج أصول جديدة كالصكوك والمنتجات المتوافقة مع الشريعة الإسلامية، مما جعل المؤشر مرجعاً دولياً لقياس كفاءة وجاذبية الأسواق المالية الإفريقية.
ثانياً: إصلاح المؤشر ومنهجية قياسه لعام 2026م:
يعتمد المؤشر في هيكل تقييمه على نهج دمج البيانات الكمية والنوعية، مستنداً إلى أكثر من 50 نقطة بيانات لكل دولة يتم جمعها من المصادر الرسمية، ومواقع البنوك المركزية، والبورصات، وإلى جانب استطلاعات رأي تشمل أكثر من 40 مؤسسة رائدة في القارة.
يتم منح كل دولة نقاطاً لكل مؤشر على مقياس يتراوح بين 1 و10، ثم يتم أخذ المتوسطات للوصول إلى درجة نهائية لكل محور، ومن ثَمّ حساب المتوسط العام للمحاور الستة لتحديد الترتيب النهائي على مقياس من 10 إلى 100.
وقد شهدت نسخة عام 2026م تطوراً في المنهجية تمثل في الانتقال إلى نظام قياس يعتمد على مرجعية ثابتة بدلاً من النسب النسبية السابقة التي كانت تعتمد على مقارنة الدول ببعضها سنوياً. تُحدد هذه الحدود بناءً على معايير الممارسات الجيدة الدولية أو القيمة المعيارية المرتفعة، مما يضمن أمرين رئيسيين؛ أولهما: أصبحت النقاط قابلة للمقارنة بدقة عبر السنوات بحيث يعكس أي تغير في نقاط الدولة تحسناً حقيقياً في أدائها وليس مجرد تغير في أداء الدول الأخرى. ثانيهما: منح صناع السياسات أهدافاً واضحة وثابتة للعمل على تحقيقها.
إضافةً إلى ذلك، أُجريت تعديلات أخرى شملت إعادة توزيع بعض المؤشرات على المحاور لزيادة الاتساق، مثل نقل الشفافية النقدية وبيانات الاقتصاد الكلي لترتبط بمحور الشفافية، ونقل معايير الحوكمة والأنظمة الضريبية والمالية إلى المحور القانوني والتنظيمي.
ثالثاً: مكونات المؤشر الستة الرئيسية:
يُبنى المؤشر على ستة محاور رئيسية، يضم كل منها مجموعة دقيقة من المؤشرات الفرعية التي تغطي كل جوانب البيئة الاستثمارية والمالية، وبيانها فيما يأتي:
1- عمق السوق: يقيم حجم ونشاط وتنوع أسواق رأس المال المحلية. يشمل حجم السوق عبر رسملة الأسهم المحلية والسندات الحكومية والشركات نسبة للناتج المحلي الإجمالي، وسيولة السوق من خلال إجمالي معدلات التداول، وتنوع المنتجات المالية المتاحة (بما فيها الأصول المستدامة والمشتقات)، وعمق السوق وتوافر صناع السوق، إضافةً إلى وجود نظام فاعل للمتعاملين الرئيسيين وتداول سوق إعادة الشراء الأفقي.
2- الوصول إلى النقد الأجنبي: يقيس مدى انفتاح وسيولة أسواق الصرف الأجنبي وقدرة المستثمرين على تحويل رؤوس الأموال. ويضم مؤشرات كفاية الاحتياطيات الأجنبية مقدرةً بشهر من الواردات، وسيولة سوق الإنتربنك كنسبة من التجارة الخارجية، ودرجة القيود على المعاملات الرأسمالية وأجواء نظم الصرف مع الالتزام بمدونة الصرف العالمية، فضلاً عن معايير الإفصاح وسرعة الإبلاغ عن بيانات أسعار الصرف.
3- شفافية السوق: يغطي مستويات الشفافية في الإفصاح عن البيانات المالية، والاقتصادية، والسياسات النقدية والمالية. يتضمن مواعيد الإفصاح المنتظمة للتقارير، ووجود تصنيفات سيادية معتمدة من الوكالات الدولية الكبرى، وتغطية التصنيفات الائتمانية المحلية والدولية للشركات، وشفافية السياسة النقدية بما في ذلك جداول اجتماعات لجان السياسة وأطر استهداف التضخم، والشفافية المالية العامة ومواعيد الموازنات، وسرعة ودقة نشر البيانات الاقتصادية الكلية كالنمو والتضخم.
4- تطوير صناديق التقاعد: يقيم دور المدخرات المؤسسية الكبرى في تعميق أسواق المال. ويعتمد على مؤشرين رئيسيين هما: حجم أصول صناديق التقاعد منسوباً إلى عدد السكان في سن العمل، وحجم أصول التقاعد كنسبة من إجمالي الأصول المدرجة محلياً في الأسواق المالية.
5- البيئة الاقتصادية الكلية: يركز على سلامة واستقرار المؤشرات الاقتصادية الكلية للدولة. ويقيس متوسط معدلات نمو الناتج المحلي الإجمالي التاريخية والمتوقعة لخمس سنوات، واستقرار مستويات التضخم السنوي، ونسبة القروض المتعثرة إلى إجمالي القروض في القطاع المصرفي كدلالة على سلامة المصارف، ونسبة الدين الخارجي إلى الناتج المحلي الإجمالي.
6- المعايير القانونية، الضريبية، والبيئة التنظيمية: يقيم مدى توافق البنية التشريعية مع المعايير الدولية واستقرار النظم الرقابية والضريبية. ويتضمن قابلية إنفاذ اتفاقيات مقاصة الإغلاق القانونية، وإنفاذ حقوق الضمان المالي، والحصول على آراء قانونية نظيفة لعقود المشتقات الدولية، ومبادرات الحوكمة البيئية والاجتماعية والمؤسسية وحوافز إصدار الأدوات الخضراء، وتنظيم الاستقرار المالي وتطبيق مراحل بازل واختبارات الإجهاد المناخي، ومعايير التقارير المالية الدولية، إضافةً إلى البيئة الضريبية والضرائب المقتطعة على عوائد الأسهم والسندات وشبكة اتفاقيات منع الازدواج الضريبي.
المحور الثاني:
تحليل أداء المؤشر على المستويين القاري والقطري خلال الفترة (2017-2026م)
أولاً: تحليل تطور الأداء القاري على مستوى المؤشر في الفترة (2017-2026م):
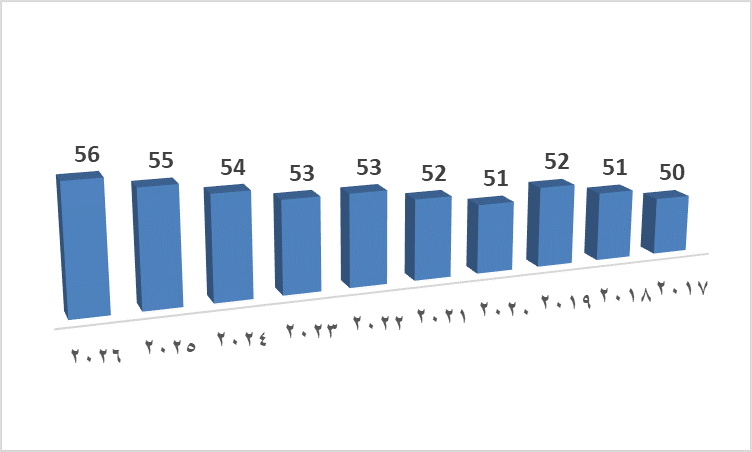
شهدت الأسواق المالية الإفريقية تحسناً واسع النطاق خلال الفترة (2017-2026م)، حيث ارتفعت درجات 21 دولة من أصل 29 يغطيها المؤشر، مدعومةً بتحسن الأوضاع الاقتصادية الكلية، وتراجع معدلات التضخم في 20 دولة، وارتفاع كفاية احتياطيات النقد الأجنبي. وقد انعكس هذا الزخم الإيجابي على المتوسط العام للقارة عبر كافة المحاور ليبلغ 56 نقطة، مسجلاً أعلى مستوى له خلال العقد الأخير وبارتفاع قدره 6 نقاط مقارنةً بإطلاق المؤشر في عام 2017م.
وتُظهر البيانات أن الإصلاحات لم تقتصر على الجوانب الكمية فحسب، بل امتدت لتشمل جودة البنية التحتية التنظيمية، حيث أظهرت التحديثات المنهجية الجديدة المعتمدة على مرجعية ثابتة استقراراً وقابليةً عالية للمقارنة عبر الزمن.
فعلى صعيد التصنيفات والترتيب العام، تتصدر جنوب إفريقيا القائمة مسجلةً 85 نقطة بفضل عمق أسواقها وبنيتها التحتية المتقدمة، تليها موريشيوس بـ 77 نقطة مستفيدةً من اندماجها المالي العالمي وإستراتيجيتها الطموحة للتحول إلى مركز أعمال دولي.
وفي المقابل، تواصل دول مثل ناميبيا وأوغندا تحقيق قفزات نوعية بفضل تحديث أنظمة الإيداع المركزي وتمديد منحنيات عوائد السندات الحكومية.
ومن ثَمّ؛ يعكس التتبع الزمني لمتوسط نقاط المؤشر منذ انطلاقته الأولى عام 2017م وحتى نسخته العاشرة في عام 2026م مساراً تصاعدياً يُعبّر عن مدى نضج وتطور الأسواق المالية في القارة، على الرغم من الصدمات والتقلبات العالمية المتعاقبة، كما يبرزه الشكل (1).
وقد مر التطور التاريخي للمؤشر بثلاث مراحل رئيسية تعكس التحولات الهيكلية في أسواق القارة:
1- مرحلة التأسيس وبناء المعايير الأساسية (2017-2019م): شهدت السنوات الأولى للمؤشر ارتفاعاً تدريجياً في المتوسط العام من 50 إلى 52 نقطة. تركزت الجهود في هذه المرحلة على إرساء قواعد الشفافية، وتوحيد معايير الإفصاح، وتحسين كفاية احتياطيات النقد الأجنبي، مما وفر قاعدة بيانات موثوقة للمستثمرين الدوليين لتقييم المخاطر الحقيقية بعيداً عن الانطباعات العامة.
2- مرحلة الصدمات العالمية والمرونة المؤسسية (2020-2023م): على الرغم من قسوة الصدمات المرتبطة بجائحة كورونا وما تلاها من ارتفاع عالمي حاد في أسعار الفائدة وتكاليف التمويل، استطاع المتوسط العام الحفاظ على استقراره بل متابعة صعوده البطيء ليصل إلى 53 نقطة. يعود هذا الصمود إلى نجاح البنوك المركزية وهيئات الأسواق المالية في تبنّي سياسات نقدية مرنة، وتسريع التحول الرقمي، وتطوير أطر تنظيمية تحمي الاستقرار المالي والمصرفي.
3- مرحلة النضج، الاستدامة، وجني الأرباح الهيكلية (2024-2026م): في هذه المرحلة، قفز المتوسط العام بوضوح ليبلغ 56 نقطة في الذكرى العاشرة لإطلاقه. ولم يعد التحسن مقتصراً على الأساسيات النقدية فحسب، بل امتد ليشمل تعميق أسواق السندات والأسهم، وتفعيل إنفاذ عقود مقاصة الإغلاق القانونية في 12 دولة، وإدخال اختبارات الإجهاد المناخي في 11 دولة، واعتماد أطر التمويل المستدام في 19 دولة. ويؤكد هذا المسار التاريخي أن الأسواق المالية الإفريقية باتت تمتلك مناعة هيكلية وقدرة متنامية على تحويل المدخرات المحلية والمؤسسية إلى محركات حقيقية لتمويل التنمية.
ثانياً: تحليل أداء المؤشر على المستوى القطري خلال الفترة (2017-2026م):
تعكس صدارة القائمة وأفضل أداء تسجله الدول استمرار هيمنة الاقتصادات التي تمتلك أسواقاً مالية ناضجة وبنية تحتية مؤسسية راسخة. قبعت جنوب إفريقيا في المركز الأول بتسجيلها 85 نقطة، مدعومة ببيئة تنظيمية متطورة للغاية، وأسواق ضخمة للأسهم والسندات، وسيولة مالية لا يوجد نظير لها في باقي دول القارة.
وتسير على دربها موريشيوس برصيد 77 نقطة، مستفيدةً من موقعها الإستراتيجي وانفتاحها المالي العالمي الذي يجعلها منصة رئيسية لتدفق الاستثمارات العابرة للحدود. بينما تثبت ناميبيا جدارتها في المركز الثالث برصيد 71 نقطة بفضل التحديث المستمر لأنظمة التسوية والإيداع المركزي وتوفير بيئة مؤسسية صلبة لمدخرات التقاعد.
وعلى صعيد التحولات الإيجابية وأبرز التحسنات المسجلة خلال فترة التحليل، تبرز غانا كواحدة من أكثر قصص النجاح بارتفاع درجاتها لتصل إلى 64 نقطة مقارنةً بـ 55 نقطة في بداية الفترة، مدعومةً بنجاح برامج الإصلاح الاقتصادي والسيطرة على معدلات التضخم.
وبالمثل، حققت زيمبابوي تعافياً هادئاً ليصل أداؤها إلى 52 نقطة بفضل تراجع التضخم من مستويات كارثية إلى خانة الآحاد واستقرار معاملاتها النقدية الجديدة المدعومة باحتياطيات الذهب. وإلى جوارهما، سجلت الرأس الأخضر تحسناً ملحوظاً برصيد 56 نقطة إثر نجاحها في استحداث أطر تمويل مستدام وتوسيع أدواتها المالية. وكل ذلك يلخصه الجدول (1).

في المقابل، ترتسم ملامح أسوأ أداء في القائمة عند الدول التي تواجه تحديات هيكلية مزمنة أو التي تعاني من بطء في تعميق أسواقها الناشئة. حيث تسجل كل من إثيوبيا ومدغشقر وتونس مستويات متدنية تتراوح بين 41 و45 نقطة. فعلى الرغم من إطلاق إثيوبيا لبورصتها الحديثة وبدء تداول أذون الخزانة، واختبار مدغشقر لمنصات التداول الإلكترونية، وجهود تونس في تحديث أطر الإفصاح، فإن هذه الأسواق لا تزال تعاني من محدودية السيولة الثانوية، وضيق قاعدة المستثمرين، وضغوط التضخم، والنمو الاقتصادي الضعيف الذي يعيق قدرتها على مجاراة الدول المتقدمة في المؤشر.
المحور الثالث:
قراءة في المحاور الستة المكونة للمؤشر خلال الفترة (2017-2026م)
تكتسب نتائج مؤشر أبسا لعام 2026م أهمية استثنائية كونها تمثل محطة قياسية في مسار المؤشر بعد مرور عشر سنوات على إطلاقه. وعلى مدار هذا العقد، خضعت الأسواق المالية في القارة لاختبارات متتالية تراوحت بين الصدمات العالمية، وتداعيات الجائحة، وارتفاع تكاليف التمويل الدولية، وصولاً إلى استجابات السياسات النقدية والتشريعية التي عززت المناعة الهيكلية للاقتصادات الإفريقية.
ويعكس الجدول (2) نظرة مجمعة وشاملة لأداء القارة عبر محاور المؤشر الستة، حيث يلخص متوسطات الأداء القاري التي بلغت أعلى مستوياتها التاريخية (56 نقطة في المتوسط العام)، مع إبراز التباين بين الأسواق الرائدة التي حققت علامات كاملة في مجالات الشفافية والتشريع، والأسواق الناشئة التي تخطو خطواتها الأولى. كما يسلط الجدول الضوء على التحولات النوعية والقفزات التي حققتها دول القارة خلال عام 2026م، سواء على صعيد كفاءة صناديق التقاعد، أو السيطرة على التضخم، أو إنفاذ المعايير القانونية الحديثة كمقاصة الإغلاق واختبارات الإجهاد المناخي.
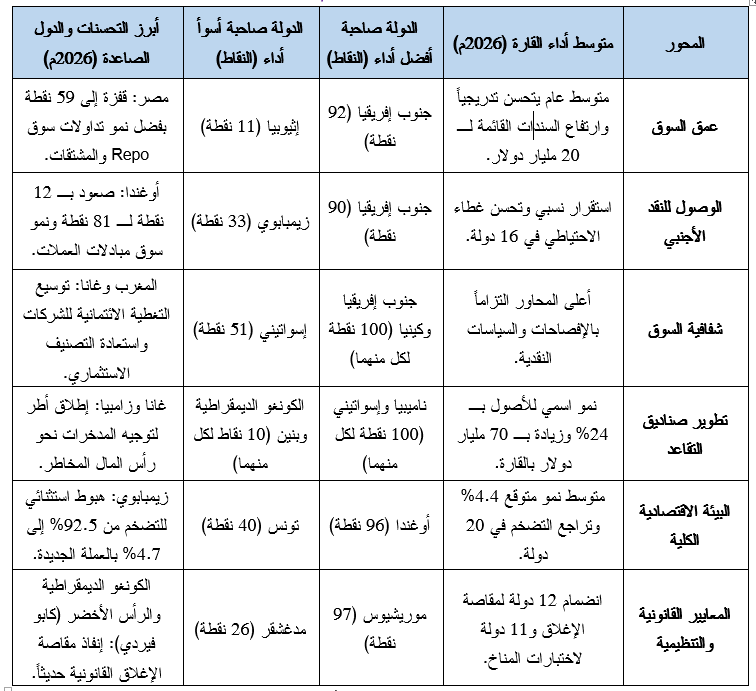
أولاً: عمق السوق:
شهد هذا المحور تطوراً تدريجياً خلال الفترة من 2017م إلى 2026م، وذلك بفضل جهود هيئات أسواق المال والبنوك المركزية لتطوير أدوات الدين وتحديث البنية التحتية للتداول.
في عام 2026م، انعكس هذا الزخم عبر نمو حجم السندات السيادية القائمة ليبلغ متوسطها 20 مليار دولار لكل دولة، إلى جانب قيام 12 دولة بإدخال أصول مالية جديدة مثل السندات الخضراء والصكوك والمشتقات.
تتصدر جنوب إفريقيا هذا المحور برصيد 92 نقطة، بفضل رسملة سوقية تتجاوز 1.4 تريليون دولار وسوق ثانوية شديدة السيولة.
وفي المقابل، تحل إثيوبيا في الذيل بـ 11 نقطة، لكونها في المراحل الأولى لتنشيط التداول الحي في بورصتها الحديثة.
وتبرز مصر كصاحبة أكبر قفزة تحسن لترتفع إلى 59 نقطة، بفضل الانتعاش الواسع في تداولات سوق إعادة الشراء الأفقي Repo والتوسع في المشتقات.
ثانياً: الوصول إلى النقد الأجنبي:
مرّ هذا المحور بتذبذبات ملحوظة على مدار العقد الماضي متأثراً بالصدمات الخارجية وتقلبات أسعار السلع، إلا أن عام 2026م أظهر استقراراً نسبياً مع تسجيل 16 دولة تحسناً في كفاية احتياطيات النقد الأجنبي وتوسع أسواق مبادلات العملات.
تحتل جنوب إفريقيا المرتبة الأولى برصيد 90 نقطة، بفضل سوق إنتربنك عميق يسجل تداولات سنوية تفوق 1.8 تريليون دولار.
بينما تقبع زيمبابوي في أدنى أداء بـ 33 نقطة، نتيجة القيود الرأسمالية ومحدودية السيولة الأجنبية المتاحة.
وحققت أوغندا أبرز قفزة تحسن بارتفاعها 12 نقطة لتصل إلى 81 نقطة، بفضل نمو أحجام تداولات السوق الفورية إلى 41.1 مليار دولار والتوسع في سوق مبادلات العملات مع البنك المركزي.
ثالثاً: شفافية السوق:
يُعدّ هذا المحور أكثر المحاور المطبقة تحسناً واستقراراً منذ عام 2017م، نظراً للالتزام المرتفع من قبل البنوك المركزية بجدولة اجتماعات السياسة النقدية مسبقاً، ونشر الميزانيات، وتغطية التصنيفات الائتمانية السيادية وللشركات.
في عام 2026م، حققت كل من جنوب إفريقيا وكينيا العلامة الكاملة (100 نقطة لكل منهما) نتيجة الالتزام الصارم بمعايير الإفصاح المالي وممارسات استهداف التضخم المباشر.
وفي المقابل، تسجل إسواتيني أدنى أداء برصيد 51 نقطة لضعف تغطية البيانات والشفافية في أسواقها المالية. بينما سجلت المغرب وغانا أبرز التحسنات بفضل استعادة المغرب لتصنيفها الاستثماري وتوسع نطاق التصنيفات المحلية والدولية للشركات في البلدين.
رابعاً: تطوير صناديق التقاعد:
تطور هذا المحور بشكل قوي عبر السنوات العشر الماضية نتيجة الإصلاحات التشريعية لتوسيع نطاق الادخار المؤسسي، وصولاً إلى عام 2026م الذي شهد نمواً أفقياً قاد أصول التقاعد للارتفاع بنسبة 24% (زيادة قدرها 70 مليار دولار للقارة)، رغم تركز النسبة الأكبر منها في السندات الحكومية.
تتصدر كل من ناميبيا وإسواتيني المحور برصيد 100 نقطة لكفاءة قطاعاتهما التقاعدية، في حين تسجل بوتسوانا أعلى قيمة لأصول التقاعد للفرد في سن العمل بواقع 7,547 دولاراً.
في المقابل تسجل الكونغو الديمقراطية وبنين وإثيوبيا ومدغشقر أدنى أداء بـ 10 نقاط لمحدودية أصول صناديقها.
وتظهر غانا وزامبيا كأبرز التحسنات، بفضل مبادرات إلزام الصناديق بتوجيه جزء من مدخراتها لرأس المال المخاطر وخطط الادخار المرنة.
خامساً: البيئة الاقتصادية الكلية:
تأثر هذا المحور بشدة بين عامي 2017م و2026م بالصدمات على مستوى الاقتصاد الكلي المتتالية وجائحة كورونا وارتفاع الفائدة العالمية، إلا أن عام 2026م شهد تعافياً ملموساً عبر انخفاض التضخم في 20 دولة واستمرار توقعات النمو عند متوسط 4.4%.
تتصدر أوغندا المحور برصيد 96 نقطة نتيجة أداء متوازن ونسب ديون وقروض متعثرة منضبطة جداً. بينما تسجل تونس وأنغولا أدنى أداء بسبب ضغوط خدمة الديون وتراكم القروض المتعثرة. وحققت زيمبابوي التحسن الأكثر إبهاراً على مستوى القارة إثر هبوط تضخمها التاريخي.
سادساً: المعايير القانونية والتنظيمية:
قطع هذا المحور شوطاً كبيراً منذ عام 2017م نحو مواكبة الأطر القانونية والتنظيمية الدولية، وتُوّج ذلك في عام 2026م بارتفاع عدد الدول التي تنص قوانينها صراحةً على إنفاذ مقاصة الإغلاق، وتطبيق أكثر من عشرة بلدان لاختبارات الإجهاد المناخي للبنوك، ووجود حوافز للتمويل المستدام فيما يقرب من 20 دولة.
تحتل موريشيوس الصدارة برصيد 97 نقطة بفضل بيئتها الضريبية الجاذبة وشبكة اتفاقياتها الواسعة. بينما تسجل مدغشقر أدنى أداء بـ 26 نقطة لقصور أطر المشتقات والبيئة الضريبية. وتأتي أبرز التحسنات من الدول المنضمة حديثاً لإنفاذ المقاصة القانونية مثل الكونغو الديمقراطية والرأس الأخضر وموزمبيق.
المحور الرابع:
مزايا وانتقادات مؤشر أبسا للأسواق المالية الإفريقية
أولاً: مزايا المؤشر:
يُعدّ مؤشر أبسا للأسواق المالية الإفريقية أداة قياسية رائدة تحظى بتقدير واسع نظراً للمزايا والفوائد العديدة التي يقدمها لصناع السياسات والمستثمرين على حد سواء:
▪ توفير مرجعية قياسية شاملة: يمنح المؤشر فهماً شاملاً لمدى تطور الأسواق المالية عبر 29 دولة إفريقية تمثل النسبة الأكبر من الناتج المحلي وسكان القارة، مما يسهل عمليات المقارنة الإقليمية.
▪ المنهجية المحدثة والمعيار الثابت: ساهم الانتقال إلى نظام المرجعية الثابتة في جعل النقاط قابلة للمقارنة بدقة عبر السنوات، بحيث يعكس تغير الدرجات تحسناً حقيقياً في أداء الدولة وليس مجرد تذبذب نسبي مقارنةً بالدول الأخرى.
▪ دعم صناع السياسات في الإصلاح: يساعد المؤشر الحكومات والبنوك المركزية في تتبع تقدمهم بدقة، وتحديد نقاط الضعف بدقة في الهياكل التنظيمية أو القانونية، والاستفادة من تجارب الرواد والنجاحات الإقليمية.
▪ دمج المعايير الحديثة: يواكب المؤشر المستجدات العالمية عبر إدراج قياسات متقدمة تتعلق بالتمويل المستدام، والحوكمة البيئية والاجتماعية والمؤسسية، واختبارات الإجهاد المناخي، مما يعزز جاذبية الأسواق للمستثمرين الدوليين المهتمين بهذا القطاع.
ثانياً: انتقادات وتحديات المؤشر:
على الرغم من الدقة والموثوقية التي يتمتع بها المؤشر، فإن هناك بعض الانتقادات والتحديات المنهجية والعملية التي تواجهه:
▪ التفاوت الشديد بين أحجام الأسواق: يغطي المؤشر اقتصادات متفاوتة بشكل هائل؛ حيث تتقارب دول ضخمة ومتقدمة مالياً مثل جنوب إفريقيا مع دول صغيرة أو ناشئة حديثاً مثل جزر سيشل أو إثيوبيا، مما قد يجعل بعض المقارنات العامة مضللة إن لم تؤخذ السياقات المحلية بعين الاعتبار.
▪ الاعتماد على بيانات الاستطلاعات: يعتمد جزء من تقييمات المؤشر على استطلاعات الرأي والتقديرات النوعية لأكثر من 40 مؤسسة، وهو ما قد يتأثر أحياناً بتباين وجهات النظر الإدارية أو تأخر تحديث بعض البيانات الرسمية في الدول ذات الشفافية الأقل.
▪ صعوبة قياس السيولة الحقيقية: رغم تقييم أحجام التداول والرسملة، يلاحظ أن بعض المؤشرات تعاني من «مفارقة النمو الوهمي»، حيث ترتفع القيم السوقية نتيجة إدراجات لشركات كبرى أو بنوك بينما تظل السيولة الفعلية في السوق الثانوية محدودة للغاية بسبب احتفاظ المستثمرين المؤسسيين بالأصول حتى الاستحقاق.
▪ تحديات تطبيق المعايير القانونية والتنظيمية: يمنح المؤشر درجات بناءً على وجود قوانين مكتوبة (مثل تشريعات مقاصة الإغلاق أو الضمانات)، إلا أن الواقع العملي في بعض الأسواق يشهد فجوات تنفيذية بسبب ضعف القدرات التشغيلية أو غياب السوابق القضائية، وهو ما لا تعكسه دائماً الأرقام النظرية للمؤشر.
خاتمة:
يؤكد تقرير مؤشر أبسا للأسواق المالية الإفريقية لعام 2026م أن الأسواق المالية في القارة قد تجاوزت مرحلة النمو العشوائي لتدخل حقبة جديدة تتسم بالنضج المؤسسي، والشفافية المعززة، وتنوع المنتجات المالية. فعلى مدار السنوات العشر الماضية، نجح صناع السياسات في بناء أسس متينة تُمكّن الاقتصاد الإفريقي من امتصاص الصدمات العالمية المتقلبة.
ومع ذلك، يوضح التقرير بجلاء أن توسع أسواق الإصدار لا يكفي بمفرده؛ بل يتطلب الانتقال إلى المرحلة المقبلة تركيزاً مضاعفاً على تعميق سيولة الأسواق الثانوية، وتفعيل آليات حماية المستثمرين، وتطوير أطر إقليمية متكاملة عبر مبادرات مثل ربط البورصات الإفريقية. كما أن الاستمرار في إصلاحات البنية التحتية الرقمية، وتبنّي معايير الحوكمة البيئية، وتوسيع الشمول المالي يظل المفتاح الحقيقي لتحويل المدخرات الضخمة للقارة إلى محرك مستدام لتمويل البنية التحتية، وخلق فرص العمل، وتحقيق التحول الاقتصادي المنشود في عقدها القادم.
ــــــ
المصدر:
[1] Absa Group Limited and Official Monetary and Financial Institutions Forum (OMFIF), Absa Africa Financial Markets Index 2026: A Decade of Going Far, Together Advancing Africa’s Markets (Johannesburg: Absa Group, 2026).